超预期的财报换来股价下跌11% 华尔街看不懂爱回收?

那个偏爱于开在商场低楼层,用着黄色醒目标识的爱回收,又一次实现了季度盈利。
8月20日,“中概股ESG第一股”爱回收(即万物新生)发布财报,营收66.09亿元,同比增长32.4%,高于此前的指引上限;净利润1.29亿元,同比增长78.6%;经调整净利润1.57亿元,同比增长57.3%。
2025年,爱回收首次实现了美国通用会计准则(GAAP)下的全年盈利,今年前两个季度的盈利则是延续了这一势头。
爱回收的日常,是给手机等电子消费品定价,成色几何?功能怎样?有没有拆修?值多少钱?都是它说了算。财报发布后,角色转换了,轮到市场给它定价。
一张超预期的季度财务报表,在纽交所换来了股价单日下跌11%;一个年营收210.48亿元,单季度营收66.09亿元的公司,总市值只有59亿元,不及单季收入、不足年收入的三分之一。
是华尔街看不懂“中国循环经济龙头”,还是看到了更多别的东西?
连续增长靠的全是外部因素
答案很可能是后者,越来越多的人开始意识到爱回收近一年多的高增长不可延续,也包括爱回收本身。
财报显示,2025年爱回收营收210.48亿元,同比增长28.9%;分季度看,2025年一至四季度其营收的同比增长率分别为27.5%、32.2%、27.1%和29%。
到了今年,一季度爱回收营收同比增长32.4%至61.6亿元,二季度的增速也保持在相同水平。三季度给出的收入指引则为63.4亿元至64.4亿元,同比增长率为23.1%至25.1%,不仅低于今年前两个季度,也不及去年任一单季度。
“爱回收给出的这一指引比较务实,一方面在连续增长下去年同期营收基数较高,继续保持高增速本身就有难度;另一方面,爱回收的商业模式与新机发布节奏高度相关,iPhone 18的延迟发布或将影响二手市场的换机高峰,导致其回收和销售规模受到影响。”行业观察人士向鳌头财经分析道。
8月27日,苹果公司宣布标准版iPhone18、iPhone18e和第二代iPhone Air 2预计将缺席今年9月9日的秋季发布会,延迟到明年3月份上市。爱回收管理层在业绩问答会中也表示,“iPhone 18部分常规型号可能推迟至明年春季,批量出货周期因而拉长,这一潜在影响已经计入指引。”
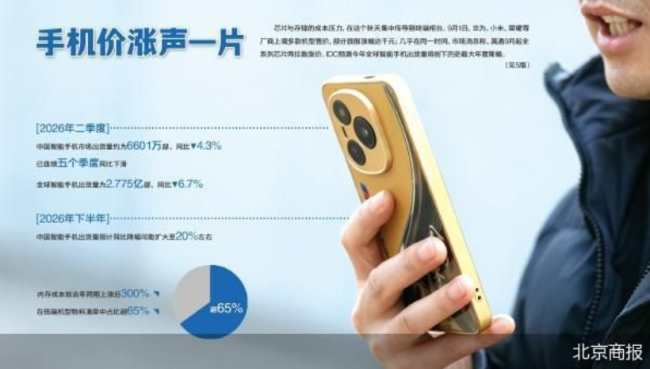
换言之,爱回收很大程度上要看外部环境的“脸色”,外部因素一变化,业绩就要波动。“爱回收从去年开始的高增长和利润能力改善,也与国补政策、芯片涨价等外部因素息息相关。”前述行业观察人士表示。
去年一月份,手机、平板等电子消费品被正式纳入国补范围,政策变动带来了3C产品二手交易量大增,作为京东以旧换新3C品类的主要服务商,爱回收也承接到了不少政策性需求。财报显示,2025年爱回收二手商品交易量为4170万单,2024年则为3530万单。
存储芯片的涨价也刺激了二手手机需求。鳌头财经了解到,爱回收今年一季度合规翻新产品整体收入同比增长76.1%,合规翻新机toC销售收入同比增长近150%。
今年3月份,其合规翻新销售单月业绩突破2亿元。“在新机上游成本涨价,尤其是内存涨价的阶段,二手行业的价格相对历史周期更加稳定,甚至有部分二手产品出现涨价的现象。”爱回收CFO陈晨在业绩说明会上表示。
问题在于,支撑爱回收业绩增长的全是外部因素,当外部环境松动,爱回收想要延续高增长面临较大困难。
国补已经在退坡,芯片价格也有望在明年实现回落。雷蒙德詹姆斯金融公司预测,DRAM和NAND价格可能在2026年年中见顶,并预计2027年初将出现连续季度下跌。
事实上,今年第二季度DRAM和NAND合约价格还环比增长了63%和60%,但进入第三季度,多家机构预测涨幅将大幅收窄至10%至18%。
换言之,靠外部环境带来的业绩增长质量并不高,也不具有延续性,这也是华尔街用脚投票的直接原因。
循环经济平台本质是个零售商
更深层次的原因在于商业模式,资本市场对于轻资产互联网平台型企业和重资产零售型企业的定价逻辑完全不同,爱回收现在属于后者。
财报显示,今年二季度爱回收1P(自营)产品销售收入61.9亿元,同比增长35.9%,总营收占比为93.7%;3P(平台)服务收入4.15亿元,同比下降4.2%,总营收占比不到7%。
爱回收自营业务走的是回收—质检翻新—出售的流程,赚的是低买高卖的差价;服务收入是通过撮合交易,收取佣金和服务费。从收入结构的占比上看,爱回收是个不折不扣的零售商。
从这一角度看,美股对爱回收的定价没有“低估”,而是“合理”。当下爱回收的总市值在8.78亿美元左右,约合人民币59亿元,市净率为1.47。
在模式上与其相同的美国本土二手车零售商车美士当下的市净率则为1.48。相比之下,以抽佣为主要收入的电商平台eBay当下市净率则为9.94。换言之,对于零售型企业,美股的定价并不看你来自哪里。
值得注意的是,机构给出的建议与市场实际情况存在着不小的分歧。据鳌头财经梳理,国泰海通对爱回收给出的目标价为6.61美元/股、中金公司为6美元/股、瑞银为5.5美元/股,而截至发稿时爱回收股价为4美元/股。
“分析师看到是财报,利润、营收的改善和超指引都是值得‘增持’的因素,但市场看的是模式,本质作为零售商的爱回收增长靠的是外部不可持续因素,这会在市场预期上打折扣。”行业分析人士向鳌头财经表示,“平台型企业把‘交易规模和流量’当作增长飞轮,而零售型企业则需要把‘成本和效率’当作生死线。”
爱回收显然认识到了这一点,此前其曾喊出过全球5000家门店的目标,而在今年第二季度其线下门店数进行了收缩。财报显示,截至今年一季度末其线下门店数量为2156家,到了二季度则为2117家,管理层解释为“公司关闭了部分位置和业绩较差的门店。”
超2000家线下门店的庞大规模,可以转化成利润,也可以是巨额成本,关键则要看转化效率。从市场反应看,爱回收并没有展现出效率的想象力,其更像是一台依赖外部燃料的零售机器,“零售效率”一天没有取代“外部红利”成为爱回收的主增长引擎,华尔街对其的看法就一天不会改变。
推荐阅读
两天狂揽117亿市值,芒果超媒能否靠AI长剧突围?
9月1日,芒果超媒再度20CM涨停,两天市值增加近117亿元。点燃这轮行情的,是8月31日晚在湖南卫视黄金档开播的AI长剧《后西游记》。
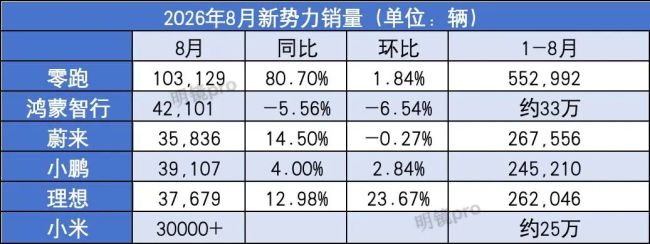
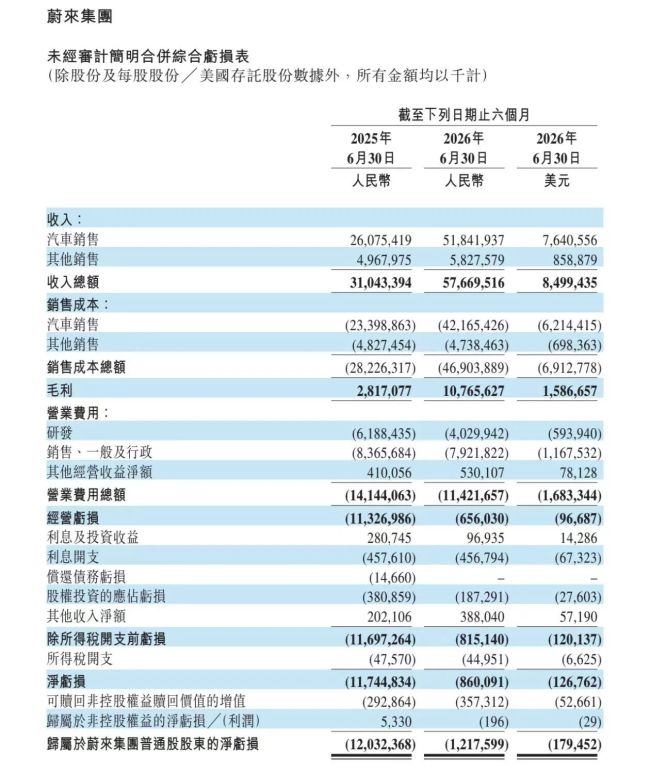
蔚来下半年目标:18.5%毛利率,月销4万!李斌:单车成本将涨1.6万
在连续三个季度的盈利之后,蔚来在二季度财报电话会上谈及了目前车企所面临的共同难题——成本上升。

库克卸任 苹果新CEO迎AI考题
把苹果市值拉升15倍、年营收推上4160亿美元的巅峰之后,库克选在秋季新品发布会前夕、也是整个财年即将收官的关键节点,正式交出了CEO之棒。
追觅回应放弃整车量产:汽车业务并入产业研究院,MOVA项目并非全盘关停
9月1日,针对追觅科技造车项目终止的传闻,追觅科技相关人士向《每日经济新闻》表示,追觅汽车业务已经放弃量产计划,只做相应技术储备。
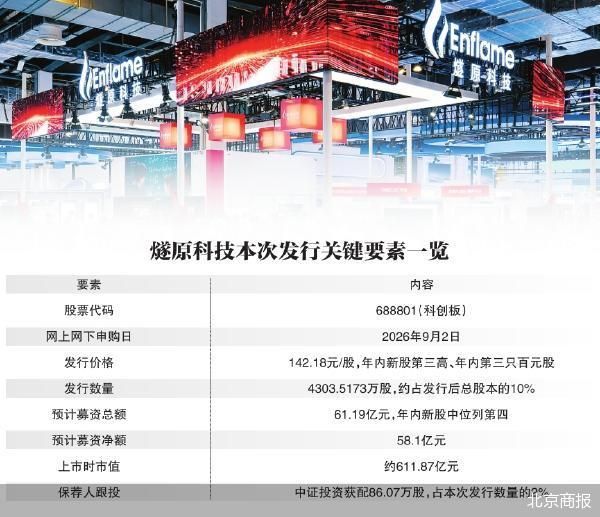
透视大模型双雄中报:盈利拐点尚远
近日,智谱与MiniMax先后披露2026年中期业绩。两家头部大模型公司上半年收入双双暴涨,智谱收入约9.54亿元,同比增长399.7%,MiniMax收入约1.17亿美元,同比增长283.1%。
智驾进入规模化下半场,Momenta与地平线为何走向不同?
奥德赛的故事里,所有船都在同一条海上漂泊。但故事的结局从来不是“大家一起上岸”,而是有人先看到陆地,有人继续在雾里航行。
AI应用打响政策发令枪,谁能吃到下一波红利?
耐人寻味的是,就在这份文件抵达公众视野的同一天,国内首部上星播出的AI长剧《后西游记》登陆湖南卫视黄金档。政策与电视剧在同一天登场,看似巧合,实则是同一个时代的注脚。
因公司虚假披露合作信息,浙江证监局对中坚科技公司罚款150万元,并对时任董事长吴明根、副总经理鲍嘉龙分别处以100万元和60万元罚款
依据《中华人民共和国证券法》(以下简称《证券法》)的有关规定,我局对中坚科技信息披露违法违规行为进行了立案调查,依法向当事人告知了作出行政处罚的事实、理由、依据及当事人依法享有的权利。当事人均未提出陈述、申辩意见,也未要求听证。本案现已调查、办理终结。

从生成工具到专业创作伙伴,小云雀AI官宣品牌升级
8月31日,内容创作平台小云雀AI宣布品牌升级,围绕“一起创作好故事”这一全新定位,升级产品能力、创作者扶持政策和内容生态。未来3年,小云雀AI将投入一亿积分,依托创作者计划、剧本大赛等活动,支持更多创作者讲出好故事。
《伦敦合伙人》带动国货销售双向增长:直播间加购转化率提升4倍,品牌店铺访问量增长410%
随着综艺《伦敦合伙人》热播,节目中国货品牌在伦敦快闪店的线下销售场景引发关注,并反向带动国内直播电商的搜索与成交。