越秀地产上半年毛利率仅约6.2%,董事长林昭远称 “极其不满意”
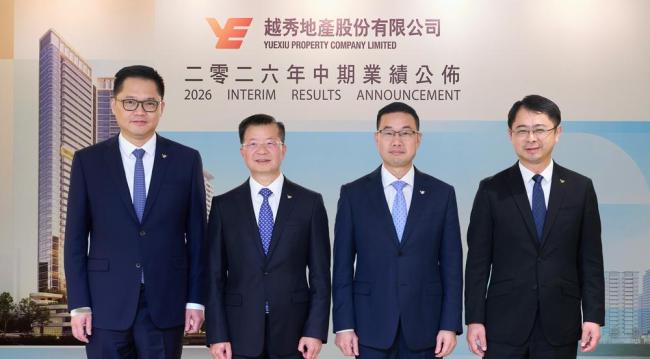
2026年上半年,对于越秀地产而言是以价换量的半年,这也折射出这家老牌房企在房地产调整周期之下潜藏的经营风险。
上半年,越秀地产实现合同销售金额505.1亿元;营业收入366.5亿元,同比下降23.0%;毛利率约6.2%,同比下滑4.4个百分点;权益持有人应占净利润0.9亿元,同比下降93.6%;核心净利润0.8亿元,同比下降94.6%。
对比其他几家国央企房企两位数的毛利率水平,越秀地产上半年毛利率显著偏低,直接造成净利润大幅滑坡。
对于利润下滑,越秀地产在业绩公告中作出两点解释:一是受项目结转周期影响,2026年上半年入账物业收入以及合营、联营公司投资收益较去年同期减少,拉低营收与权益利润;二是房地产行业仍处在深度调整阶段,项目利润空间承压,地产开发销售业务毛利同比走弱。
利润承压,和公司大力推进存量去库存直接相关。上半年合同销售当中,存量持销项目占比提升至80.7%。大量存量项目走量,一定程度上是以牺牲利润率为代价。
销售端数据也印证这一点,综合测算,2026年上半年越秀地产合约销售均价29700元/平方米,对比2025年上半年的42100元/平方米,出现明显回落。
在中期业绩会上,越秀地产董事长林昭远直言对当前毛利率水平不满:“个人对这个毛利率也是确实极其不满意。从目前这种市场的调整角度,也是我们也不得不面对的事情。”
林昭远表示,管理层正从稳价端持续发力,同时借助精细化成本管理提升项目盈利水平;并坚持“以投促稳”,希望依靠新增投资项目平滑整体毛利率。
换言之,越秀地产盈利修复寄托两大路径:一方面依靠降本增效改善现有项目盈利能力;另一方面期待新增土储拥有更好利润率,对冲存量结转带来的毛利压力。
但风险客观存在:未来1‑2年公司仍将有大量存量土储进入结转周期,如果市场回暖不及预期,库存去化放缓,将进一步压制现金流与结转利润,公司还将面临存货减值计提的潜在压力。
截至2026年6月末,越秀地产总未售货值2905亿元,已售未结转销售金额1324.4亿元。
投资拿地方面,对比其他国央企房企,越秀地产上半年拿地力度相对温和。期内在广州、上海、杭州、成都、青岛5城新增6幅地块,总建面68万平方米,权益投资金额70.0亿元,96.8%权益投资额集中于核心六城(北上广深杭、成都);截至6月30日,总土地储备1657万平方米,94%位于一、二线城市。
虽然盈利端承压,但越秀地产财务基本面保持稳健。截至6月30日,现金及银行结余、定期存款及其他受限存款合计515.0亿元;上半年经营性现金流净流入137.7亿元;加权平均借贷年利率首次跌破3%,录得2.91%,同比下降25个基点。
需要注意的是,期末公司总借贷规模仍达到1038.7亿元,债务整体体量依旧较大。
推荐阅读
龙湖发布2026年中期业绩,实现营业收入398亿元
2026年8月28日,龙湖集团控股有限公司(「龙湖集团」或「集团」,港交所股份代号:0960.HK)公布其截至2026年6月30日的半年业绩。
越秀服务高管回应为何中期归母净利润下降6.6%
如果后续退出规模持续走高,会对冲新增拓展,拖累整体合约面积增速,后续市场仍要跟踪存量项目收缴率变化,判断还有多少潜在待退出项目。
华林证券上半年净利2.58亿降23%,自营收入腰斩,拟2亿控股海航期货
华林证券上半年自营业务收入同比下降58.24%,主要系本期A股市场呈现震荡态势,公司权益类投资公允价值变动损益同比下降。

华泰证券上半年净利润116.92亿同比增超5成,年内发行百亿港元可转债加码境外业务
2026年2月,公司完成发行本金总额100亿港元、于2027年到期的零息可转换债券,并在维也纳证券交易所运营的多边交易设施上市。

中银证券上半年净利润增超3成至7.46亿,子公司中银资本营收、净利润均为负值
中期分红方面,中银证券拟以总股本为基数,向全体股东每10股派发现金红利0.296元(含税),共计分配现金股利约8223万元。
国海证券上半年净利5.51亿,企业金融服务业务营收大降50%,拟控股大通证券
国海证券于2026年7月成功竞得大通证券51.59%的股份权益,将取得控制权。
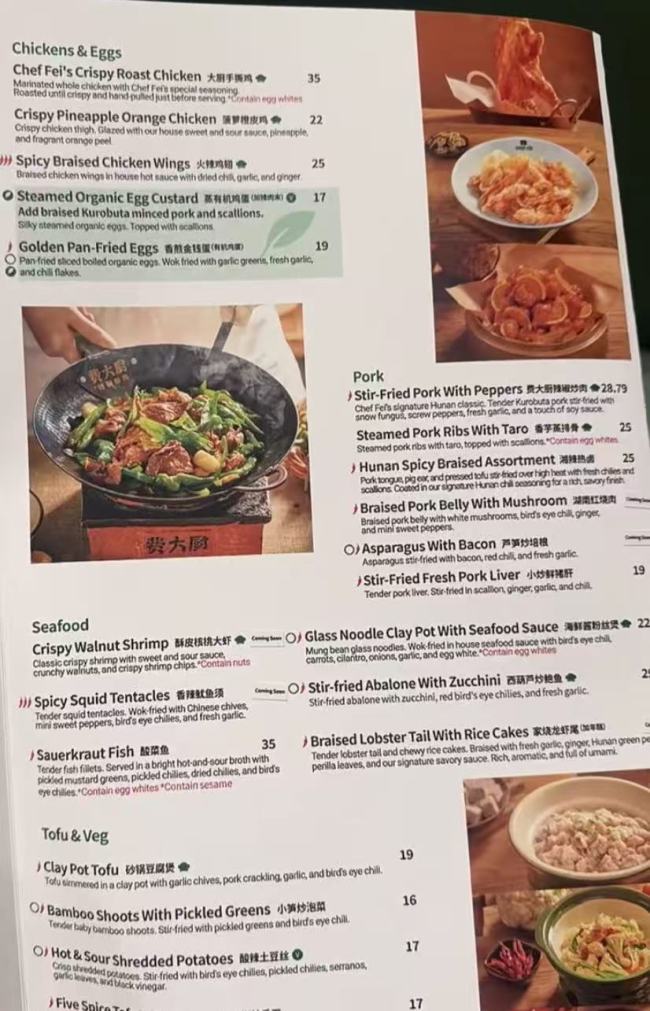
费大厨美国开店仍沿用“中国小炒肉大王”口号,一盘辣椒炒肉售价近200元,口味进行本地化改良
根据现场菜单显示,辣椒炒肉28.79美元、辣椒炒牛肉32.79美元、金钱蛋19美元、蒸有机鸡蛋17美元、大厨手撕鸡35美元……

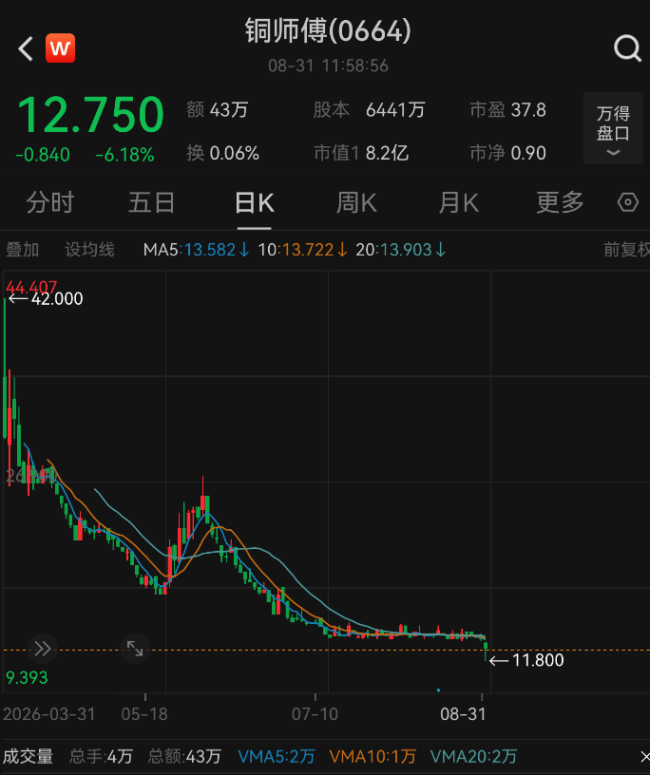
铜师傅净利下跌九成,“中年男人的泡泡玛特”向女性市场要增长
对此公司解释为,业务扩张所作的战略性投入影响。管理层相信,随着新店运营成熟、产能释放和新产品上市,相关投入的效益将在未来逐步体现。
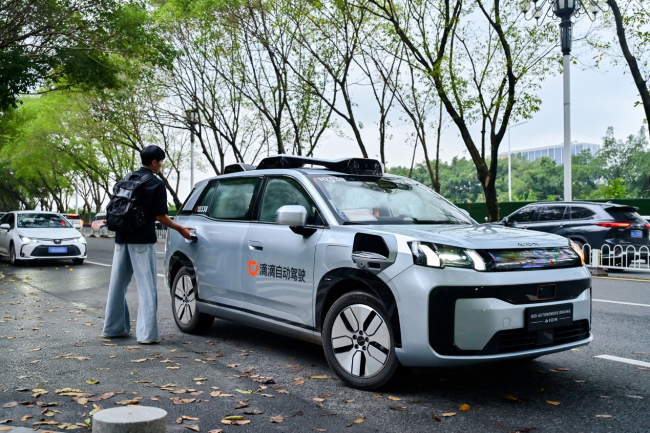
滴滴自动驾驶新一代车型开启载客测试服务
近期,滴滴自动驾驶新一代 Robotaxi R2正式开启无人载客测试服务,新车在自动驾驶性能和座舱体验上全面升级,用户在北京、广州部分示范区域内可呼单体验全新智能出行服务。

业绩腰斩、市值蒸发九成,IF椰子水“进退维谷”
近日,IF椰子水母公司IFBH发布了截至当年6月30日的中期业绩公告,报告期内营业收入5039.5万美元,同比下滑46.7%。

北京银行发布2026年半年度报告
2026年是“十五五”开局之年,北京银行坚持以习近平新时代中国特色社会主义思想为指导,坚决贯彻落实党中央决策部署和市委、市国资委党委工作要求,牢记初心使命,牢牢把握高质量发展首要任务,持续提升服务实体经济质效,经营韧性持续增强。
再度现身“旧爱”万华化学,邓晓峰“嗅”到了什么?
8月28日,万华化学收出“三连阳”,总市值重回2400亿元上方。公司半年报显示,曾两进两出万华化学的邓晓峰,又回来了。二季度,他管理的高毅晓峰2号致信基金买入2495.95万股,新进公司第七大流通股东。