华夏银行上半年实现营收513.08亿元,净利润下滑超18%
文丨于琪
日前,华夏银行(600015.SH)发布2026年半年度报告。报告期内,该行营收实现双位数增长,但归母净利润出现明显回落。
财报数据显示,2026年上半年华夏银行实现营业收入513.08亿元,同比增长12.71%;归属于上市公司股东的净利润93.65亿元,同比下降18.35%;基本每股收益0.53元,比上年同期减少19.70%。
利润阶段性下滑的核心原因,来自银行主动加码风险处置、大幅计提资产减值。报告期内,华夏银行信用及其他资产减值损失大幅增加58.49%,计提规模达235.99亿元。
华夏银行行长瞿纲对此表示,信用减值损失大幅增长,核心源于贷款减值损失增加,是银行加速出清、化解风险的战略选择。一方面是贷款规模增长较快,拨备计提自然增加,另一方面是加大拨备计提力度,加快出清存量风险,夯实资产质量,提高风险抵补能力。
从收入结构拆分来看,华夏银行营收增长呈现利息、非息业务同步发力的格局。上半年利息净收入345.58亿元,同比上涨13.03%;非利息净收入167.5亿元,同比增长12.06%。其中,利息净收入占比67.35%,非利息净收入占比32.65%。
在行业净息差普遍承压的背景下,华夏银行本期净息差逆势回升0.05个百分点至1.59%。财报指出,这得益于资产负债结构改善和付息负债成本率下行较快。
华夏银行财务负责人刘越补充表示,公司上半年存款付息率下行一方面得益于政策性因素,另一方面得益于持续优化负债结构,加大低成本存款和同业资金的组织吸收力度,叠加高成本存款到期,负债成本出现明显下行,为息差稳定奠定坚实基础。
截至2026年上半年末,华夏银行资产总额49853.48亿元,较上年末增长5.23%;负债总额45807.92亿元,较上年末增长5.6%。其中,贷款和垫款总额27699.95亿元,较上年末增长7.92%。
资产质量方面,截至上半年末,华夏银行不良贷款余额414.65亿元,比上年末增加15.79亿元;不良贷款率为1.5%,比上年末下降0.05个百分点;拨备覆盖率144.80%,比上年末上升1.5个百分点。
对公业务方面,华夏银行公司贷款余额由2025年末的17694.78亿元增长至20174.63亿元,不良率由1.42%降至1.13%。其中,租赁和商务服务业、制造业贷款占比较高,余额为6312.19亿元、3364.41亿元,分别占比22.79%和12.15%。
推荐阅读

因存在未按基金合同约定进行投资等违规行为,爱杭私募被监管责令改正
8月31日,安徽证监局发文称,经查,爱杭私募基金管理(安徽)有限公司(以下简称“爱杭私募”)在从事私募基金业务活动中存在八项情形,包括未及时更新管理人及从业人员信息、所管理私募基金的投资运作情况;未按基金合同约定进行投资;委托不具有基金销售资格的第三方从事资金募集活动;从事不符合规定的明股实债业务;存在管理未备案基金的情况;信息披露工作不到位,披露信息不准确;在投后管理方面未履行谨慎勤勉义务;未按规定开展投资者适当性管理工作。
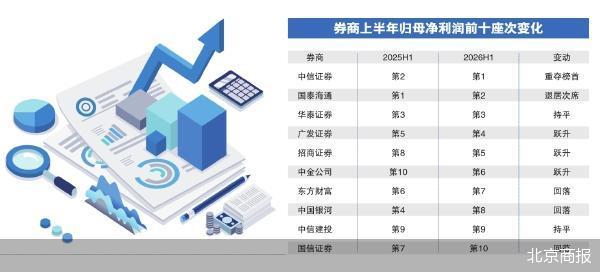
前十洗牌 50家券商上半年净赚1672亿元
对比2025年上半年,券商整体营业收入、归母净利润大幅增长,百亿净利阵营扩容,头部机构位次更迭,部分中型券商实现突围,行业业绩分化进一步加剧。
收评:创业板指、深成指均跌超1% 农业、消费股逆势走强
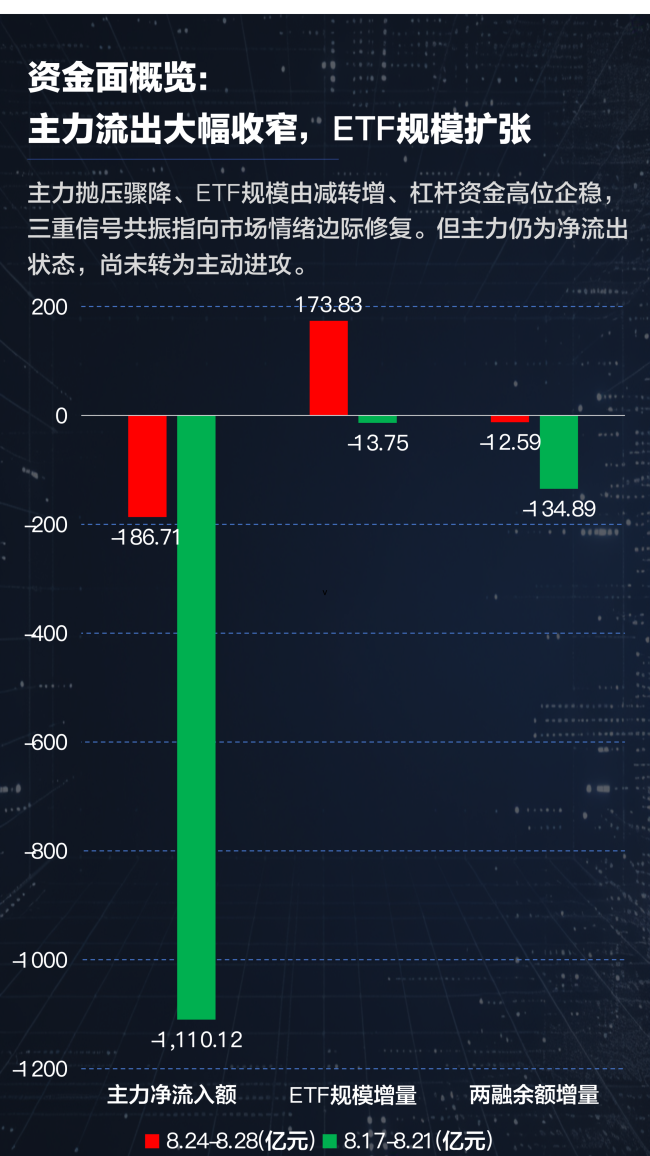
市场震荡调整,创业板指跌超1%,科创50指数跌超2%。沪深两市成交额2.03万亿,较上一个交易日缩量976亿。

国投证券上半年净利24亿同比增4成,资管业务净收入1.15亿元下滑逾4成
上半年国投证券实现营收70.50亿元,同比增长21.60%;归母净利润24.20亿元,同比增长41.50%。
申万宏源上半年净利增三成达57.3亿,投行营收缩水12%成唯一下滑项
申万宏源在财报中指出,2026年下半年,投行业务市场竞争仍将保持激烈态势,公司将加快推动以客户为中心的综合服务模式转型。

山西证券上半年净利增15%至6亿元,自营同比下滑11.78%“拖后腿”
上半年自营业务表现欠佳,报告期实现营业总收入5.67亿元,同比下降11.78%,营业利润率65.04%。
东方证券上半年净利增30%至45亿,国际业务及其他项营收下滑五成,拟251亿收购上海证券
公司业绩增长主要得益于证券投资、经纪业务、资产管理及另类投资等业务收入的同步提升。

南京证券上半年净利7.96亿增近三成,投行业务营收0.75亿同比缩水近一成
公司于2026年8月收到证监会批复,同意公司向专业投资者公开发行面值总额不超过200亿元公司债券的注册申请。
太平洋证券上半年实现营收6.88亿、净利润1.44亿,证券投资、投行业务均同比下滑
证券投资业务实现营业收入1.44亿元,同比下降29.14%;投资银行业务实现营业收入0.31亿元,同比下降13.91%。
华林证券上半年净利2.58亿降23%,自营收入腰斩,拟2亿控股海航期货
华林证券上半年自营业务收入同比下降58.24%,主要系本期A股市场呈现震荡态势,公司权益类投资公允价值变动损益同比下降。