资产收缩、营收齐跌,两家老牌头部消金“以规模换质量”
消费金融公司2026年上半年成绩单陆续出炉。9月1日,北京商报记者梳理发现,从营收、净利表现及资产规模来看,行业座次又有较大变化。而其中,两家老牌头部机构招联与兴业消费金融的跌势引人关注。
在行业息差收窄、利率严格压降、合规成为“生命线”的背景下,主动收缩规模、控制存量风险,成为头部消费金融公司普遍的现实选择。在这场“以规模换质量”的大考中,招联、兴业消费金融二者正向着相同目标迈进,但或将给出不一样的解题思路。
主动压降规模
随着中国联通、兴业银行2026年半年报发布,旗下招联及兴业消费金融经营数据一并披露。
上半年,招联实现营收66.88亿元,同比下降15.33%,净利润13.81亿元,同比下降8.18%;兴业消费金融实现营收38.93亿元,同比下降14.63%,净利润7.42亿元,同比下降14.52%。
两机构均非近年来首次出现业绩下滑。兴业消费金融2023年净利润同比下跌16.89%,2024年跌幅高达79.25%。2024年招联营收、净利润“双降”,2025年“增利不增收”。
总资产方面二者同样齐齐收缩。截至2026年6月末,招联总资产为1473.56亿元,半年缩减近200亿元;兴业消费金融报629.87亿元,同比下降22.75%,环比降19.24%。
从行业排名来看,破千亿元大关的招联仍稳居第二;兴业消费金融的资产总额自2023年达到高点后持续缩减,到今年上半年,已被南银法巴消费金融、宁银消费金融反超。
两家成立超10年的消费金融公司,在业内“第一梯队”的地位不可撼动。谈及业绩滑落原因,博通咨询首席分析师王蓬博认为,当前行业监管持续收紧,信贷利率上限规范化落地,市场整体息差持续收窄,存量高收益资产逐步出清,新增资产盈利空间被动压缩,因此机构整体营收增长失去支撑。加之居民信贷需求疲软,行业优质客群竞争加剧,机构获客与运营成本有所提升,且存量不良资产持续核销处置、减值计提力度增加,多重因素叠加最终导致营收和净利润同步走低。
机构的主动战略调整也产生了重要影响。可以看到,两家机构意在开启缩表控风险的经营策略,压降信贷投放规模。截至2026年6月末,兴业消费金融各项贷款余额616.74亿元,相较于2025年6月末的805.20亿元,减少23.4%。
招联方面表示,2026年,面对宏观经济承压、发展环境深刻调整、各类不确定性因素交织叠加带来的影响,招联始终恪守稳健发展主基调,着眼于长远健康发展,主动压降总体规模,着力锻造低投诉经营能力和核心风控能力,结合持续让利实体经济、主动优化资产结构的经营导向,夯实穿越周期、行稳致远的底层逻辑,为持续高质量发展积蓄深厚势能。
截至发稿,兴业消费金融方面暂未对北京商报记者关于其业绩情况的采访进行回应。
尚未完全跑通
事实上,招联、兴业消费金融两家老牌头部消费金融机构的战略调整,也正是行业整体面对现实的普遍选择。
自2025年来,一场力度空前的监管“风暴”已然兴起。《个人贷款业务明示综合融资成本规定》已于2026年8月1日落地,《金融产品网络营销管理办法》则将于2026年9月30日施行,二者对息费明示、第三方助贷合作有着严格要求。
而从价格角度来看,“高利率覆盖高风险”这套粗放打法,正被监管明确锁死。2025年10月1日起施行的助贷新规,要求借款人单笔贷款综合融资成本不超过年化24%;部分地区有窗口指导,要求进一步压降消费金融公司个人贷款综合成本至20%。
有资深从业人士向北京商报记者直言,如今的各消费金融公司都是在“玻璃里捡糖块”,提升风控水平谋转型,是必然、也是唯一路径。
“消费金融行业处于深度调整期,缩表并非个别机构现象。包括头部在内的消费金融公司主动减量提质,反映出行业正在经历转型阵痛,主要表现为告别旧有的规模扩张逻辑,转向质量优先的探索。”素喜智研高级研究员苏筱芮说道。
这一点同样体现在机构对不良资产的大规模出清上。今年以来,招联通过银登中心累计挂牌转让不良资产包达10期,均为个人消费贷款。招联方面透露,2026年上半年其信用减值损失同比下降18.48%,拨备率远高于行业平均水平。
在苏筱芮看来,对于招联、兴业消费金融来说,上述转型方向取得了阶段性的表内成效,其利润降速低于营收与资产降速,资产质量正得到优化。
不过,王蓬博进一步指出,“以规模换质量”当下尚未完全跑通,从业绩数据看,还没有形成质量、利润协同提升的经营状态。
究其原因,王蓬博提到,一方面,市场当中优质信贷资产供给有限,机构在严控风险的条件下很难获取足够的投放标的;另一方面,原有业务模式存在路径依赖,业务结构调整带来内部磨合成本,叠加行业息差持续收窄,股东能够输出的优质客户资源存在上限,不良资产处置也会持续带来经营损耗,都会制约转型推进。
强化自营获客
“转型所具备的自营能力是目前行业所缺乏的”,苏筱芮坦言。北京商报记者注意到,从获客渠道来看,招联、兴业消费金融两机构呈现出一定差异。
招联以股东协同为主。“好期贷”“信用付”两大消费金融产品体系,为用户提供全线上、免担保、低利率的信贷服务,现已全面覆盖购物、旅游、教育、装修等众多消费场景。其也在与中国联通探索通信账户与金融账户融合的路径,借鉴互联网消费模式经验创新打造“联通白条”产品。
兴业消费金融则由早期的“直营+线下”逐步转向助贷轻资产。2020—2022年,其主推10万元以上“兴家贷”“兴才贷”大额产品。此后受宏观环境等影响,兴业消费金融线上业务贷款余额占比逐年提升。据其官网2026年6月披露的合作机构名单,互联网贷款合作机构达41家,包括度小满、分期乐、微众银行等均以助贷形式合作。负责引流及增信服务的线下合作机构则缩减至11家。
对比2025年、2026年兴业银行半年报,北京商报记者注意到,关于兴业消费金融报告期内的工作成效,“线下业务坚持亲核亲访、送贷上门的展业机制”等表述不再是重点,取而代之的是“持续优化客群与业务结构,加快获客与风控能力建设,构建涵盖全客群多元化消费场景的服务体系”“纵深推进集团协同营销战略,充分发挥母子联动优势,切实提升对集团零售长尾客群的综合金融服务能力”。
“基于二者模式区分,建议招联进一步优化客户分层,收紧第三方渠道客群准入,扩大金融债与ABS发行优化资金成本,依托股东生态挖掘场景分期增量;兴业消费金融则需要守住自主风控底线,完善助贷机构考核机制,承接母行溢出优质客群,保留部分自营业务能力,优化负债结构。双方只有平衡好规模、风险、收益三者关系,才可以推动业绩修复。”王蓬博说道。
苏筱芮指出,总体看,消费金融公司需强化自营获客能力、自主风控能力的长期建设,继续压降高风险业务,同时关注风险、贷后催收相关合规体系,加强合作机构的筛选与动态管理,以科技为锚推动精细化客群分层、轻量化拓客的能效提升。
推荐阅读
华夏银行上半年实现营收513.08亿元,净利润下滑超18%
日前,华夏银行(600015.SH)发布2026年半年度报告。报告期内,该行营收实现双位数增长,但归母净利润出现明显回落。

因存在未按基金合同约定进行投资等违规行为,爱杭私募被监管责令改正
8月31日,安徽证监局发文称,经查,爱杭私募基金管理(安徽)有限公司(以下简称“爱杭私募”)在从事私募基金业务活动中存在八项情形,包括未及时更新管理人及从业人员信息、所管理私募基金的投资运作情况;未按基金合同约定进行投资;委托不具有基金销售资格的第三方从事资金募集活动;从事不符合规定的明股实债业务;存在管理未备案基金的情况;信息披露工作不到位,披露信息不准确;在投后管理方面未履行谨慎勤勉义务;未按规定开展投资者适当性管理工作。
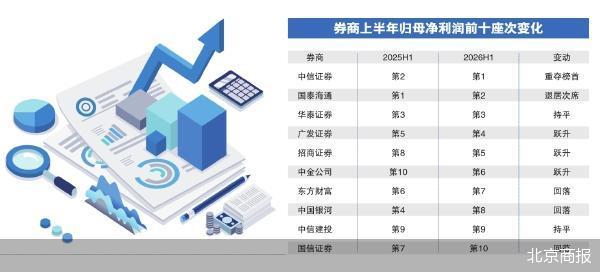
前十洗牌 50家券商上半年净赚1672亿元
对比2025年上半年,券商整体营业收入、归母净利润大幅增长,百亿净利阵营扩容,头部机构位次更迭,部分中型券商实现突围,行业业绩分化进一步加剧。
收评:创业板指、深成指均跌超1% 农业、消费股逆势走强
市场震荡调整,创业板指跌超1%,科创50指数跌超2%。沪深两市成交额2.03万亿,较上一个交易日缩量976亿。

国投证券上半年净利24亿同比增4成,资管业务净收入1.15亿元下滑逾4成
上半年国投证券实现营收70.50亿元,同比增长21.60%;归母净利润24.20亿元,同比增长41.50%。
申万宏源上半年净利增三成达57.3亿,投行营收缩水12%成唯一下滑项
申万宏源在财报中指出,2026年下半年,投行业务市场竞争仍将保持激烈态势,公司将加快推动以客户为中心的综合服务模式转型。

山西证券上半年净利增15%至6亿元,自营同比下滑11.78%“拖后腿”
上半年自营业务表现欠佳,报告期实现营业总收入5.67亿元,同比下降11.78%,营业利润率65.04%。
东方证券上半年净利增30%至45亿,国际业务及其他项营收下滑五成,拟251亿收购上海证券
公司业绩增长主要得益于证券投资、经纪业务、资产管理及另类投资等业务收入的同步提升。

南京证券上半年净利7.96亿增近三成,投行业务营收0.75亿同比缩水近一成
公司于2026年8月收到证监会批复,同意公司向专业投资者公开发行面值总额不超过200亿元公司债券的注册申请。
太平洋证券上半年实现营收6.88亿、净利润1.44亿,证券投资、投行业务均同比下滑
证券投资业务实现营业收入1.44亿元,同比下降29.14%;投资银行业务实现营业收入0.31亿元,同比下降13.91%。