开盘65秒封板,有色金属龙头年内第19次涨停
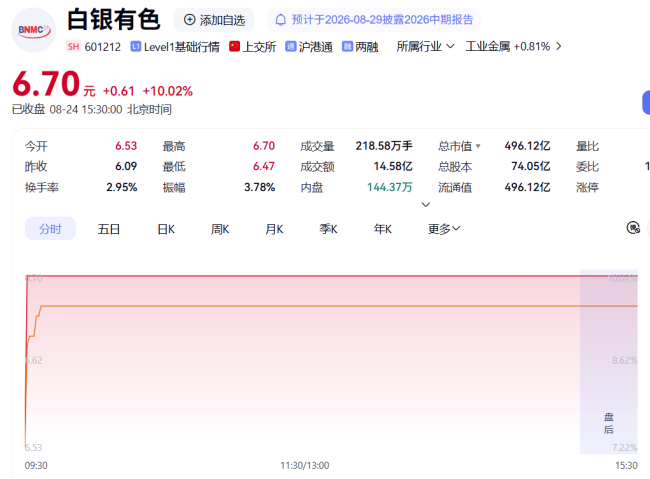
8月24日A股开盘仅65秒,白银有色(601212)封上涨停板,6.70元,涨幅10.02%,总市值跃至496亿元。这已是该股连续第二个交易日涨停,累计涨幅超过20%。当天,上证指数跌0.8%,创业板指跌超3%,全市场近4100只个股飘绿,贵金属板块逆市领涨,白银有色是其中第一只涨停的标的。
金价是直接引信。伦敦金现当日早盘突破4650美元/盎司,近4个交易日累计涨幅超7%;伦敦银现货同步跟涨,当日交投于69美元/盎司附近。
但连续涨停从来不只是“金价涨了”那么简单。白银有色7月14日扭亏预告已发布41天,Q2转亏的利空早已消化,市场在8月下旬金价突破前高后,对Q3盈利预期进行了集中重估。涨停背后,是预期差的共振。
金价新高,点燃了谁
在贵金属板块中,白银有色成为"情绪龙头"并非偶然。
一是低价与低市值带来的弹性。涨停前收盘价6.09元,在贵金属板块中价格最低,涨停后也仅6.70元,意味着同样的资金量能打出更大的涨幅,是短线资金天然的拉升标的。
二是板块异动中的"肌肉记忆"。2026年以来,白银有色多次在贵金属板块异动时充当领涨角色——1月20日起连续7个交易日涨停,年内涨幅一度高达159.66%;7月6日贵金属板块走强,白银有色率先涨停,湖南白银、山金国际等跟涨;8月21日黄金概念逆势走强,白银有色再度涨停;8月24日更是开盘即封涨停(盘中一度打开后迅速回封)。截至8月24日,该股近一年累计涨停次数19次。反复的领涨行为让市场对其辨识度和涨停基因形成共识,一旦金价出现突破信号,资金的第一反应就是扑向这只"老面孔"。
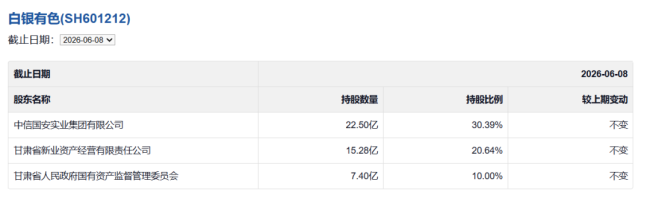
资金结构上,白银有色前十大流通股东以国资为主,三家合计锁定超60%流通盘,这类持股高度稳定,客观上为拉升提供了低抛压条件。
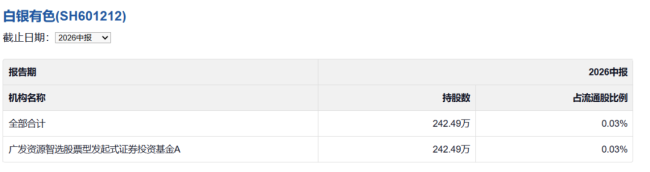
公募基金方面,根据2026年基金半年报数据,重仓白银有色的公募基金仅1家,持股242.49万股,占流通股本比例仅0.033%。机构持股率整体仅为4.54%,在A股有色北向资金属板块中属占比也处于极低水平位——8月24日龙虎榜显示沪股通净卖出约5.64亿元,外资借涨停减持意图明显。
一份扭亏公告
涨停的B面,是一份充满矛盾的半年成绩单。
7月14日,白银有色披露半年度业绩预告:归母净利润6400万元至9500万元,上年同期亏损2.17亿元,同比扭亏为盈。但细拆数据暴露了隐忧——Q1盈利1.5亿元,倒推Q2亏损约5500万至8600万元。
单季度预亏约7000万,原因不是Q1主业崩了,而是Q1利润里含了铜金价格高点带来的点价衍生品浮盈,Q2金属价格回落、浮盈回吐,冶炼加工薄利本色暴露。2026年Q1,公司毛利率10.19%,同比上升3.88个百分点,但经营活动现金流净额为-1.8亿元,上年同期为25.47亿元——盈利了,现金流反而大幅恶化,利润“含金量”存疑。
参照2025年,阴极铜毛利率-0.1%、锌产品毛利率-8.71%,冶炼主业卖一吨亏一吨,衍生金融负债高达17.81亿元。一家营收近千亿的公司,利润长期被衍生品和薄利主业双重拖垮。
2026年上半年的扭亏,很大程度上依赖衍生品浮盈,而非主营竞争力的根本改善。
然而到8月下旬,市场叙事发生了变化。金价在近4个交易日急涨超7%,突破4650美元前高,这意味着Q3单季盈利有望覆盖Q2亏损,全年归母净利润可能从“勉强扭亏”(中枢7950万)跃升至1.5亿甚至2亿元——从“可能扭亏”到“确定盈利”,这是一个边际上的重大变化。同时,Q2转亏的信息在7月14日已充分释放,此后股价横盘震荡41天,利空筹码基本出清。
扭亏预告让公司摆脱了“ST边缘”的阴霾,但真正点燃情绪的,是金价突破后市场对全年盈利预期从“可能”变为“大概率”的判断。市场交易的并非白银有色已经“脱胎换骨”,而是“最坏的时候大概率过去了”。
即将到来的验证
金价正处牛市。前海开源基金首席经济学家杨德龙指出,近期国际金价突破4600美元/盎司,根本逻辑有三:美国经济数据疲软推升降息预期;美债收益率回落对金价形成支撑;全球央行二季度净购金289吨,同比增长62%,购金是应对美元贬值的重要手段。中长期看,去美元化是大势所趋,金价突破5000美元/盎司只是时间问题。
然而,金价的宏观牛市与基本金属冶炼行业的微观现实之间,横亘着巨大鸿沟。
铜冶炼加工费已跌至历史极值。2026年全年铜精矿长单加工费(TC/RC)定格在0美元/吨,系行业首次零长单,较2025年的21.25美元/吨大幅跳水。现货TC已下探至-125美元/干吨,2026年7月更是跌破-150美元/吨,而2023年底这一指标还超过90美元。TC是矿山向冶炼厂支付的加工费用,TC越低,表明矿石越稀缺,冶炼厂议价能力越弱。
矿冶供需错配是根源。国内2023—2025年新增矿铜冶炼产能265万吨/年,海外新增175万吨/年,2026年预计再增80万吨/年;而同期铜矿仅增长约100万吨/年。2025年三季度起全球铜矿产连续下滑,品位下降与矿端干扰持续加剧原料紧缺。冶炼产能过剩与矿石短缺双向挤压,冶炼厂在现货市场不计成本抢矿。
锌冶炼同样惨烈。2026年6月,国产锌精矿TC均价跌至-200元/金属吨——矿山反过来向冶炼厂收费,而18个月前还在3500元/吨。截至8月21日,TC已进一步跌至-1550元/金属吨,行业叠加副产品收益后仍亏损约1300元/吨。矿端供给紧张是主因——Glencore和Teck两家减量合计超30万吨,占全球年产量2.4%。
硫酸副产品成“救命稻草”,行业盈利逻辑彻底改写。硫酸收益已系统性超越主产品冶炼利润,成为冶炼企业维持开工率的“现金流缓冲垫”。国内铜冶炼的核心逻辑已从“为产铜而产酸”转变为“为保利而产酸”——即便加工费为负,冶炼厂主动减产的经济动机也十分薄弱。铜冶炼具有连续生产属性,企业在长单履约、设备稳定等多重约束下,难以迅速大规模停炉。
与冶炼端困境形成鲜明对比的是矿山端的高景气。2026年铜价持续创历史新高,瑞银预计铜市场缺口将从2026年的21.9万吨扩大至2027年的37.9万吨,高盛将2026年底LME铜目标价上调至13735美元/吨。行业利润正加速向上游矿山集中。
这意味着什么?对于外购原料占比极高的基本金属冶炼企业而言,既没有矿山的资源红利,又要承受加工费深度负值的挤压。2026年Q1行业毛利率改善,更多是价格顺风下的副产品收益和存货价值重估,而非冶炼主业的质变。在金价和硫酸价格高企时,冶炼厂尚能维持运转;一旦副产品价格回落,行业亏损将迅速暴露。基本金属冶炼行业能否走出当前的利润塌陷——目前来看,这一拐点尚不明朗。
8月29日,白银有色将披露2026年正式中报。届时市场会看到Q2单季实际亏损额、衍生金融工具公允价值变动明细、分业务毛利率变化及经营现金流能否转正。金价能站多久,衍生品会不会再次反噬,冶炼毛利何时真正转正——这些才是决定白银有色能否从“涨停标的”变成“成长标的”的真正答案。
推荐阅读
配售800亿后,蔡崇信、吴泳铭出手增持1.2亿港元阿里股票
8月24日消息,据港交所最新信息,在阿里巴巴宣布800亿港元新股配售计划后,集团主席蔡崇信、CEO吴泳铭出手增持合计约1.2亿港元阿里股票。
珀莱雅半年报:多品牌业务增长,科研与全球化布局提速
当前正值美妆行业半年报密集披露期,珀莱雅化妆品股份有限公司(以下简称“珀莱雅”)也于8月24日晚正式发布财报,实现了营业收入、归母净利润双增。

方便面巨头业绩集体“飘红”
受益于业绩回暖,“方便面又好卖了”登上热搜。康师傅、统一中期报告显示,二者方便面业务收入分别同比增长2%和4.7%,利润增长更为显著;日清中国业务也实现增长。
优利德三线突围,国产仪器的拐点真的来了吗?
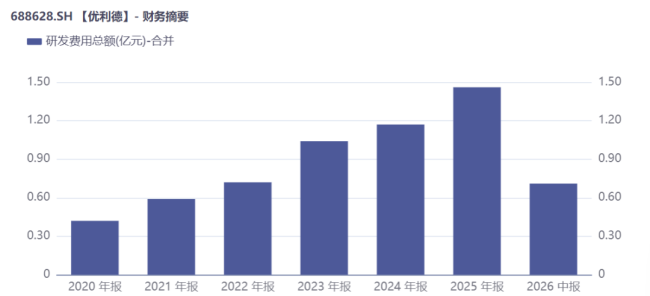
8月15日,优利德(688628.SH)交出2026年半年度答卷:上半年营收8.15亿元,同比增长32.02%。
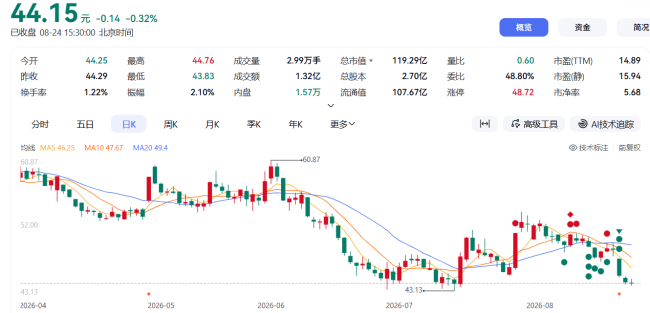
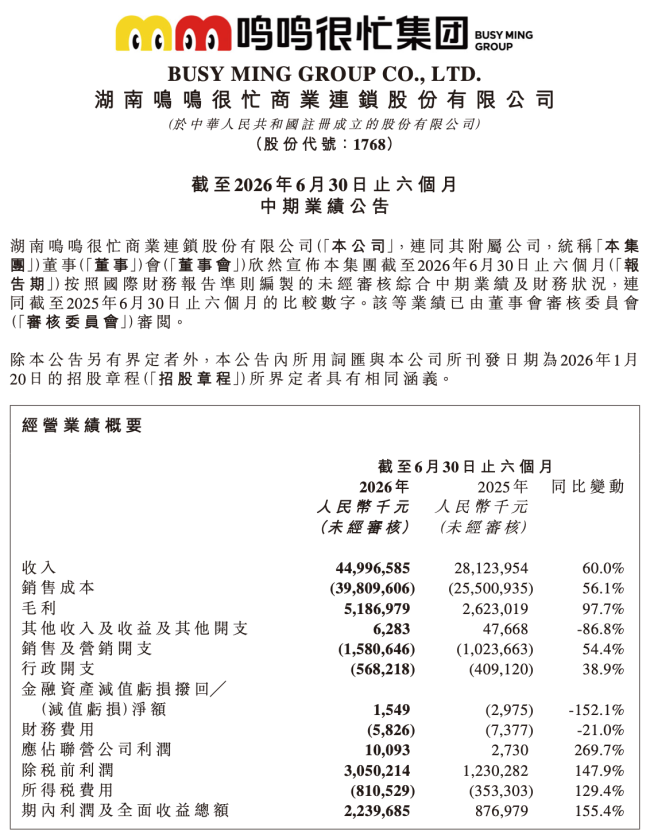
上半年新开店4590家,鸣鸣很忙半年狂赚24.5亿
8月24日盘后,湖南鸣鸣很忙商业连锁股份有限公司(下称“鸣鸣很忙”)发布截至2026年6月30日止六个月中期业绩。
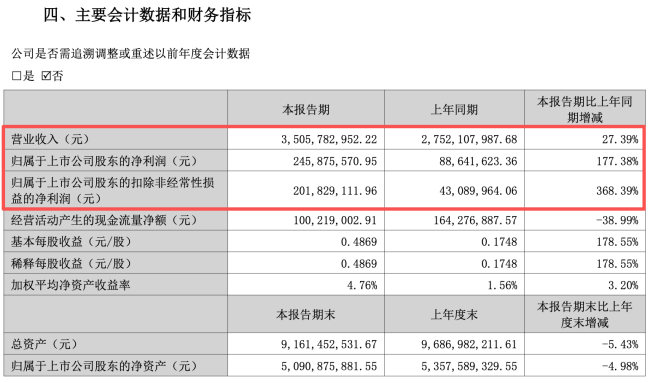
门店扩张至2.6万家,鸣鸣很忙下半年继续深耕县乡市场
8月24日,国内量贩零食零售巨头鸣鸣很忙集团(1768.HK)发布的2026上半年中期报告显示,截至2026年6月30日,营业收入449.97亿元,同比大增60%;期内利润达22.4亿元,同比激增155.4%。
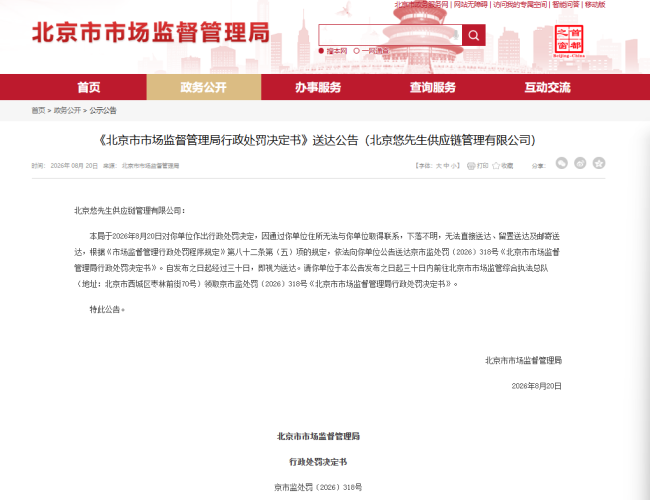
"悠先生"咖啡无直营店、注册地无人、无特许经营注册,被罚没53万元
2026年8月20日,北京市市场监督管理局发布了一则特殊的送达公告:对北京悠先生供应链管理有限公司的行政处罚决定书,因通过其注册地址无法与该公司取得联系,只能以公告方式送达。

麦当劳入驻美团拼好饭,全国超3000家门店上线套餐
8月24日,麦当劳上线美团拼好饭套餐,全国超3000家门店参与。此前,肯德基、汉堡王、必胜客、老乡鸡等国内国际一线品牌均已入驻美团拼好饭,拼好饭正在成为餐饮大牌承接刚需消费的常态化经营渠道。

营收增长净利却转负,品渥越卖越亏?
作为整合全球优质食品资源的健康食品赛道玩家,近日品渥食品交出了一份业绩承压的半年报,营收同比增长5.92%至3.93亿元,但归母净利润亏损448.24万元,同比由盈转亏。

青春市集·钱大妈安心社区行杭州首站圆满举行,青年在社区生鲜赛道探索创业起点
8月23日,由中国青年创业就业基金会与钱大妈集团联合主办的“青春市集·钱大妈安心社区行”首站活动在杭州市拱墅区桦枫居南区举行。
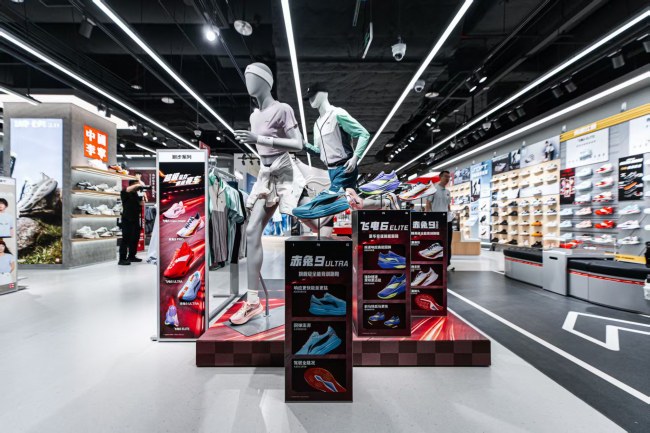
李宁上半年稳定增长,下半年审慎应对市场挑战,专业资源投入再突破
8月20日,李宁发布的中期业绩显示,在整体零售消费承压、运动用品行业竞争加剧的背景下,李宁收入达152.35亿元,同比上升2.8%;权益持有人应占溢利为18.16亿元,同比增长4.5%,净利率为11.9%。集团整体毛利率为50.9%,较去年同期上升0.9个百分点。
电池行业上市公司董事长薪酬盘点:中创新航董事长刘静瑜登顶去年最高薪酬
27家锂电上市公司董事长薪酬分化显著,职业经理人高薪突出,映射行业周期与治理格局变迁。