张凌赫代言的“幕后推手”,要IPO了
近日,上海剧星传媒股份有限公司(以下简称“剧星传媒”)正式向港交所递交上市申请书,独家保荐人为浦银国际。
剧星传媒成立于2011年,是一家整合营销服务提供商,其主营业务之一正是明星及达人营销——赵丽颖代言认养一头牛、张凌赫代言拉面范、欧阳娜娜与周冠宇牵手爱玛,这些出圈合作背后,都是它在操盘。
根据弗若斯特沙利文数据,按2025年收入计,剧星传媒是中国第五大整合营销服务提供商及中国最大的品牌IP内容营销服务提供商。
眼下,整个营销传播行业正经历被AI技术深度重塑的过程,剧星传媒也试图借这轮AI热潮打开新的想象空间,据招股书披露,其已将大模型技术应用于内容策划、达人匹配、效果预测等核心环节。而在港股市场,营销服务上市公司历来稀缺,此次剧星传媒冲刺IPO,能否借AI的东风顺利补上这一板块的缺口?
电视台老兵创业,三换赛道精准踩中风口
剧星传媒的故事,绕不开一个名字:查道存。
创业之前,查道存在安徽电视台任职超过13年,一路做到广告部主任。那正是电视广告的黄金年代,品牌排着队挤进卫视的综艺与黄金档,而广告部正是离这些钱和内容最近的位置。十几年的浸淫,让他把“什么样的内容值钱、什么样的广告能打”摸得透透的,也为日后创业攒下了最底层的判断力。
2011年,查道存决定自己下场。他拉来同出身安徽卫视的俞湘华、常青,来自浙江广电系统的高志勇,以及时任拉芳家化副总裁的吴景璇,共同出资创办剧星传媒。如今回过头看,这五个人凑在一起:有人懂内容的生产逻辑,有人懂媒体的传播规则,也有人懂品牌的生意诉求,恰好拼出了一家营销公司最需要的底色。
此外,他们起步的时点同样卡得很准——那几年,视频网站正从电视台手里接过流量的接力棒,综艺与剧集的广告投放进入高速增长期,公司一出生,便切进了综艺冠名与剧集植入这门“大剧营销”生意。
根据招股书,自2013年以来,剧星传媒一直是优酷、爱奇艺、腾讯视频等头部视频平台最大的本土广告代理之一。
而当短视频浪潮涌来时,剧星传媒再度踩准节奏,成为抖音、微博等短视频与社交媒体平台最大的本土广告代理机构之一,并顺势补上了效果营销与直播电商两块拼图。
再往后,风口又吹到了微短剧上。短剧刚显露出“以剧带货”的苗头,剧星传媒便在2022年组建团队入局,2026年5月又将队伍升格为独立的短剧营销部。到部门成立时,公司已累计操盘短剧超过40部、服务三十余家头部品牌。
典型案例就是为三亚·亚特兰蒂斯酒店定制的短剧《亚特兰蒂斯追妻记》,淡季直接带动超200万元的营收增长,投资回报率突破10倍。
根据弗若斯特沙利文数据,按2025年收入计,剧星传媒是中国第五大整合营销服务提供商及中国最大的品牌IP内容营销服务提供商。另按合约价值计,则是中国最大明星营销服务提供商。
客户层面,招股书显示,公司累计服务超2000家客户,2025年覆盖69家中国500强与14家世界500强企业,前十大客户平均合作年限超过7年,合作媒体平台超50家、累计合作达人超14万名。
纵观这15年,剧星传媒几乎踩中了中国广告业每一次换挡的节点:从电视台到长视频,从短视频与直播再到微短剧。如今,它把这些积累一并带向港股,若闯关成功,这家常年隐身的“幕后操盘手”,也将正式走向公众台前。
一门“夹缝生意”,年营收83亿
说完故事,再看生意。
剧星传媒的商业模式并不复杂,本质上就是一个连接平台和品牌之间的管道角色:公司先跟视频网站、短视频平台谈好价格,大批量拿下广告位和流量,然后自己配上策划方案、请明星代言、做内容创意,最后打包成一个完整的营销套餐卖给品牌方,赚的就是中间的差价和服务费。
顺着这个逻辑,剧星传媒将业务拆分为五大板块,分别是品牌IP内容营销、明星及达人营销、效果营销、直播电商营销以及国际营销。根据招股书,其是行业前十大服务商中唯一同时覆盖上述所有业务板块的全链路服务商。
财务数据显示,2023年至2025年,剧星传媒营业收入分别为62.45亿元、66.97亿元和83.71亿元,复合年增长率15.8%;2026年一季度,公司实现收入23.05亿元,同比增长44.1%。
具体来看,品牌IP内容营销是公司收入的主力,2025年进账43.99亿元,占比52.5%;其次是效果营销,占比为33.4%。
不过,营收逐年递增的同时,公司的盈利能力却始终处于一个较低的区间。招股书显示,2023年至2026年一季度,剧星传媒的净利率分别为1.2%、0.9%、1.1%、0.9%。而这些钱几乎都花在了媒体采购上——报告期内,剧星传媒的媒体采购成本分别为58.48亿元、62.48亿元、78.20亿元及21.62亿元,分别占当期销售成本总额的97.6%、97.4%、97.6%及97.9%。
对于这种成本结构,剧星传媒在招股书里坦言:主要媒体平台在定价、返利政策、结算条款或流量分配机制方面的任何不利变动,均可能增加我们的销售成本、降低我们的毛利率或影响我们以具成本效益的方式交付营销结果的能力。
换句话说,剧星传媒的命脉,并不完全握在自己手里。
新故事:AI与出海
其实,剧星传媒所处的营销行业,困境远不止低利润这一桩。
一来,目前行业里“去中介化”的趋势越来越明显,广告主正逐渐绕开代理商直接对接平台;二来,营销预算高度顺应周期,经济波动时企业砍掉的第一刀往往就是广告;三来,明星与达人一旦“塌房”,营销投入很可能付诸东流。更重要的是,AI的出现,正在深度改写传统广告公司赖以生存的“创意+媒介”逻辑。
面对上述结构性风险,剧星传媒给出的解题思路是:把“IP+AI”当成新引擎,并将目光投向更远的海外。
所谓“IP+AI”,就是用AI把“选内容”这门手艺工业化。根据公开信息,目前公司已经自研出了星河AI全链路工作台,该产品不仅能用AI理解客户营销需求并生成策略建议,还可以通过量化评估体系辅助筛选匹配IP、艺人、达人等资源,相当于把过去“资深策划拍脑袋”的环节,换成了“模型算概率”。
除了推动智能化技术之外,出海则被剧星传媒视为业务增长的第二曲线。
早在2024年5月,剧星传媒就成立了国际营销事业部;2025年9月,其出海业务的GMV首次突破100万美元,并用两个月时间实现了翻倍增长;2026年7月,公司又取得了TikTok for Business授权代理商资格,业务增长势能进一步释放。
值得一提的是,从本次IPO的募资用途也能看出公司对上述两块业务的重视程度——据招股书,本次募集资金将投向智能化营销技术平台升级、直播电商与国际营销扩张,以及品牌IP内容营销的创意开发与版权合作。
前15年,剧星传媒证明了自己能一次次踩着风口把生意做大;接下来的故事,则要看它能否用AI的效率和出海的增量,把1%的净利率做得更厚,让资本市场更愿意为这个“夹缝生意”买单。
推荐阅读
新华传媒:筹划发行股份购买界面财联社控股权并停牌
9月7日,新华传媒(600825.SH)公告称,公司拟以发行股份方式购买上海界面财联社科技股份有限公司控股权,预计构成重大资产重组,不构成重组上市。
沪指半日涨0.36% 化肥、农药板块集体爆发
市场早盘震荡分化,三大指数涨跌不一,创业板指再度翻绿。沪深两市半日成交额1.26万亿,较上个交易日放量122亿。盘面上热点快速轮动,全市场超3400只个股上涨。截至上午收盘,沪指涨0.36%,深成指涨0.05%,创业板指跌0.15%。
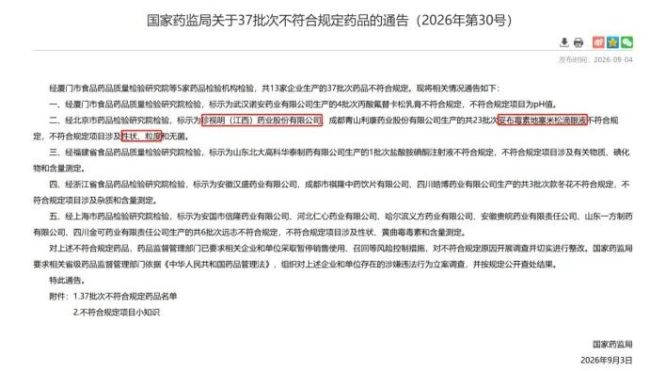
珍视明滴眼液被检出不合规,回应:或与运输温度、放置方式有关,不会影响IPO进程
据国家药监局9月4日发布的《关于37批次不符合规定药品的通告》显示,经5家药品检验机构检验,共13家企业生产的37批次药品不符合规定。
宇邦新材易主谜团:新收购主体成立不足十日,通航资本跨界接盘光伏焊带企业
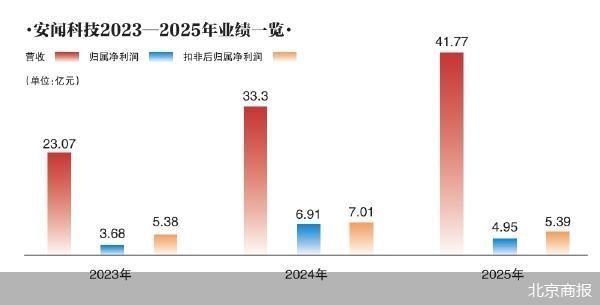
停牌一周之后,光伏焊带企业宇邦新材(301266.SZ)抛出控制权变更方案。一家刚刚设立不到 10 天的主体,将通过 “协议转让 + 部分要约” 组合方式拿下上市公司控制权。

从迈瑞出走,到高瓴礼来亚洲投资的器械企业刚刚IPO
2026年9月7日,麦科田正式在港交所敲响上市锣声。截至发稿时,公司股价10.23元,跌33%,总市值约49.3亿元。
传月之暗面向港交所秘密交表 正式启动IPO
据媒体报道,月之暗面(Kimi)已于本周以保密形式向港交所递交 A1 文件,正式启动港股 IPO 流程。A1 是企业申请在港交所上市时提交的正式申请表之一。Kimi 方面回应称:“对于市场传闻不予置评,目前暂无可以披露的信息。”
液冷龙头飞龙在天,1%营收占比撑起300亿市值
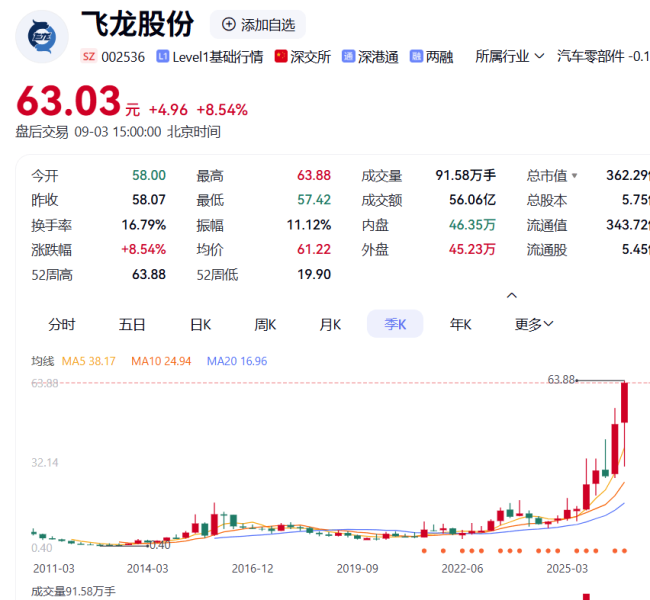
9月3日,液冷服务器概念股飞龙股份盘中一度二连板涨停,股价创出历史新高,报63.03元/股,市值超362.29亿元,截止当日收盘公司股价涨8.54%,报收于63.03元。一个让人困惑的事实是:这家公司上半年营收22.06亿元,同比微增2.03%,归母净利润却只有7570.99万元,同比暴跌64.02%。
A股中报利润图鉴:谁凭“真实力”,谁搞“障眼法”
靠非经常性损益换来的暴涨,终究是昙花一现;只有那些深耕主营业务,在行业周期中守住核心竞争力,实现扣非净利润持续稳健增长的公司,才能在资本市场的长跑中穿越牛熊。
翻倍行情戛然而止,深度拆解深中华A真实经营底色
近期,A股市场黄金赛道热度飙升,叠加AI概念发酵,老牌上市公司深中华A(000017.SZ)走出一波上涨行情。
13亿元房租“压垮”微创系?四公司集体停牌调查
停牌背后,严苛的对赌协议、巨额到期债务以及被切断的资产处置路径,三重压力交织,才是微创系此次“生死闯关”的真正考验。
大股东资产增值8亿元二次闯关注入,华峰化学仍称去年方案是“更优解”,中小股东是否买账?
在承诺大限倒逼下,华峰化学提价调整方案二次闯关,估值让步与业绩焦虑交织,中小股东投票悬念犹存。
被美国资本市场冷落之后,永和大王母公司赴港IPO
弃美赴港,菲律宾餐饮巨头做了个180度掉头的决定。这家公司正是快乐蜂食品(Jollibee Foods),永和大王、添好运的母公司。