茅台市场化改革“半年考”:Q2业绩下滑,直销与提价红利仍待兑现
文丨杨泽世
贵州茅台(600519.SH)的市场化改革力度空前,打破了沿用多年的经营习惯。
在定价机制上,贵州茅台不再执行固定的出厂价、市场零售价,转而推行“随行就市”的动态价格机制。今年以来,贵州茅台已经进行五次市场价格调整。另外,渠道端也在持续重构,直销成为贵州茅台新周期下的战略重心,其营收占比已超过经销渠道。
然而,本应对业绩利好的系列调整,却换来一组略显冰冷的数字。近日,贵州茅台披露2026年上半年经营数据,净利润同比减少近2%,二季度营收、净利更是双双下滑。
在8月21日贵州茅台业绩会上,面对投资者提出的业绩问题,贵州茅台董事长陈华表示,“企业业绩指标出现阶段性波动调整亦属正常。目前来看,总体市场销售形势稳定,达成了我们的预期。下半年会应对诸多挑战,存在一定的不确定性。”
Q2哑火
市场化改革运行半年,贵州茅台业绩压力仍存。
近日,贵州茅台发布2026年半年报。报告显示,该公司上半年实现营业收入907.03亿元,同比增长1.47%;净利润445.17亿元,同比减少1.95%。
贵州茅台上半年的压力主要来自二季度。该公司当季实现营收367.9亿元,同比减少5%;净利润172.7亿元,同比减少6.9%。
陈华在业绩会上坦言,“二季度进入了传统的消费淡季,面对行业深度调整,消费需求疲软,贵州茅台酒整体表现稳健,但酱香系列酒面临压力和挑战。”
数据显示,今年上半年,茅台酒实现收入777.24亿元,同比增长2.8%;系列酒收入129.34亿元,同比减少6%。二季度,茅台酒、系列酒分别实现营收317.2亿元、50.5亿元,分别同比减少1%、25%。
可以看到,进入二季度后,茅台酒现增长压力,系列酒则是大幅下滑。两条产品线同时承压,背后既有行业调整的因素,也有贵州茅台内部改革带来的影响。
今年以来,贵州茅台推行市场化改革。在产品体系上,贵州茅台对普茅和非标产品有了新的规划:普茅回归主力单品,1L等其他规格辅助共同作为金字塔“底座”;精品和生肖文化酒作为“塔腰”产品;陈年贵州茅台酒及飞天文化酒作为“塔尖”产品。
在具体运营中,普茅开始在i茅台上售卖并增加投放量,还于上半年上调自营零售价、销售合同价。对于高附加值的非标产品,贵州茅台取消分销政策,意味着此前捆绑普茅的非标产品将要面对真实动销。目前,部分非标产品于二季度转向代售模式,不过该模式表现仍待观察。另外,根据市场情况,贵州茅台于年初将生肖、精品、陈年贵州茅台酒等非标产品价格下调。
一系列调整后,茅台酒受到影响。中银证券研报显示,2026年上半年茅台酒毛利率92.3%,同比减少1.6pct。茅台酒内部产品结构变化,主要为非标茅台受价格调整及渠道政策变化影响,占茅台酒的比重下降,飞天占比提升。
贵州茅台中小投资者“茅台900元真不算高”在社交平台上表示,“看来普飞以上的高端酒在降价和不再捆绑经销商搭货的双重压力下,净利润大为减少。如果照此下去,全年净利润增长要转正,压力山大。”
在贵州茅台管理层看来,此番调整是顺应市场规律,以消费者为中心,使产品价格体系回归市场真实需求。陈华坦言,“所有产品的价格全面‘随行就市’适配真实消费进行调整,产品综合吨酒单价和利润同比有所下降,但这样的价格体系更加适配市场需求。”
值得一提的是,5月中旬,贵州茅台上调生肖、精品、陈年贵州茅台酒等产品自营零售价格;7月,普茅年内第二次涨价,i茅台平台零售价、销售合同价分别上调至1639元/瓶、1369元/瓶。此次涨价红利能否在下半年兑现,仍待观察。
此外,被视作第二增长曲线的系列酒,仍面临需求压力。业绩会上,贵州茅台管理层表示,根据市场动销情况,系列酒于二季度同比减少了投放。
对于系列酒表现,贵州茅台董事王莉表示,“一季度借‘双节’旺季势能,系列酒销量、营收实现同比增长;二季度进入行业传统淡季,主动精准调控,尽管短期报表同比有所回落,但终端动销实现同比增长,渠道库存、存销比处于健康区间。截至目前,茅台1935酒渠道商合同执行计划已近80%,终端动销良好。”
直销占比上升
渠道体系的重塑,是贵州茅台市场化改革的重要一环。
数据显示,今年上半年,贵州茅台直销收入519.62亿元,同比增长30%;批发代理渠道收入386.97亿元,同比减少22%。在总营收保持稳定的情况下,天平已向直销渠道倾斜,上半年直销渠道收入占比提升至57%。
直销渠道中,增长最为明显的是i茅台。今年上半年,该平台实现酒类不含税收入402.64亿元,同比增长274.2%,占直营渠道比重为77.5%,占贵州茅台整体收入比重为44.4%。
i茅台是贵州茅台市场化改革的重要阵地,改革的“第一枪”也于i茅台打响。今年1月,i茅台开始销售普茅,上线之后供不应求成为常态。
东吴证券研报指出,普飞为i茅台销售主力,以1月份旺季为例,超212万笔订单中,普飞成交订单超过143万笔,约占67.5%。高性价比让普飞成为BC端接受度高的热销产品。
值得关注的是,i茅台近日宣布,增加茅台酒产品投放时段。为更好适配消费需求,自8月24日9点起,在原有20点、20点09晚间投放时段基础上,开设9点、9点09上午投放时段。其中,9点、20点投放产品为普茅、生肖酒等,另外两个时间段投放产品包括陈年茅台酒、精品茅台酒、1L装等。
太平洋证券研报显示,贵州茅台主动收缩批发渠道投放更多转向i茅台,二季度飞天开始放量,更多渠道利润回流直营渠道。
然而,随着直销渠道占比增加、核心产品普茅提价,传统经销商面临的转型压力也日益显现。在贵州茅台的规划中,希望经销商能够做好线下转化,为消费者提供优质服务,即从价差获利转变为服务获利。
这一转变在具体操作中,体现为部分产品转向代售模式,经销商从赚取差价变为赚取佣金。有投资者对此提问,“代售模式下经销商仅获取约5%的佣金,是否会引发传统经销商的抵触情绪甚至流失?”
陈华表示,商业模式上,在自售、经销模式的基础上,探索飞天53%vol 500ml贵州茅台酒以外其他产品运用“代售”模式,自4月份运行以来,总体运行平稳、市场稳定。代售模式下,经销商没有了资金成本、库存压力,又充分利用经销商向C的触达能力,更好地满足了消费者多样化的购酒需求。根据反馈的情况来看,经销商对代售业务模式认可,积极性较高。
不过,东吴证券研报显示,贵州茅台塔身乃至塔尖产品的批发代理渠道收缩转向代售,而代售主要从二季度开始推进,因代售产品价格较高而消费相对较疲软,因此还处于探索阶段。
核心产品提价、扶正直销渠道,可以明显看到贵州茅台的利润回流策略。这一策略是把过去掌握在经销商手里的权益收回,直接面向消费者销售,减少中间流通环节,更多的利润留存在贵州茅台中。但从上半年以及二季度的数据来看,贵州茅台仍处在改革的阵痛之中。
推荐阅读
Q2酒类市场景气指数跌破荣枯线,行业产品、场景、渠道亟待重塑
近期,白酒上市公司陆续披露2026年半年报。整体来看,尽管个别企业表现稳中有升,但行业整体仍处于收缩承压态势。


破解酒业密码,在ACI43.41的景气指数里,找到自己不败的位置
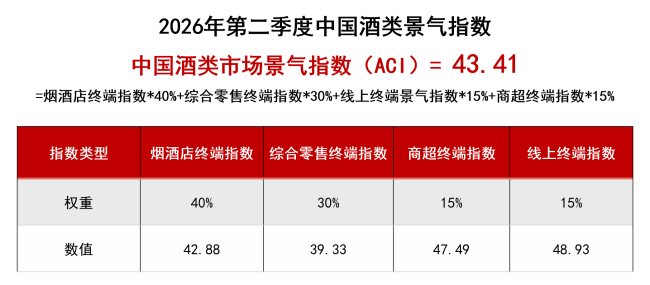
日前,中国酒类流通协会联合盛初咨询、尼尔森IQ发布二季度中国酒类市场景气指数(ACI):43.41。

26份酒企半年报关注的即时零售,未来空间有多大?
2026年半年报,超过25份报告提及即时零售,产品定制、自建渠道、平台合作三种打法已经成型,并有望为酒业带来至少三重结构性机会。
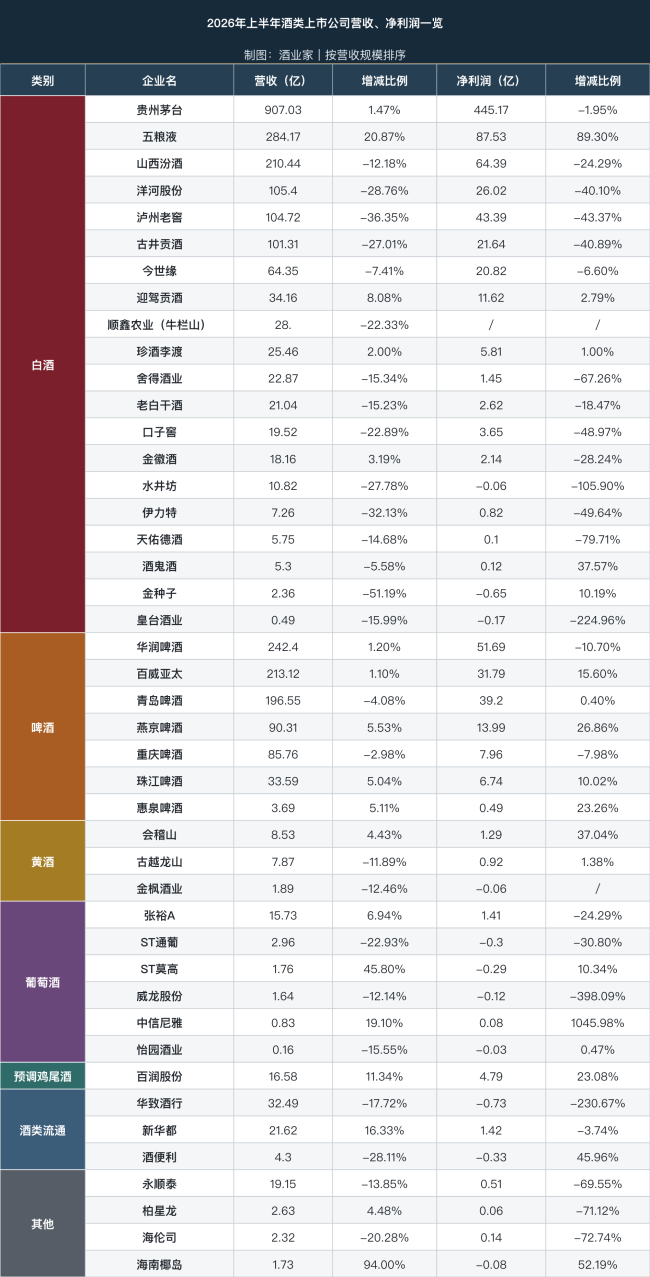
透视白酒2026半年报:20家上市酒企TOP5营收占比超8成、利润占比超9成,行业加速“出清”
截至8月30日晚间,20家白酒上市公司2026年半年报已全部出炉。
财报精读①|20家酒企交出“最惨”半年报,白酒还要“熬”多久?
8月30日晚间,A股、港股20家白酒上市企业悉数披露2026年半年度业绩报告,交出了本轮行业深度调整期的关键答卷。
山西汾酒从“规模扩张”迈向“价值深耕”,上半年实现营收210.44亿元
今年以来,山西汾酒坚持“全要素高质量发展”战略指引和“稳健压倒一切”经营基调,立足酒类消费理性化趋势,推动传统与新兴消费群体协同发力。产品上,山西汾酒依托“金字塔”结构夯实发展底气,核心百亿级大单品稳居市场前列,同时积极布局年轻化品牌矩阵;市场层面,全国化布局持续深化,省外市场稳步拓展;消费场景层面,打破固有边界,创新打造“观汾”新兴业态,精准触达年轻消费者。