透视白酒2026半年报:20家上市酒企TOP5营收占比超8成、利润占比超9成,行业加速“出清”
截至8月30日晚间,20家白酒上市公司2026年半年报已全部出炉。从财报数据来看,行业整体市场总量持续下行,头部占比进一步提升,其中TOP5(指茅台、五粮液、汾酒、洋河、泸州老窖,下同)营收在20家上市企业总营收占比从79.29%提升至81.46%,净利润占比从87.95%提升至90.5%。
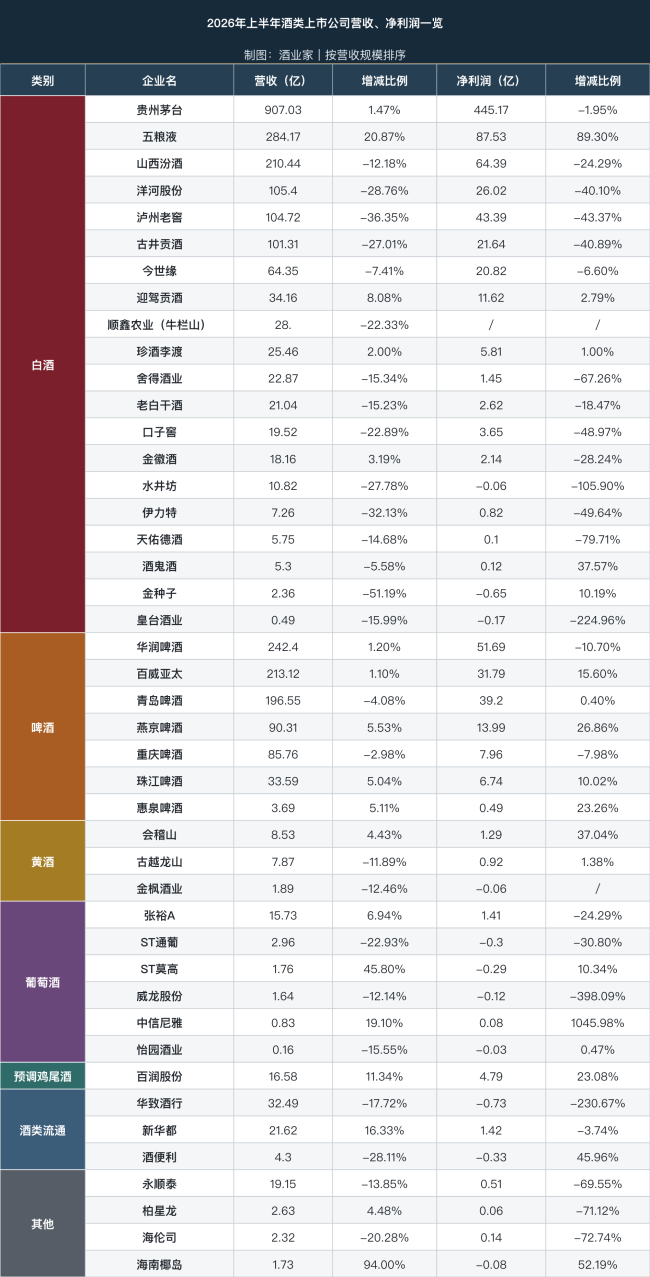
此外,半年报集体呈现出“报表内业绩承压、报表外经营修复”的鲜明特征。在白酒行业深陷周期性调整的当下,多数企业主动选择挤去渠道水分、坚定推进去库存动作,以短期盈利的适度让渡,换取长期经营质量的持续改善。基于此,部分企业在第二季度实现恢复性增长,例如今世缘与迎驾贡酒。值得关注的是,线上渠道正成为酒企结构性增长线。
马太效应加剧:TOP5营收占比超8成、利润占比超9成
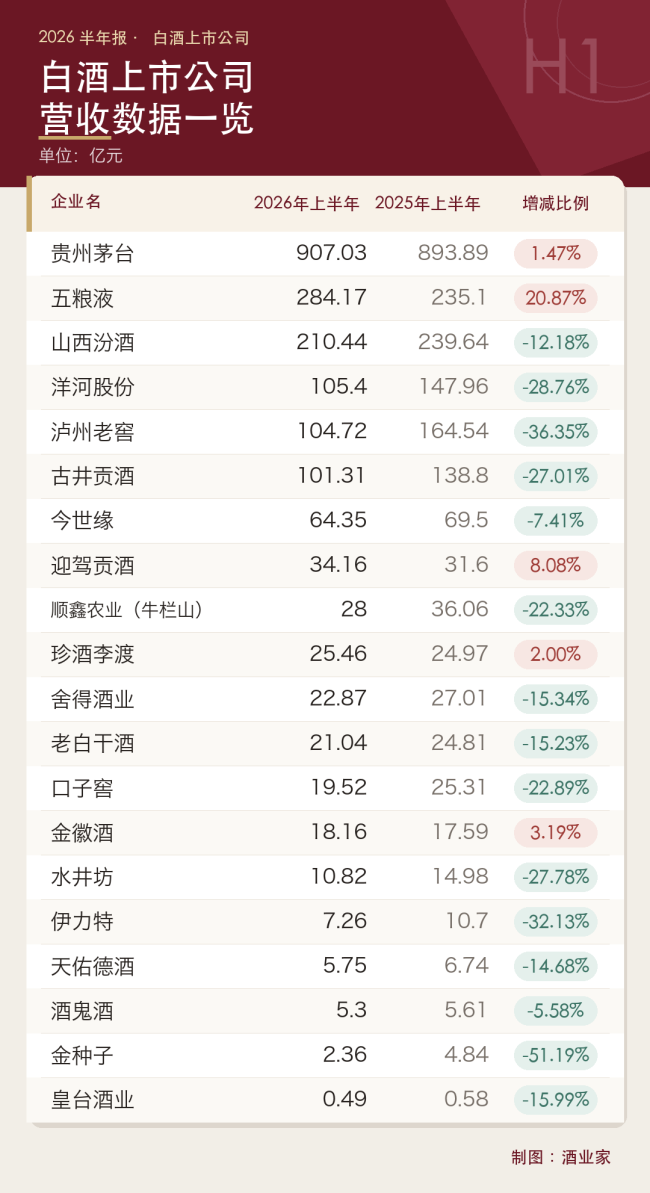
财报统计显示,20家白酒上市公司合计实现总营收1978.61亿元,较去年同期2120.23亿元减少141.62亿元,同比下滑6.68%。
2026上半年,仅有贵州茅台、五粮液、迎驾贡酒、珍酒李渡、金徽酒5家企业取得营收正增长。头部效应进一步凸显,TOP5企业总营收达1611.76亿元,在20家企业总营收中占比高达81.46%,而这一数据在2025年为79.29%。
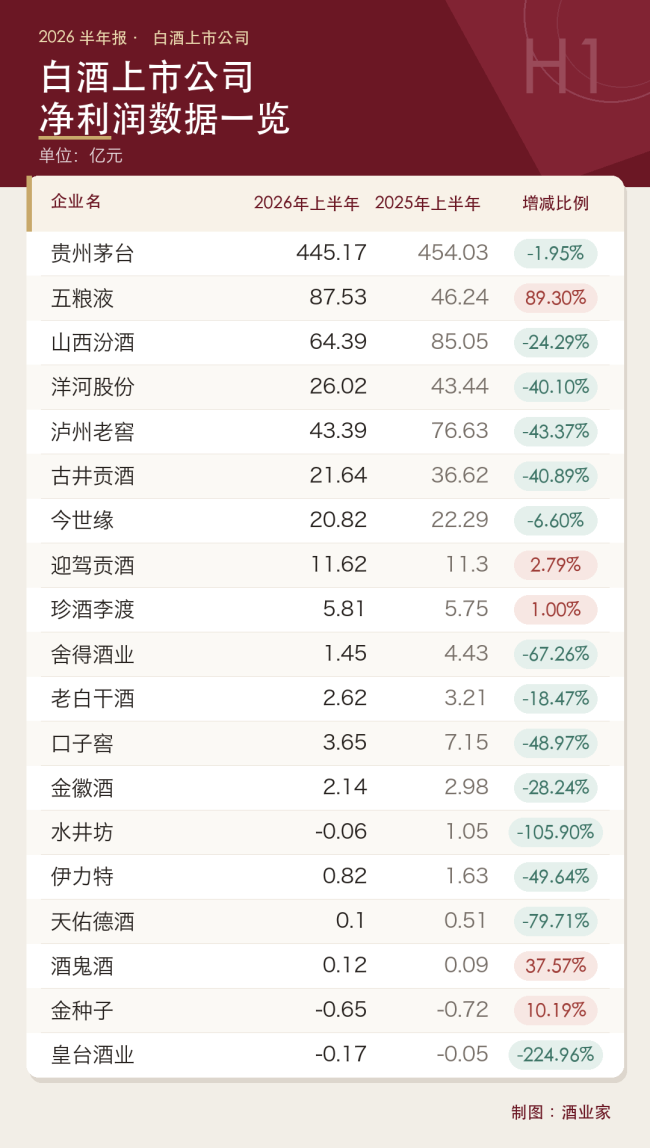
利润端同样承压,20家上市公司合计净利润736.41亿元,较去年同期802.01亿元减少65.60亿元,同比下滑8.18%。
净利润实现正增长的企业则缩减至五家,分别为五粮液、迎驾贡酒、珍酒李渡、酒鬼酒、金种子酒。
值得注意的是,行业利润的虹吸效应还在加剧。2026上半年TOP5企业净利润为666.5亿元,占19家上市酒企(除去未披露白酒业务利润的顺鑫农业)净利润比重达到90.5%;对比去年同期,TOP5净利润705.39亿元,占比为87.95%。
整体来看,上半年营收、净利润均实现正增长的仅五粮液、迎驾贡酒与珍酒李渡三家。
即便头部群体自身利润绝对值有所收缩,但利润占比反而抬升,这是本轮调整一大典型信号。
在行业大盘下行的环境下,中小酒企利润收缩幅度远大于头部阵营,部分甚至下滑超100%。品牌力弱、渠道库存高的企业利润被快速出清。龙头依靠品牌护城河、稳定的消费基本盘,具备更强抗周期能力,承接了行业挤压出来的利润份额。
这也进一步验证,白酒行业已经进入存量博弈时代:蛋糕整体变小,资源进一步向强品牌集中,中小酒企生存压力进一步放大,行业分化还将持续演绎。
对此,新营销专家贾福春向酒业家表示,2026年上半年,国内酒企上市公司的业绩表现呈现出极度分化的市场格局。茅台、五粮液等头部高端酒企凭借深厚的品牌护城河,依然展现出极强的抗风险能力与充足的市场韧性,经营底盘保持稳固。但次高端价格带的区域白酒品牌却面临显著的市场下行压力,行业内多数酒企营收同比去年下滑20%-30%以上,陷入营收与利润双降的困境。
西南证券在近期研报中提到,2026H1白酒行业步入深度调整周期,存量竞争凸显,竞争更加激烈,部分消费场景需求不足、恢复不及预期,消费需求承压,库存依然不乐观;商务宴请表现尤为低迷,宴席场次同比下滑,渠道打款意愿低迷,白酒厂家以去库存、梳理渠道为主,阶段性降速,短期业绩承压。
即便在如此严峻的市场环境下,仍有5家上市酒企实现了业绩的小幅正增长。这一现象,直接印证了白酒行业沿用多年的“渠道压货、控库存冲规模”传统经营模式已全面失效,能否真正打通C端动销,已经成为当下划分酒企生存能力的核心分水岭。
第二季度白酒持续承压,市场加速“出清”

2026上半年,白酒行业仍处在深度调整周期,二季度表现进一步承压,商务宴请、宴席等核心消费场景复苏不及预期,行业修复节奏明显放缓。
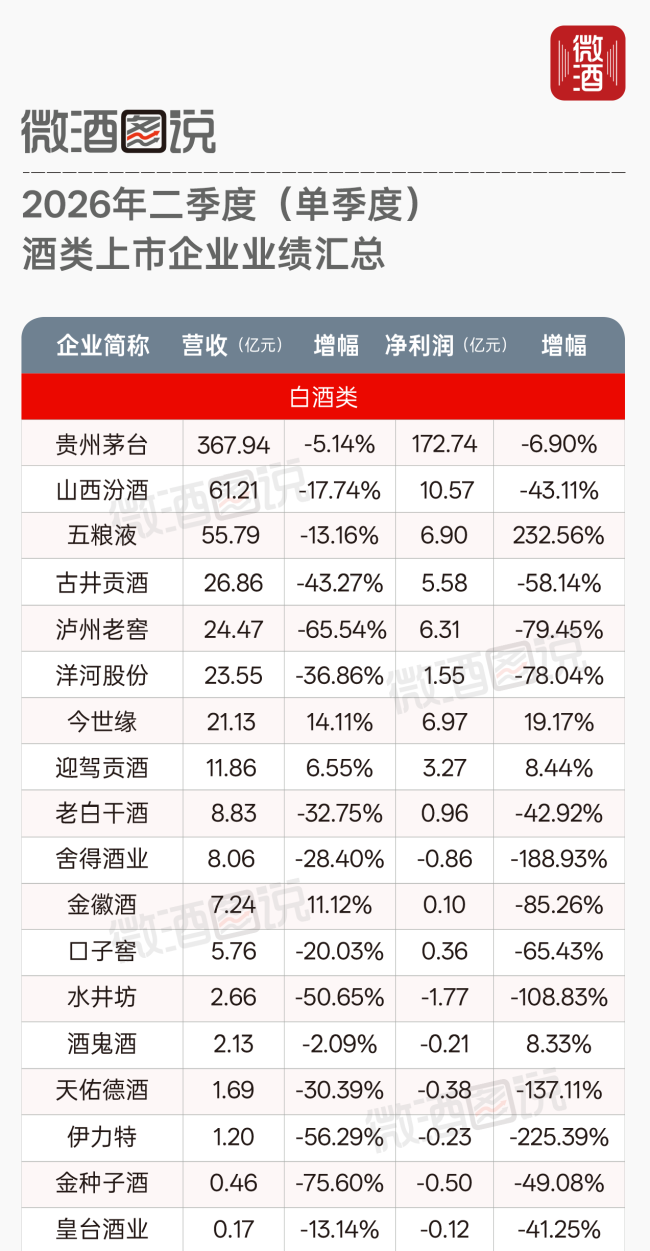
营收端分化加剧,多数酒企二季度营收出现10%-50%不等的下滑,在已披露二季度数据的上市白酒企业中,仅今世缘、迎驾贡酒、金徽酒实现营收正增长。国泰海通证券研报指出,迎驾贡酒是此轮行业调整中率先企稳的标的,洞藏系列产品占比持续抬升,推动公司毛利率改善,二季度整体毛利率达到71.2%,同比提升2.9个百分点。
利润端压力更为突出,不少酒企净利润降幅超40%,仅五粮液、今世缘、迎驾贡酒、酒鬼酒保持净利润正向增长。
东吴证券在近期研报中提到,第二季度为头部公司出清关键期,公司重动销轻压货,报表出清力度较大。从报表维度看,2025年白酒行业集中进入深度去化阶段,2025年白酒板块整体营收下滑29.16%(剔除贵州茅台),2026上半年延续。对于2025半年度启动出清公司而言,2026年是出清关键期,尤其第二季度白酒消费淡季体现更明显。
整体来看,行业韧性与分化特征进一步凸显:高端酒与区域龙头逐步进入磨底阶段,部分已经显现回暖迹象;高度依赖商务宴请场景的次高端板块依旧处在探底过程,侧面反映当前商务消费活力仍显不足,白酒的消费刚需属性也在本轮周期中得到印证。
i茅台营收占比超四成,多家酒企电商增速亮眼
线上渠道正成为行业结构性增长线
在二季度白酒行业整体尚未触底、行业普遍面临动销与库存双重压力的大背景下,线上渠道正在逆势成为全行业的结构性增长线,多家头部及区域酒企的线上业务均跑出了远超行业平均的增速,成为调整周期中较为确定的增长支撑。
贵州茅台i茅台的表现最为亮眼:上半年累计实现收入402.6亿元,二季度单季收入187.1亿元,同比增速分别达到274.2%和282.6%。上半年收入占总营收的比重已超过四成,成为茅台当前业绩增长的核心支柱之一。
古井贡酒同样在电商赛道交出了稳健答卷:上半年电商板块整体实现收入6.58亿元,同比增长14.92%,其中京东平台贡献了主要销售规模;核心大单品年份原浆系列线上全线同比增长,年份原浆古8及以上的中高端产品线上销售同比提升,线上渠道已经成为古井拉动中高端产品渗透的重要抓手。
舍得酒业的线上业务则成为行业调整期中的稳定增长极:上半年电商渠道实现销售收入3.98亿元,同比增长18.41%,在行业整体需求收缩的环境下,线上渠道为舍得提供了极强的经营韧性,有效对冲了线下渠道的波动压力。
金徽酒的线上渠道更是迎来了爆发式增长:上半年互联网销售渠道营业收入达0.97亿元,同比增长69.94%,占酒类营收比例提升至5.49%;从单二季度维度看,互联网销售同比增长154.92%,营收占比进一步提升至7.35%,增速呈现持续加快的态势。从直播电商到内容营销,从私域运营到线上封坛定制,线上渠道正加速成为金徽酒的“第三增长极”。
整体来看,线上渠道已经从过去白酒行业的补充性销售渠道,转变为当前全行业的结构性增长主线,不同梯队的酒企都在通过数字化运营挖掘新的增长空间,为行业在调整周期中找到了新的业绩突破方向。
在安徽亳菊酒业总经理李怀杰看来,今年白酒企业半年报体现出七大趋势:
第一,白酒狂飙突进时代彻底终结。依托国内经济高速增长、行业普涨红利的白酒狂飙突进时代,已经正式落下帷幕,行业野蛮生长的周期彻底结束。
第二,行业进入缩量分化、C端白热化竞争时代。白酒行业正式迈入缩量竞争新阶段,整体市场容量收缩、企业格局深度分化,行业全面进入直面C端消费者、竞争更加激烈的新时代。
第三,消费结构迭代,白酒品类将百花齐放。伴随消费人群多元化、年轻单身群体扩容、社会老龄化加剧,白酒品类将迎来丰富化变革。适配老年群体的草本白酒、健康化白酒、小容量白酒,以及适配年轻群体的低度酒、多口味创新酒类将同步发展。
第四,十年之内,茅台行业地位与市场规模基本无风险、保持稳固;但放眼十年以外,国内或将诞生类似“瓶子星球”的新型酒类企业并持续扩张。
第五,超级经销商退场,终端走向连锁化、社区化。体量5亿、10亿以上的传统超级白酒经销商,或将逐步退出历史舞台。取而代之的是连锁化、社区化的线下终端渠道,成为市场主流形态。
第六,名酒企业革新定位,深耕产品品类创新与组织模式创新。酒类企业要跳出传统酒企定位,向健康食品企业转型,升级为广义健康食品生产企业。依托国内药食同源的文化与产业优势,可孵化出优质草本白酒、功能性饮品等创新产品。
第七,非洲是中国白酒出海第二核心增长极。白酒出海的核心增量市场不在欧美,而在非洲,这是区别于行业普遍认知的独家判断。非洲总人口约15亿,其中非伊斯兰教信仰人口达10亿,可重点培育当地高资产阶层消费群体。未来非洲将成为中国白酒出海的第二增长曲线。
卓鹏战略机构创始人田卓鹏对酒业家指出,随着20家A股和港股白酒上市公司半年报全部落地,整个酒业的现实盘面已经非常清晰:行业处在缩量周期进一步延续、总量萎缩、利润承压的关键期,这是行业有史以来罕见的集体下行。但这一轮下行,不完全是经营失速,很大一部分是企业主动选择的结果,是过去十年压货式增长模式的总改变。这轮调整背后,三大深层次压力浮出水面:一是量价利三杀;二是价格倒挂加剧;三是消费场景迁移。
田卓鹏还提到,下半年重点要盯两个核心指标:一是中秋旺季的批价、终端真实动销;二是行业库存能否由上升转为下降,这是判断行业是否真正企稳的核心温度计。
推荐阅读
Q2酒类市场景气指数跌破荣枯线,行业产品、场景、渠道亟待重塑
近期,白酒上市公司陆续披露2026年半年报。整体来看,尽管个别企业表现稳中有升,但行业整体仍处于收缩承压态势。


破解酒业密码,在ACI43.41的景气指数里,找到自己不败的位置
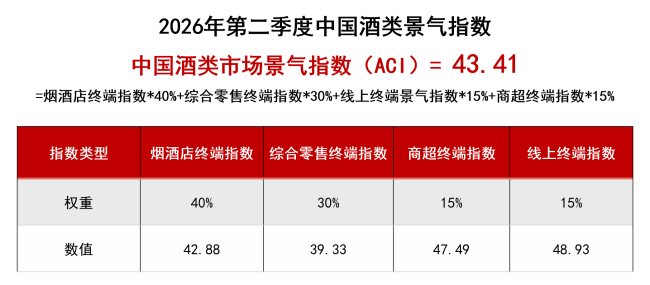
日前,中国酒类流通协会联合盛初咨询、尼尔森IQ发布二季度中国酒类市场景气指数(ACI):43.41。

26份酒企半年报关注的即时零售,未来空间有多大?
2026年半年报,超过25份报告提及即时零售,产品定制、自建渠道、平台合作三种打法已经成型,并有望为酒业带来至少三重结构性机会。
财报精读①|20家酒企交出“最惨”半年报,白酒还要“熬”多久?
8月30日晚间,A股、港股20家白酒上市企业悉数披露2026年半年度业绩报告,交出了本轮行业深度调整期的关键答卷。
山西汾酒从“规模扩张”迈向“价值深耕”,上半年实现营收210.44亿元
今年以来,山西汾酒坚持“全要素高质量发展”战略指引和“稳健压倒一切”经营基调,立足酒类消费理性化趋势,推动传统与新兴消费群体协同发力。产品上,山西汾酒依托“金字塔”结构夯实发展底气,核心百亿级大单品稳居市场前列,同时积极布局年轻化品牌矩阵;市场层面,全国化布局持续深化,省外市场稳步拓展;消费场景层面,打破固有边界,创新打造“观汾”新兴业态,精准触达年轻消费者。

仅涨3%!康方双抗再赢K药,为何不能点燃股价?
当中国创新药开始用全球最高标准证明自己,接下来要看的,是全球市场能否也用同一把尺子,审视来自中国的创新。