燕京啤酒三季度增长逻辑切换
10月27日,燕京啤酒披露三季报,第三季度单季实现营收49.84亿元、同比增长2.25%,归母净利润7.35亿元、同比增长10.15%——放在2026年中国啤酒行业整体承压的背景下,这仍是一份不错的成绩单。但市场的反应耐人寻味:三季报披露当日白天,燕京啤酒罕见跌停,成为酒类板块唯一跌停的个股。
跌停当然有情绪的成分,但它指向一个无法回避的事实:燕京啤酒正在经历的,不是一次简单的“增速回落”,而是增长逻辑的切换。当U8的铺货红利从“从0到1”进入“从1到N”的边际递减区间,当行业β从顺风转为逆风,三季报所暴露的恰恰是一家改革中的区域龙头在“速度”与“质量”之间重新寻找平衡点的真实切面。
利润增速逐季换挡
单季增速的“降”,需要放回基数与结构的双重语境中理解。2026年一季度,燕京啤酒归母净利润同比增速高达60%,二季度回落至约21%,三季度进一步降至10.15%。逐季下台阶的曲线,直观上是“失速”,实质上是基数效应的自然收敛。2025年同期的高增长基数,叠加U8在核心基地市场的渗透率逐步趋缓,单靠同一支大单品的渠道铺货,很难再复制公司此前的业绩增长斜率。
与此同时,公司并未披露前三季度累计销量数据,而上半年销量增速尚有3.2%,Q3销量端的实际表现可能比营收增速所显示的更为温和。换言之,单季营收2.25%的增长,是在吨价仍有支撑的前提下实现的,量的贡献已经明显收窄。
在营收“降速”的同时,利润的“提质”信号更为值得关注。Q3归母净利润增速10.15%远高于营收增速2.25%,扣非净利润增速12.21%又高于归母口径,意味着这一季的利润增长主要来自经营层面的改善,而非非经常性损益的修饰。
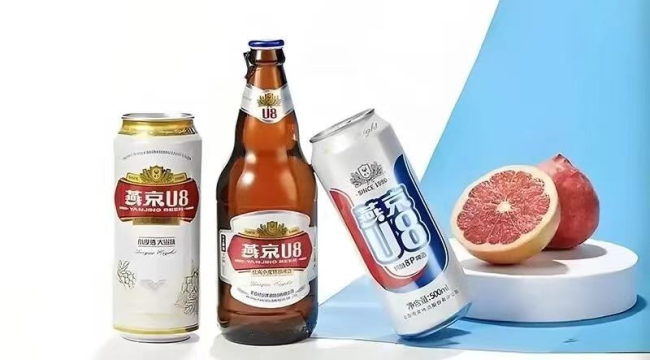
拆开来看,驱动力清晰可辨:公司主力大单品燕京U8延续上半年增长态势,26Q3单季度增幅达到38%;此外,上半年公司吨成本同比下降5.74%,Q2单季降幅扩大至6.5%以上,毛利率同比抬升超过4个百分点;管理费用率在Q2同比下降1.39个百分点,净利率随之显著改善。成本红利来自大麦价格低位与玻瓶成本下探,费用优化则指向“二次创业”以来组织效率的系统性修复。换句话说,燕京啤酒正在通过“U8放量”加“降本控费”,形成对利润增长的协同支撑。
与同行相比依旧出色
把燕京啤酒的三季报放回行业坐标系中,其相对优势仍然清晰。2026年前三季度,国内规模以上啤酒企业产量累计同比下降6%,上半年五大头部酒企合计营收同比微降0.26%。在总量收缩、分化加剧的环境里,燕京前三季度营收和净利双双创下历史同期新高,净利润增速20.56%在头部阵营中居首,扣非增速更是达到25.10%。这组数据的含义是:燕京的α并未消失,只是从“全行业稀缺的高弹性”变成了“逆风环境中的相对确定性”。
然而,真正的考验在于,未来如果U8的单品势能逐步见顶,燕京啤酒是否拥有接棒者。公司给出的答案是A10——2026年3月推出的全麦高端新品,定位“第二支高端旗舰”,与U8形成“双轮驱动”。从渠道反馈看,A10的口感识别度、包装质感和场景适配性获得了积极评价,签约胡歌代言也在品牌层面释放了声量。但一个无法回避的事实是:A10上市仅半年有余,尚处培育期,其对报表的实质性贡献在2026年内仍然较小。
部分券商最新研报依旧看好燕京啤酒的未来发展,核心假设之一正是“U8全国化尚未见顶、净利率仍有抬升空间”,但对A10能否在2027年后真正打开第二成长曲线,市场尚未形成一致预期。这意味着,在未来U8增速自然回落之前与A10放量之间,存在一个需要靠成本红利和费用优化来填补的“时间窗口”,三季报所显示的,正是这个窗口期的开端。
产品梯队如何完成衔接
更深的挑战来自渠道结构的迁移,2025年啤酒非即饮渠道消费量占比已达53%,即时零售在酒类市场的规模突破500亿元,并以高复合增速扩张,传统即饮场景,尤其是百威长期倚重的夜场与高端餐饮正在系统性收缩,百威中国上半年销量下降6%、Q2降幅扩大至9.7%。燕京U8的崛起,很大程度上受益于次高端价格带(8—10元)的扩容和即时零售对区域渠道壁垒的削弱,但这也意味着它的全国化红利中包含着渠道变迁的一次性助力。
当非现饮渠道的增量从“跑马圈地”转入“精耕细作”,U8能否在家庭消费场景中维持复购,A10能否在即时零售的高客单价环境中建立品牌认知,将决定燕京啤酒高端化下半场的成色。
燕京啤酒这份三季报不宜被读作一份“不及预期”的答卷,它更准确的定位是一家经历了多年高速增长的企业,在行业总量收缩与自身单品周期叠加的节点上,一次系统性地向市场展示“降速之后如何赚钱”。答案已写在报表里:更低的吨成本、更克制的费用、高质量的利润结构。
至于这个答案能保持多久,则取决于A10能否在U8的势能余温中站稳脚跟,也取决于一家曾经以区域割据为特色的啤酒企业,能否在渠道革命与存量博弈的双重挤压下,把“改革红利”转化为一种不依赖单一爆品的持续内生能力。
推荐阅读
啤酒龙头,前三季度净利增长超20%,股价突发跌停
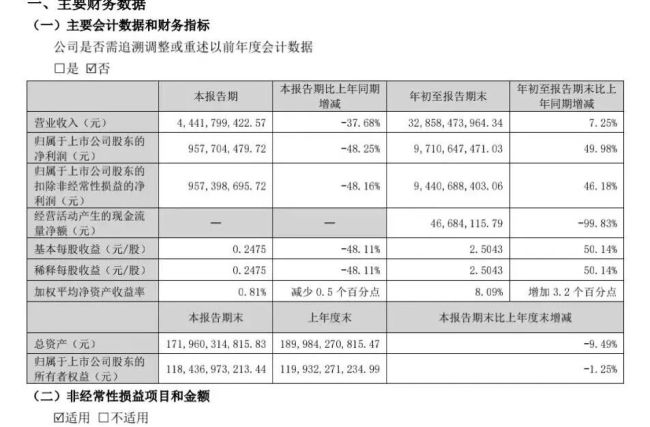
10月27日晚间,啤酒龙头燕京啤酒(证券代码:000729)公布2026年三季报。前三季度,公司实现营收140.16亿元,同比增长4.34%;归母净利润为21.34亿元,同比增长20.56%。其中,第三季度实现营收49.84亿元,同比增长2.25%;归母净利润为7.35亿元,同比增长10.15%。

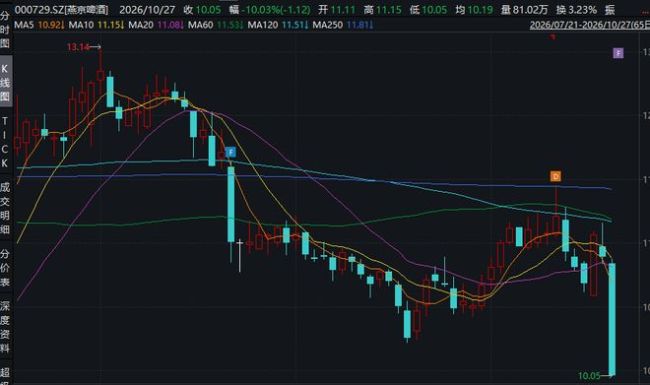
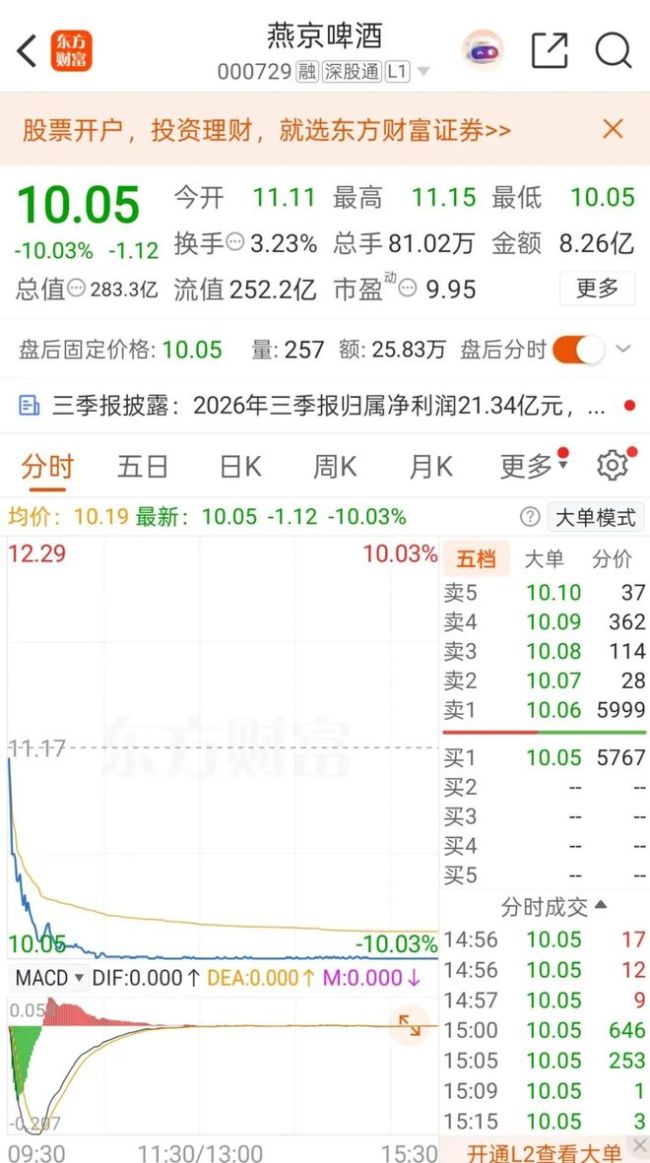
燕京啤酒时隔六年跌停,青岛啤酒、重庆啤酒跟跌
2026年三季报披露在即,今日,燕京啤酒(000729.SZ)开盘跳水,盘中反复触及跌停,截至收盘,燕京啤酒报10.05元/股,跌幅为10.03%,总市值跌至283亿元。
杜甫酒业集团,闻着酒香不卖酒?
手握“杜甫”这一极具文化分量的白酒IP,港股上市公司杜甫酒业集团,却上演了耐人寻味的剧情:高调拿下海外白酒销售代理权、还顺势更名为酒业集团,时隔一年有余,公司财报里却看不到实质性酒类销售数据,真的没有卖出多少白酒?

百润股份前三季度营收、净利润双增长
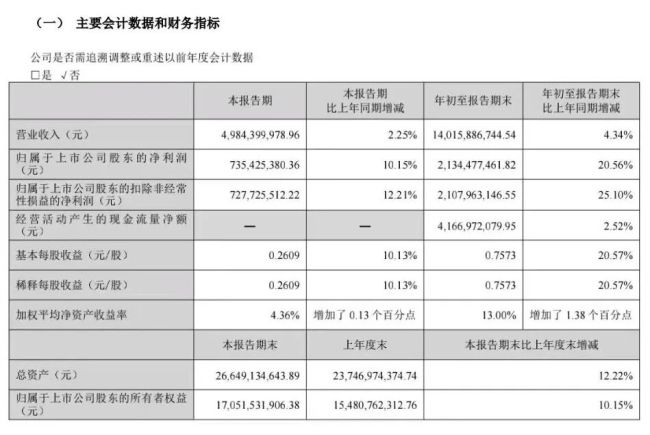
10月26日,百润股份发布三季度报。财报显示,今年前三季度公司实现营收25.03亿,同比增长10.31%;实现归属于上市公司股东的净利润6.62亿,同比增长20.44%。

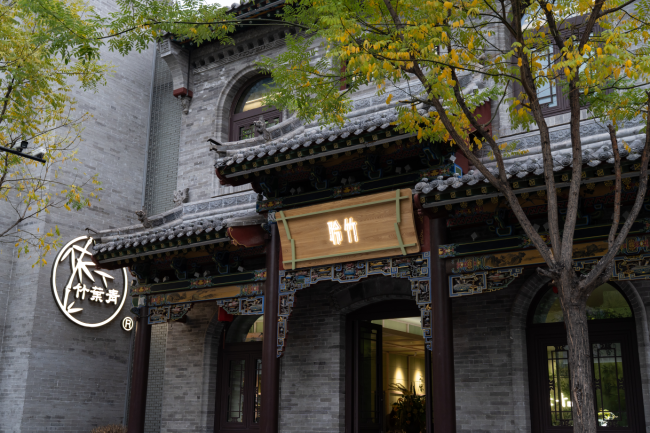
竹叶青“聆竹”进驻钟楼街:让草本露酒重新成为东方生活接口
近日,竹叶青酒文化活态体验空间“聆竹”在太原钟楼街开门迎客。作为承载汾酒酿制技艺与竹叶青酒泡制技艺双非遗的草本露酒品牌,“聆竹”在实现酒铺形态的同时,将酒、茶、餐、礼、旅也一并收进了品牌功能,让竹叶青在露酒品类之外,具备了向茶饮、餐食、文旅、康养、企业服务等多个行业输出场景的能力。