透过三季报,窥见张裕穿越周期的阵痛与曙光
10月23日,国产葡萄酒龙头张裕A发布了2026年第三季度财报。
在当前葡萄酒业环境复杂的背景下,这份成绩单是对传统龙头在转型期的自身经营状况的阶段性总结,更是中国葡萄酒行业在深度调整期的一面镜子,既能看见行业出清的血与火,也能窥见出清之后潜藏的曙光。
利润与成本的较量
自2023年触及业绩峰值后,张裕A似乎陷入了一个难以突破的瓶颈。
财报数据显示,企业前三季度实现营收 22.5 亿元,同比增长 6.51%;归母净利润 1.51 亿元,同比下滑 19.25%。这已经是张裕A连续第三个报告期增收不增利。若将时间线拉长,2024年与2025年企业甚至经历了营收与净利的双降。也就是说,在这轮周期里,张裕A的营收端已经开始企稳回升,利润端却迟迟未能跟上,这恰恰是考验经营者耐心的地方。

利润端的承压,源于成本与费用的双重挤压。前三季度,公司营业成本同比增长7.44%,略高于营收增速,导致毛利率小幅下滑。更为关键的是,在营收仅个位数增长的背景下,销售费用却高达6.83亿元,同比增长8.24%。
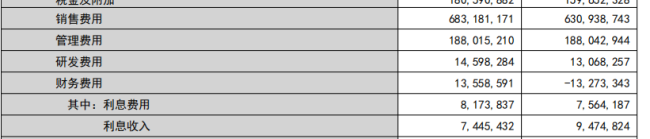
这种费用的刚性增长深刻反映了葡萄酒行业当前的竞争烈度。在存量市场中,企业不得不维持高强度的营销投入以稳固市场份额,这不可避免地侵蚀了利润空间。
值得注意的是,企业第三季度单季归母净利润同比大增468.92%至1091万元。虽然数字面比较乐观,但公司去年同期单季归母净利润仅约192万元,且扣非后处于亏损状态。因此,单季利润的绝对额仍处于历史低位,尚未形成趋势性的反转信号。
整体而言,围绕在张裕A身边的利润困境依旧严峻。这也提醒其他企业,周期之下仍需做好利润管理,守住经营质量的红线。
财报深处的龙头实力
尽管利润表略显黯淡,但资产负债表与现金流量表却透露出张裕A作为行业龙头的深厚底蕴与抗风险能力。
首先张裕A去库存取得了显著成效。前三季度,库存商品从 6.99 亿元降至 5.64 亿元,降幅 19.4%。在行业整体去库存、渠道动销乏力的调整期,能实现这么大幅度的主动降库,实属难得。它意味着企业不是在被动压货,而是在主动修复渠道健康度。长期看,一个轻装上阵、没有历史包袱的渠道结构,恰恰是企业重新驶入增长曲线的前提。
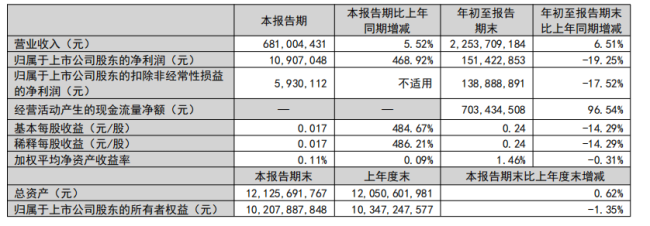
与此同时,企业的现金流状况也得到了大幅改善。前三季度。经营现金流净额7.03 亿元,同比大增 96.5%,每股经营现金流达到 1.09 元。经营性现金流远超同期净利润,说明公司的盈利质量较高,回款能力强劲。这种造血能力,为企业在寒冬中提供了充足的安全垫和战略腾挪空间。
从资产负债表看,公司有息负债仅 3.69 亿元,净现金约 19.3 亿元。在行业出清阶段,资金本身就是一种强大的竞争力。
值得注意的是,在发布三季报的同时,张裕A公告称拟出资 932.92 万元受让烟台德安投资持有的北京张裕A爱斐堡酒庄 1.3116% 股权,交易完成后持股比例将由 91.5348% 提升至 92.8464%。
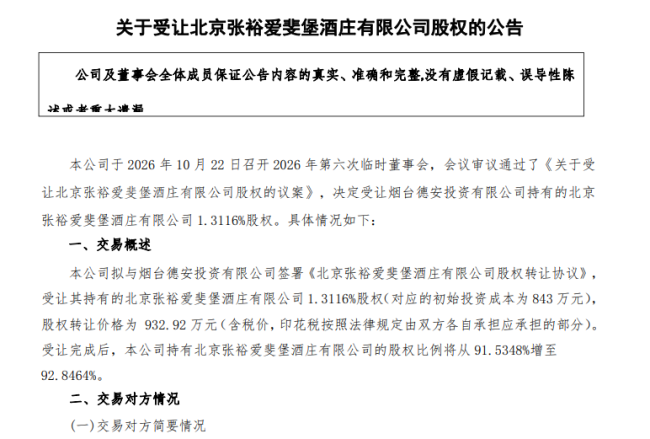
这一动作虽金额不大,但释放了积极信号。无论当前境况如何,张裕A依然在审慎地优化资产结构、巩固核心商业版图,为未来的增长奠定基石。
出清阶段的蓄力
将视角拉升至行业层面,张裕A的业绩在同行衬托下显得尤为珍贵。翻看 8 家以葡萄酒为主营业务的上市或挂牌公司半年报,有 6 家处于亏损状态,仅张裕A、ST 通葡、ST 尼雅实现销售额增长,行业的集体性收缩清晰可见。
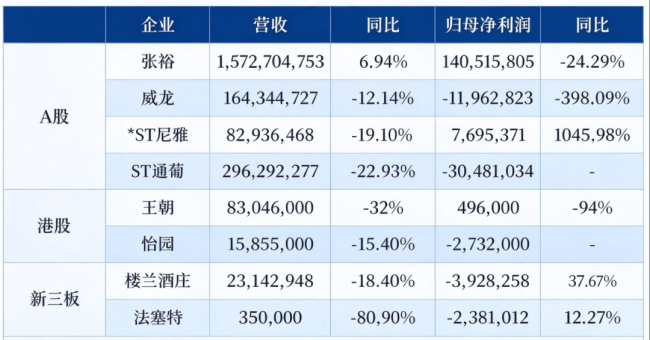
(王朝数据为港元)
在这样一场漫长的出清中,张裕A的市占率优势被进一步凸显。其国内市占率约 12%,占国产葡萄酒份额约 50%,是一超多强格局里当之无愧的那一个超。从客观规律而言,活下来的龙头往往能拿到重新定价的机会,享受市场份额进一步集中的红利。
此前张裕A推出的一系列改革与创新,目前部分已见成效。企业的白兰地业务作为一条新的增长曲线正在浮现。2026 年上半年,张裕A白兰地收入 4.51 亿元,同比增长 16.34%,毛利率高达 60.33%,比葡萄酒主业还高。收入占比从 25.4% 提升至 28.71%。这条高毛利、高增长的第二曲线,正在逐步改变张裕A的利润结构,也为它在葡萄酒周期之外提供了新的增长引擎。
客观地看,利润的低位与连续增收不增利是客观现实,不能回避。而去库存、现金流改善、资产负债表健康、白兰地放量也是实打实的积极信号。张裕A这份三季报喜忧参半,潜藏着在周期底部的一次扎实蓄力。
目前行业仍在调整,市场仍在出清。相信张裕A凭借品牌底蕴、规模优势与日渐健康的经营质量,能在下一轮行业上行周期中强势崛起。
推荐阅读

竹叶青“聆竹”进驻钟楼街:让草本露酒重新成为东方生活接口
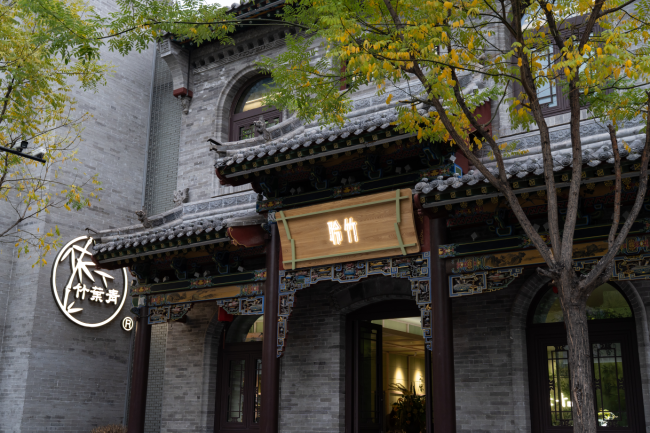
近日,竹叶青酒文化活态体验空间“聆竹”在太原钟楼街开门迎客。作为承载汾酒酿制技艺与竹叶青酒泡制技艺双非遗的草本露酒品牌,“聆竹”在实现酒铺形态的同时,将酒、茶、餐、礼、旅也一并收进了品牌功能,让竹叶青在露酒品类之外,具备了向茶饮、餐食、文旅、康养、企业服务等多个行业输出场景的能力。
仁怀拟吊销超140家酒类相关企业营业执照
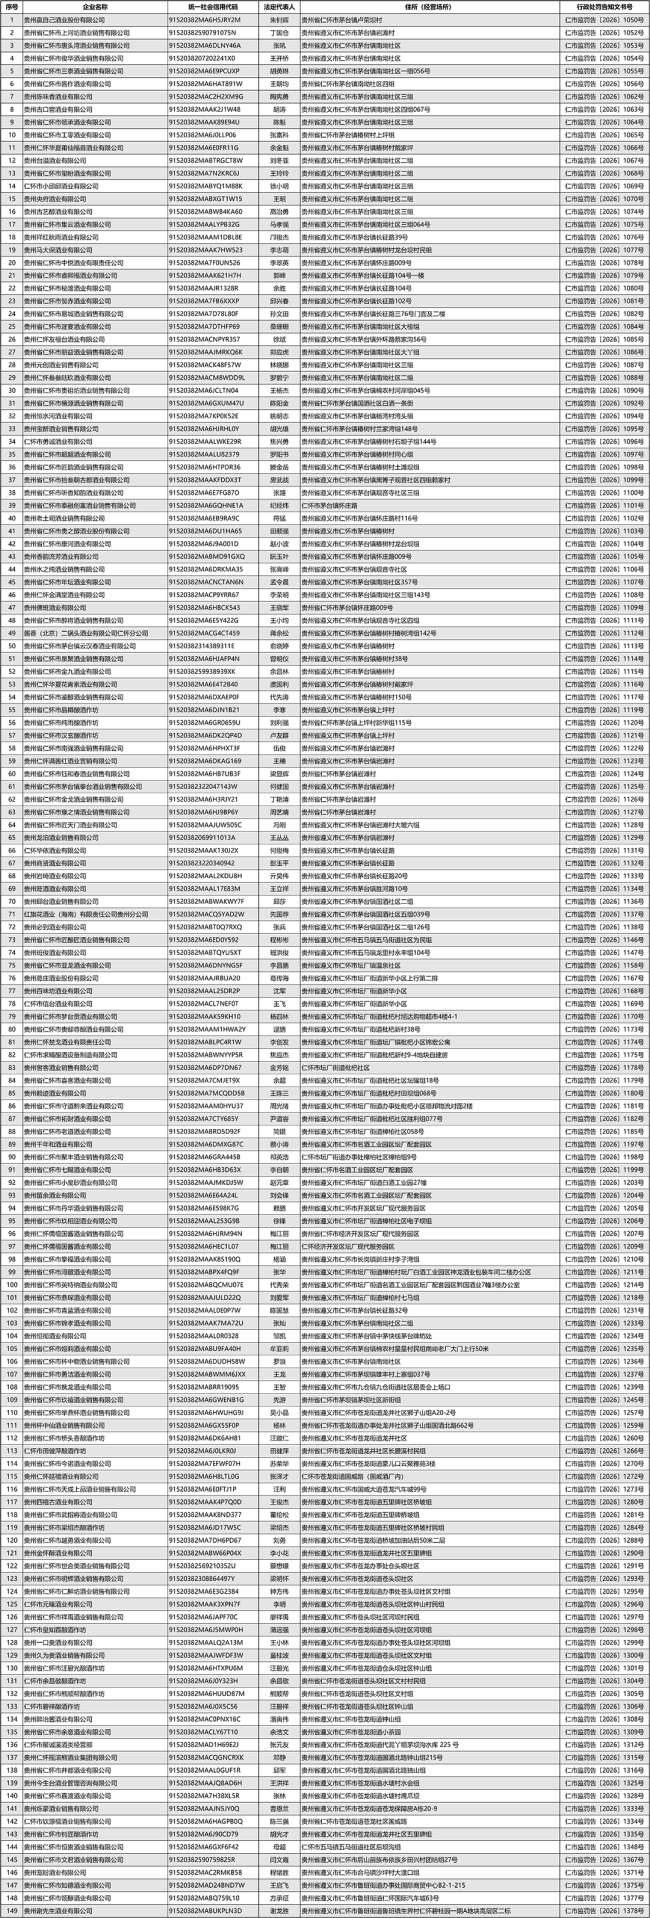
10月22日,仁怀市市场监督管理局发布《关于拟吊销营业执照行政处罚告知的公告(2026年第三批次)》,拟依法吊销贵州赢自己酒业股份有限公司等329户经营主体的营业执照,其中酒类相关企业149家。
白酒下半场,六大策略跑出增长曲线
2026年上半年,白酒行业交出近五年最难看的成绩单:20家白酒上市公司合计营收约2004亿元,同比下滑6.65%;净利润736亿元,同比下滑8.28%。
“老酒巨头”歌德盈香“出事了”:涉诉金额达11.66亿元
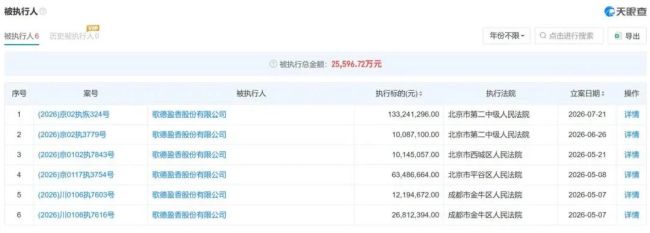
曾号称“全国最大老酒库存”的歌德盈香股份有限公司(以下简称“歌德盈香”),近期接连暴露司法与经营风险。

酒业“促消费”主题研讨会暨2026百城万店金秋美酒消费季成果发布会成功举办
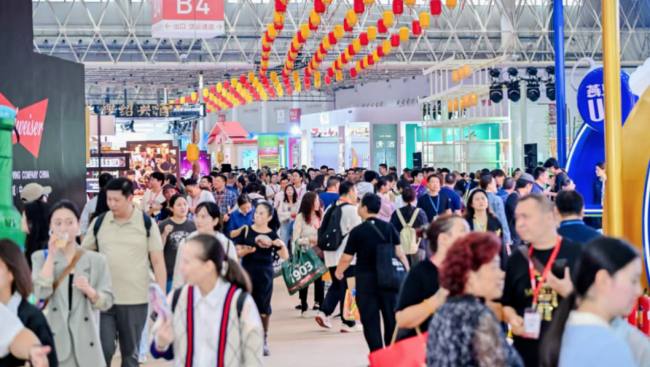
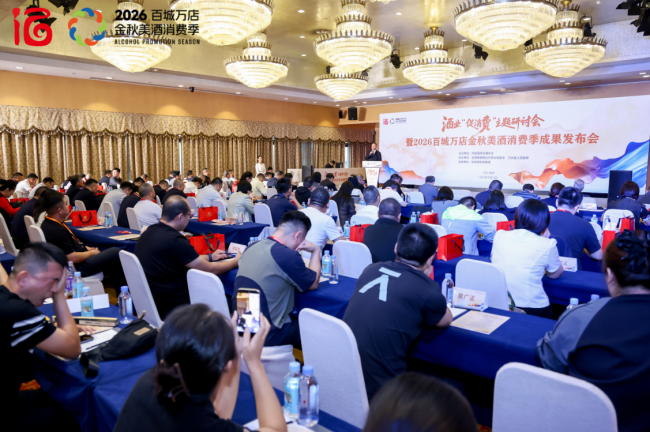
10月15日,第115届全国糖酒会开幕首日,由中国酒类流通协会主办,全国糖酒商品交易会组委会、习水县人民政府协会协办,东阿阿胶保健酒支持的酒业“促消费”主题研讨会暨2026百城万店金秋美酒消费季成果发布会在南京成功举办。
果麦文化:传统出版下行,AI如何寻找突破新方向?
大众出版行业正处在一个尴尬的十字路口:一边是存量市场内卷加剧,选题、作者资源成为各家争夺的核心筹码;另一边是AIGC浪潮袭来,内容生产范式迎来变革。
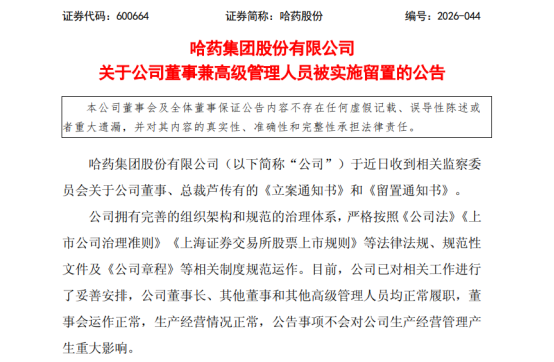
哈药股份总裁芦传有5年薪酬超千万,任期结束剩两个多月时被立案
从研发投入上看,哈药股份上半年研发费用仅有6040.16万元,同比增长0.55%,占营业收入比例还不足1%,公司转型任重道远。