自营商品占比超30%,将成零售商“活得好”的新标准?
当消费者开始捂紧钱包,零售商们开启了一场新的生存之战。
调改,无疑是这几年零售业难得一致的节奏——关亏损门店止血,存量门店更加注重精细化管理,重心几乎都放在了自营上。
这场向内变革中,做“自有品牌”几乎成为了决定生死的分水岭。
据中国连锁经营协会(CCFA)联合波士顿咨询公司(BCG)今年8月发布的数据显示,中国商超自有品牌销售额渗透率约为8%,全渠道占比仅1%-2%。多重结构性力量共振之下,中国自有品牌正进入快速发展的窗口期,渗透率有望在未来五年从当前的8%提升至20%-30%。
这也就意味着,未来五年,“自有品牌”不仅是标配,还将是一场激烈的军备竞赛,自有品牌率低于20%的零售商很可能被市场彻底淘汰。
《第三只眼看零售》认为,以自有品牌为代表的自营体系,是零售企业从单纯的渠道方,转型为制造型零售企业的重要基础。
一方面,自己下场做商品,才能把产业链摸得更透——从产地到货架,中间环节省下来的成本,最后变成消费者看到的价格。如今大家的消费观越来越实际,好货不贵,才是硬道理。
另一方面,零售是个长期生意,各地消费者要的东西不一样,一盘货卖全国,越来越行不通了,而重注自有商品,恰恰是别人抄不走的。
商超转型的分水岭已到:还靠“搬运商品”赚差价的,路会越走越窄;能自己定义卖什么的,才有下一个十年。
从“卖货架”到“卖商品”
十年前,大润发与沃尔玛是线下零售的绝对霸主。大润发曾创下连续多年中国大陆零售冠军及“19年不关一家门店”的辉煌纪录;大卖场凭借一站式购物、丰富的货品和试吃体验,成为家庭周末聚会的重要场所。
现在,城市居民变成了山姆、奥乐齐、胖东来、盒马、小象超市、快乐猴等新型零售业态的忠实拥趸,它们的共同特点是,除了可逛性更高外,门店或是线上的自有商品都占据了不少比例。
消费趋势让零售业不得不做出了改变,此前的零售企业大多是“卖货架”,现在必须要“卖商品”。
所谓“卖货架”是指此前“供小于需”阶段,零售企业一定程度上充当了二房东角色,将卖场内的货架“卖”给供应商,帮助他们铺货触达消费者,同时赚取进场费、条码费等费用。
这也衍生出了网点位置为先的商业逻辑,谁有更好的点位,谁就掌握话语权。
随着渠道多样化,上述模式变得难以为继,加之即时零售的发展进一步缩短了距离差距,使得零售企业及平台必须在商业逻辑上做出调整,从“卖货架”转向“卖商品”。
自有品牌是零售企业最先尝试的“自营点”,也是近年来为数不多的增长途径。先行者们走过一些弯路,但也在试错之后逐步找到了适宜自身的发展方式。
例如,早期零售企业开发自有品牌商品以纸品家清等长保商品为主,开发难度低、损耗压力小是其核心优势。
但现阶段自有品牌已向全品类转变,尤其是更考验供应链健康度的烘焙类自营产品。顾客走进山姆、盒马、小象超市,入口最显眼的堆头、收银台旁的爆款专区、生鲜烘焙核心区域,几乎都是超市自有品牌的主场。
曾经铺满货架的宝洁、雀巢、统一等知名大牌,陈列面积大幅缩减,消费者从“认大牌”转向“认商超自研好物”。
打个比方,去到山姆大家可能都想买上瑞士卷,去了盒马忍不住要带上一点自营饮料,在小象超市消费者会在烘焙区流连忘返。
从长保商品的拼价格,到生鲜烘焙的拼质量,当前的自营已经变成了从消费者角度,去考虑产品创新的“新自营”。
这些变化背后,是零售商的认知变化——初期大多是为了借自有品牌提高商品综合毛利率,现在则是为了真正贴合消费者需求,提升产品差异化。
重新定义“自营”要下慢功夫,做苦功
无论在商品还是业态上,做自营都不是一件简单的事情,需要零售企业下慢功夫,做苦功。
即便是山姆会员店,也花了20年时间积累,近10年才逐步加速,其付费会员数用时22年才突破百万,此后会员增长进入指数曲线,2021年仅6个月即新增百万会员。
无论是借鉴国外市场“自营”的发展路径,还是观察当前国内零售行业的动态,山姆、Costco这样的仓储会员制超市确实是优等生,但并非唯一的标准答案。
有着硬折扣鼻祖之称的奥乐齐,自有品牌率已经超过90%,截至2026年8月底,奥乐齐在中国的门店数量已超过120家。其核心逻辑,是建立了一套与供应商共担风险、共享利润的深度协作机制。
同样的,在盒马、七鲜、小象为代表的平台零售自营身上,也展现出了对供应链的深入改造能力。
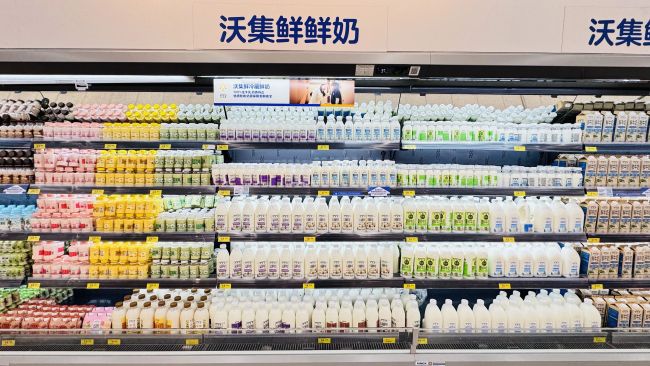
以小象超市为例,其已与中粮、君乐宝等多个知名品牌实现合作,并持续优化供应链能力,打造小象、象大厨、象小家、小象烘焙等自有品牌矩阵。其中,小象超市与君乐宝联合推出的小象a2鲜牛奶、0蔗糖风味发酵乳等乳制品,年销量突破1亿瓶。
不难发现,传统商超之外,平台也成为了当前“新自营”不可忽视的一个参与方。
实际上,阿里、京东作为平台,均早有意图发展自营业务,真正触达线下消费者。便利店由于点位密度高,堪称线下零售的“毛细血管”,一度成为它们早期的突破口——例如2017年起,京东尝试将夫妻老婆店翻牌为“京东便利店”。
有观点认为,这一阶段的尝试属于巨头对线下渠道的“泛自营”,但由于缺乏对供应链和门店的深度整合,并未完全达到预期。随后,二者在盒马鲜生、七鲜超市等“正规军”的尝试上,经历了仓店比例调整、店型反复迭代,才逐渐形成了如今控货、控店的深度自营格局。
大体来看,阿里、京东早期是以“先线下后线上”路径推进,2024年后全面转向即时零售履约逻辑。虽然起步比较晚,但美团依托消费者培养起来的“外卖买万物”习惯,迅速追赶了线上仓及线下店的能力,也在短时间跑通了自营模型。
在零售渠道客流分化的背景下,各玩家不约而同押注自有品牌,恰恰说明自营已成为行业共识的下一个增长引擎。
一个重要原因是即时零售的迅猛发展,让消费者对商品的送达效率要求更高、更精准,获得商品的门槛降低,使得具备差异化商品才能成为促成消费者下单的直接理由。也就是说,是顾客需求推动着零售业转向自营。
把控核心环节,以商品深度开发为线索,把零售产业链上下游诸多环节打通,做一种重新定义的“自营模式”。可以说,难度不小,战线较长。
同时,精细化新自营背后还有许多看不见的“隐形成本”。例如为了守住极致的质价比,需要自建高标准质检体系、投入重金打造全链路冷链物流,在单品采购规模跨越临界点、彻底形成上游绝对议价权之前,经历一场长期的利润拉锯战。
当渠道红利殆尽,零售业的竞争站在了新一轮效率竞争的十字路口。自有品牌渗透率30%这条生死线,淘汰的绝不是某一个零售物种,而是不肯下慢功夫、做苦功的企业。
推荐阅读
王方辰:茶非“茶”方可成茶
服贸会期间,中华网财经专访北京生态文明工程研究院研究员、“人与生物圈”科学顾问、茶学者王方辰,从生态学高度解读茶产业发展;茶的发展,不能只从茶的角度去讨论,而是从生态学等更高的科学层面去研究。
Costco加码全美配送合作,中国市场与山姆差距悬殊
近日,美国仓储式会员制零售商Costco宣布,将大幅扩展与UberEats的配送合作,覆盖范围从17个州跃升至47个州。
“并购狂人”仇建平再施资本魔法,杭叉集团22亿谋局机器人赛道
总额不超过22.59亿元的可转债预案浮出水面,既是杭叉集团加码机器人的信号,也是仇建平资本棋局的又一次落子。
“玻纤之王”张毓强“高抛低吸”嫡子中国巨石
9月17日晚,中国巨石第二大股东振石集团公告近三日累计减持2832.64万股,这也是其多年来首笔二级市场减持动作,振石集团过去两年共耗资17亿元大手笔增持,此次创始人家族的部分落袋,或折射电子布超级景气周期背后产能扩张、客户回款压力与资本间的多重博弈。
亏了12亿,分了20亿:蓝月亮的现金困局与创始人账本
一家连续亏损的公司,却在持续给股东发钱——这听起来像个悖论,但正是蓝月亮(06993.HK)正在发生的事。
三德科技:告别单机仪器时代,无人化业务成长为第一大主业
在A股市场,有些上市公司市值小、题材少,很少出现在市场热点榜单,机构关注度也相对有限,但凭借业务迭代、行业前景站稳细分赛道。
董明珠卸任格力一电商公司法定代表人,今年累计已退出三家
近日,格力电子商务有限公司发生工商变更,格力电器董事长董明珠卸任格力电子商务有限公司法定代表人、执行董事,张幸磊接任法定代表人并担任执行公司事务的董事。
跌了十五个月的顺丰,市场在担心什么
顺丰控股的股价从2025年6月下旬的高点一路走低,到2026年9月18日收在30.78元,十五个月跌去近四成。同一段时间,沪深300涨了17%。