软银信用风险飙升!孙正义的AI豪赌还能玩多大?
随着AI相关融资需求持续增长,以及潜在大规模收购交易浮出水面,投资者对这家日本投资巨头的财务风险愈发警惕。
截至10月20日,软银集团五年期信用违约互换(CDS)利差升至432个基点,为2022年11月初以来的最高水平。一周前,该指标刚刚突破400个基点,此后又扩大了30多个基点。
CDS利差是衡量市场信用风险的重要指标。利差越高,意味着投资者为防范企业债务违约所要求支付的成本越高。软银CDS利差持续走阔,反映出市场对其偿债能力、融资安排以及资产集中度的担忧正在加深。
这并不意味着软银即将违约,但随着资本密集型的AI投资计划不断推进,市场正在重新评估其激进扩张策略所伴随的财务风险。
融资压力同步上升
软银面临的核心问题,在于如何为规模庞大的AI投资组合提供持续的资金支持。
OpenAI是其AI投资战略中最重要的布局之一。软银对OpenAI的累计承诺投资额已达到约646亿美元。截至2026年10月初,这笔投资对应其持有OpenAI约13%的股权。
除OpenAI外,软银还在加码机器人和数据中心等AI基础设施领域。今年,该公司斥资54亿美元收购ABB的机器人业务,并投入31亿美元收购数字基础设施投资公司数字桥(DigitalBridge),以进一步扩大其在数据中心领域的布局。
这些投资共同构成了软银押注AI产业链的战略版图,但也意味着资金需求不断增加。在AI基础设施建设持续扩张的背景下,相关投资的回报周期、现金流兑现速度与融资成本之间的平衡,正成为市场关注的焦点。
与此同时,软银还在评估收购美国安保服务巨头联合环球(Allied Universal)的可能性。
目前,双方谈判仍处于早期阶段。按股权价值计算,联合环球的估值最高约为180亿美元,此外还背负着约120亿美元的公开交易债务。若将债务计入,其企业价值可能接近300亿美元。
如果交易最终达成,软银将面临额外的资金筹措需求。在AI投资已经占用大量资本的情况下,新一笔大型收购可能进一步加大其资产负债表的压力。
彭博行业信用分析师莎伦·陈(Sharon Chen)预计,在截至2027年3月的财年中,软银集团的现金流出将至少达到60亿美元,新增AI投资还可能进一步扩大资金缺口。
她在报告中指出,软银“需要筹集新的资金来为这笔交易提供融资”,其贷款价值比(LTV)可能接近公司自行设定的25%上限。
贷款价值比反映债务相对于相关资产价值的比例。该指标接近公司设定的上限,意味着软银继续依靠举债推动扩张的空间可能受到约束。
风险信号重现
软银CDS利差升至当前水平,让市场想起了2022年的压力时期。
当时,软银旗下愿景基金业务遭遇巨额亏损,集团整体转入防御模式。此前曾形容自己是“激进型人物”的创始人孙正义,也一度不再出席财报说明会。
如今,随着软银再次大举押注AI,债务市场的风险定价重新走高。
据相关市场数据,软银目前的CDS利差在日本主要企业中居于最高水平,比排名第二的日产汽车高出130多个基点。这意味着,市场对软银信用风险的担忧,已明显超过对其他日本大型企业的担忧。
值得注意的是,软银并非唯一受到AI融资风险审视的企业。
美国云计算服务提供商CoreWeave近期面临的财务压力,也让投资者开始关注AI投资热潮背后的债务累积问题。作为英伟达生态系统中的重要算力提供商,CoreWeave的债务总额及其他财务义务已超过500亿美元,其五年期CDS利差一度突破1100个基点,市场定价所隐含的违约概率超过60%。
英国《金融时报》引述摩根士丹利研究资料报道称,9月连结甲骨文、SpaceX、字母表(Alphabet)、亚马逊、元公司(Meta)、博通和英伟达债券的CDS,每周平均交易金额超过90亿美元,远高于7月的不到20亿美元。
摩根士丹利估计,2026年以来,AI相关业者已通过发债筹得约4660亿美元,用于资料中心、芯片等基础设施,远高于2025年同期的1010亿美元。
举债规模虽已从6月高峰回落,但投资人说,越来越多大举举债的企业面临AI投资风险,加上市场担心这些投资能否赚钱,都推升了CDS需求。
摩根士丹利投资管理投资组合解决方案部门投资长吉姆·卡隆(Jim Caron)说:“当市场风险如此集中,显然就会想买CDS”。“这也是成本低廉的避险工具”。
软银与CoreWeave的业务模式并不相同,但两者面临着同一个市场考验:当AI基础设施建设需要持续投入巨额资本时,企业能否以可持续的融资成本支撑投资扩张,并最终将资本投入转化为足够的现金流和回报。
对软银而言,这一问题更加复杂。其投资组合不仅覆盖AI模型与算力基础设施,还包括芯片设计、机器人等领域。庞大的投资版图带来潜在的增长机会,也增加了资本配置、资产估值和融资安排的复杂性。
与此同时,软银股价近期表现疲弱。按最新提供的数据,该股较2026年6月高点已下跌约50%,显示股权市场对其投资前景同样趋于谨慎。
评级机构保持警惕
信用评级机构也在密切关注软银的财务状况。
2026年9月11日,惠誉首次给予软银集团BB+信用评级,评级展望为“稳定”。惠誉同时指出,软银对OpenAI的投资敞口带来了相关风险。
标普全球评级则维持对软银的负面评级展望,意味着其信用评级仍面临下调风险。
随着AI相关投资持续推进,以及美国、法国等地AI基础设施项目不断扩大,软银的资金需求和流动性管理将面临更大考验。融资成本上升不仅会增加新增债务的利息负担,也可能影响现有投资组合的资金安排。
对于软银而言,真正的挑战并非单纯扩大AI投资规模,而是在维持投资进攻性的同时,确保资产负债表仍具备足够的韧性。
如果AI产业持续增长,相关资产价值上升、投资回报逐步兑现,软银有望从早期布局中受益。但如果项目回报不及预期、融资成本继续走高,或大型收购进一步增加资本需求,其高集中度投资组合所带来的风险也可能随之放大。
推荐阅读
广州银行内部高管获任副行长,上半年业绩回暖、资本充足率趋近监管底线
内部高管获批出任副行长,广州银行上半年业绩回暖,核心一级资本充足率逼近监管红线。
国寿养老股权架构调整:中国人寿、国寿资产拟45.8亿元转让超37%股权,国寿集团接手
对于此次股权调整的目的,中国人寿表示,国寿集团将成为国寿养老第一大股东,这有利于调动更广泛的内外部资源,支持养老公司高质量发展,积极培育养老金融新增长极。
广州银行最年轻女高管更进一步,23岁入行、财务出身
入行23年后,徐函更进一步,从合规总监被提拔为副行长,广州银行也由此形成一正四副的核心高管架构。
先清村行、再募股7亿,又一家省会市级统一法人农商行落地在即
10月11日,青海湟源农商银行在省联社官网披露《关于组建西宁市级统一法人农村商业银行并通知债权人的公告》。仅一周后,西宁农商银行筹建工作小组为清产核资和资产评估敲定了中介机构。这意味着西宁农商银行、大通农商银行、湟中农商银行、湟源农商银行四家合并组建市级统一法人农商行,已经从股东会表决推进到清产核资阶段。
存在违规开展再保险业务监管套利等多项问题,信泰保险收2025年度监管意见,被要求报送整改落实情况
信泰保险日前收到监管下发的关于信泰保险2025年度监管的意见。监管意见同时也指出,但是,公司治理机制有待完善、专业化经营有待提升、资负协调管理仍需加强、历史问题仍需持续消化、合规理念重塑仍存短板等问题仍然存在。
在岸人民币对美元小幅高开,盘中最高升值至6.6741
10月22日,中国人民银行授权中国外汇交易中心公布,当日银行间外汇市场人民币汇率中间价为1美元对人民币6.7195元,相较前一交易日中间价6.7192,贬值3个基点。
证监会推进北交所制度改革提速
从首批81家公司起步,到如今上市公司增至351家,开市五周年之际,北交所已累计服务中小企业融资近900亿元,在新材料、高端装备、新一代信息技术等细分领域涌现出一批有代表性的优质中小企业。
因虚假理赔骗取保险金,太平财产保险有限公司天津分公司被罚款12万元
2026年10月19日,国家金融监督管理总局天津监管局发布行政处罚信息公开表,太平财产保险有限公司天津分公司因“虚假理赔骗取保险金”,被监管部门做出“对太平财产保险有限公司天津分公司罚款12万元”的处罚决定。
六天1000倍,三个月亏掉六年:42岁基金经理劝普通人别“赌”了
5万以下的期货账户,95%的投资者,平均爆仓时间是三个月。这是一位交易近20年的老兵说的。
因贷款三查不到位,原榆阳农商银行榆林农商银行被罚款五十万元
2026年10月20日,榆林金融监管分局发布行政处罚信息公开表,原榆阳农商银行榆林农商银行及其相关责任人员因“贷款‘三查’不到位”,被监管部门做出“对榆林农商银行罚款五十万元。对汪振敏禁止从事银行业工作8年。对姜继成禁止从事银行业工作6年。对刘世平、杭海霞及苗培胜3人分别给予警告”的处罚决定。
四川天府银行股份有限公司贵阳分行被处罚款30万元
2026年10月20日,时任四川天府银行股份有限公司贵阳分行行长助理王静因“贷款管理不到位”,被监管部门做出“警告”的处罚决定。四川天府银行股份有限公司贵阳分行因“贷款管理不到位”,被监管部门做出“罚款30万元”的处罚决定。行政处罚决定文书号:贵金罚决字〔2026〕55号、贵金罚决字〔2026〕56号
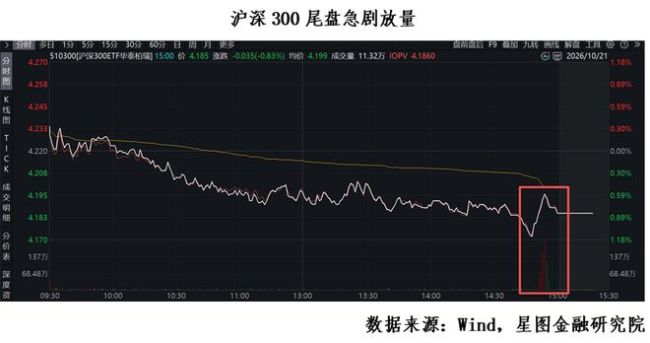
A股尾盘再度直线拉升,释放了什么信号?
A股三大指数今日集体下跌,截至收盘,上证指数跌0.6%,深证成指跌0.82%,创业板指跌1.62%,北证50跌0.72%,科创50指数涨0.06%。全市场成交额14421亿元,较上日缩量295亿元,全市场超3300只个股下跌。