即时零售进入深水区:酒商的进与退

近日,《2026酒类零售连锁供应链发展报告》正式发布。数据显示,93.5%的酒类连锁企业已开展即时零售业务,其中56.5%已产生营收或实现常态化运营;在未来业务拓展方向上,即时零售以47.8%的选择率居于首位。
但数据下沉到一线市场,真实的情况要复杂得多。一批曾将即时零售视为增量解药的烟酒店,正陆续从美团、淘宝闪购等平台后撤;与此同时,酒类连锁企业却在加速搭建专属前置仓与线上运营体系,将即时零售作为战略级渠道深耕。
一进一退之间,反映的是即时零售已经越过早期的流量普及阶段,进入供应链效率和选品能力的比拼期。单店靠平台流量分一杯羹的窗口正在收窄,拥有仓配纵深和差异化货盘的连锁企业开始掌握主动权。
退网的烟酒店:平台规则与单店能力错位
一位四川酒商在和微酒交流时曾表示,“即时零售现在是大趋势,你不做别人也会做,认识的不少区域连锁同行已经全面开启线上即时零售业务。”
这种紧迫感并非空穴来风。据《2025酒类连锁即时零售发展报告》显示,2024年我国即时零售规模突破7810亿元,同比增长超20.15%。2025年我国即时零售规模预计达到9714亿元,逼近万亿大关。2026年,即时零售将正式跨入万亿级市场,并有望在2030年达到2万亿元规模。
对于身处存量博弈中的酒商而言,这几乎是眼下最确定的增量赛道。
但入局者众,赚钱者寡。一位在淄博经营烟酒店的店主向微酒透露,“三个月只有50多单,销售额就九千多,但是到手净利润不到三百。”
对大量单店来说,接入即时零售后首先感受到的是节奏被平台接管。守店时间被拉长,深夜、节假日的碎片化订单让店主必须全天候待命;平台对商品贴标、发票开具、配送时效等有考核,哪里不合规便有可能被扣款。
过去开烟酒店的核心能力是拿货渠道和熟客关系,现在还要懂店铺评分、流量投放、价格策略、差评处理等等,每一项都是专业活。很多小店主边守店边摸索,精力分散,效果并不理想。
更直接的压力来自价格。即时零售把附近的店铺拉进同一个比价池,流通名品价格高度透明,平台算法又倾向给低价商品推流量。有酒商算了笔账:“跟平台补贴的大单品,卖一瓶亏一瓶;不跟,店铺权重往下掉,自然流量越来越少。”
平台抽佣是另一项固定消耗。曾有媒体透露,部分连锁即时零售门店在直营城市的平台抽佣比例约在5%至8%,代理城市单店扣点可能接近10%。扣除扣点、包装物料和配送费用,不少订单的实际利润并不多。当单店发现自己既没有供应链优势,也没有专职运营团队,退网便成了一种理性止损。
连锁的入场,仓配新基建与选品攻防
就在烟酒店后撤的同时,酒类零售连锁企业的动作是另一套逻辑。
《报告》提到,即时零售正在推动酒类连锁企业加速构建基于区域市场的30分钟即时仓配新基建。即以门店为前置履约节点、以区域仓为补给中枢,配套建设快速反应与快速履约能力。调研显示,96.7%的企业已建成区域仓及以上的体系化仓配能力,其中39.1%实现就多级仓布局并具备当日达能力。
这套体系解决的,正是即时零售与传统大货物流之间的结构性落差。传统酒类流通是整车、整箱、批量、低频,服务渠道分销;即时零售是单瓶、分钟级、全时段,服务终端消费者。单店靠门店库存硬扛,很快就会触到履约天花板。连锁企业靠的是“门店前置仓+区域仓补给”的分层协同,把订单密度和仓配成本摊薄。
除此之外,还有选品上的主动错位。一位河南酒商透露了选品上的具体打法:“平台上真正用来打权重的是那几款流通名品,跟平台补贴走,利润很薄;但我们会把自有品牌等差异化的产品放到线上,平台比价池里没有同款,就会形成价格保护和毛利空间。还有一些精酿和低度酒,专门做夜间场景,客单价不高但复购可以。”
这个思路和《报告》里的产品结构调整方向吻合:64.1%的企业增加了大众价位产品,56.5%的企业增加了精酿、低度、果酒等年轻化品类,33.7%的企业引入了非酒类商品,28.3%的企业压缩SKU、聚焦核心大单品,27.2%的企业增加了高端及次高端利润产品。渠道正在“大换品”,本质是用选品差异化绕开比价池的绞杀。
同时,《报告》显示,87.0%的酒类连锁企业已开展自有品牌或开发品业务,但自有品牌占比达到10%以上的企业仅四成,达到三成以上的仅17.4%。深度虽然有限,但是盈利关联已经显现:自有品牌占比不足10%的企业中,毛利率达到15%以上的仅占16.4%;自有品牌占比超过20%的企业中,这一比例达到40.9%。
有酒商直言,现在有钱赚的其实还是自己做的那几款自有品牌。流通名品短期内仍是引流主力,但对于酒类连锁来说,自有品牌能够更加掌握主动权。
针对头部连锁的密集布点,也有酒商选择错位竞争。一位区域连锁负责人表示,自己在主城区避开头部连锁品牌的前置仓高密度区域,转而深耕社区熟客和即时团购场景,把门店同时作为提货点和配送点,“不和头部拼补贴,拼的是周边三公里内谁更熟、谁更快、谁能提供稳定的温度和服务”。
仓配建设是重资产投入,超前会拖累现金流,滞后则错失订单。当下酒类连锁企业的最优路径是依托即时零售订单密度的增长,滚动加密履约节点,先在优势区域做深做透,再向外围复制。
即时零售正在抬高能力门槛
烟酒店退网之后,问题并没有结束。如果只是关掉线上入口,回到守店等客的状态,本质上只是从一种煎熬跳进另一种温水。
即时零售真正改变的,是消费者购买路径的固化:手机下单、30分钟送达正在成为默认选项。这个习惯一旦养成,线下门店的客流量会持续被线上入口分流。
山东酒优盟文化有限公司总经理杨金贵曾公开表示:“今天依然在倒闭的,不是酒水行业,是无专业、无服务、无体验、无价值、无运营的传统杂货式烟酒店。淘汰的,是只会摆货、只会等客、只会拼价格的传统小店;崛起的,是懂产品、懂专业、懂运营、懂合规、懂新媒体的精品化、体验化新酒商。”
这番话戳中的,正是退网之后更深的命题:当旧日的渠道红利、信息红利、酒桌红利一层层剥落,终端手里还能握住什么?
能否接住订单?能否及时送到订单?送到了能否赚到钱?这三个问题背后对应的其实是履约密度、履约时效和履约成本。门店数量多,不代表履约能力强;覆盖范围广,不代表配送时效高。即时零售已经从流量入口的争夺,转向供应链效率的比拼。
对烟酒店个体而言,退网是一种止损,但趋势不会因此退潮。当30分钟送达成为消费者默认的购买方式,酒类终端要回答的已经不只是“开不开线上店”,而是“订单到达时,有没有能力接住、送好并留下利润”。这个问题的答案,决定了下半场谁还能留在牌桌上。
推荐阅读

宇树上市答谢宴无白酒,年轻人不买单,白酒出路在哪?
点击蓝字关注我们这些年,白酒在市场上呈现出过山车的行情,从之前每到过节都要涨价,到最近实在是销量不佳,其中最有象征性意义的是就在近日连宇树科技上市答谢宴都不再有白酒了,白酒到底该向何处去?
横跨大半个中国,郎酒用一场庄园酱酒品质巡礼重新定义高端酱酒
向前回溯,今年3月,品质盛典在四川内江正式启幕,随后开始全国巡礼,相继走进广州、东莞、深圳、南阳、天津等多个城市,最终济南收官,再回到郎酒庄园。从初春到初秋,从西南到华南、中原、京津冀,从权威鉴评到大师现场勾调25L青花郎,再到多款经典郎酒老酒现场拍卖,这场巡礼以“规格高、覆盖广、影响深”之势,完成了庄园酱酒面向全国市场的集中展示与公开检阅,郎酒的名酒价值也在每一座城市的深度对话中被反复确认。
茅台酱香酒营销有限公司原总经理陈宗强涉嫌严重违纪违法
贵州茅台酱香酒营销有限公司原党委副书记、总经理陈宗强涉嫌严重违纪违法,目前正接受贵州省纪委监委派驻茅台集团纪检监察组纪律审查和红花岗区监委监察调查。

金徽酒遭中央安全生产考核巡查组点名隐患,补税拖累上半年净利下滑28.24%
补税是白酒消费税穿透式监管下的行业共性合规成本,金徽酒主动结清有助于卸下历史包袱。
今世缘上半年营收净利双降 董事长顾祥悦150亿豪言落空
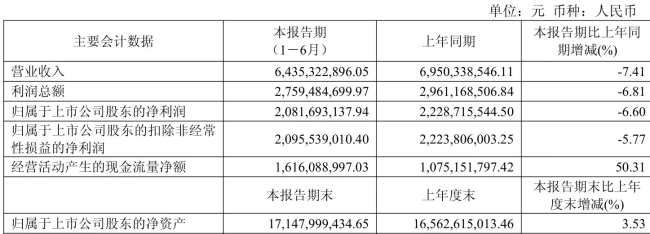
近日,今世缘(603369.SH)披露2026年半年报。上半年公司实现营业收入64.35亿元,同比下降7.41%。
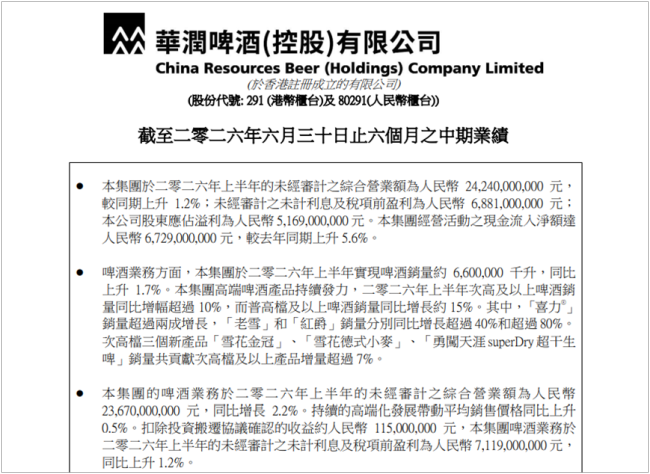
喜力双位数增长、老雪劲增40%,华润啤酒高端化战略跑出加速度
华润啤酒2026年中期交出的亮眼成绩单,用扎实的经营数据充分验证了公司高端化战略的有效性与持续性,这家头部啤酒企业正以稳中有进的发展节奏,为行业探索出一条存量市场下的高质量升级路径。
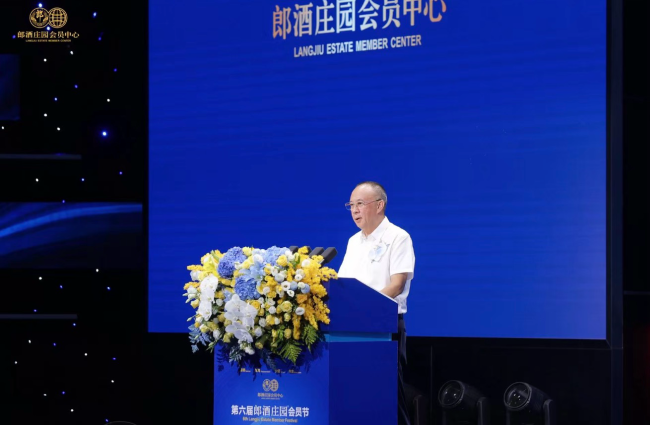
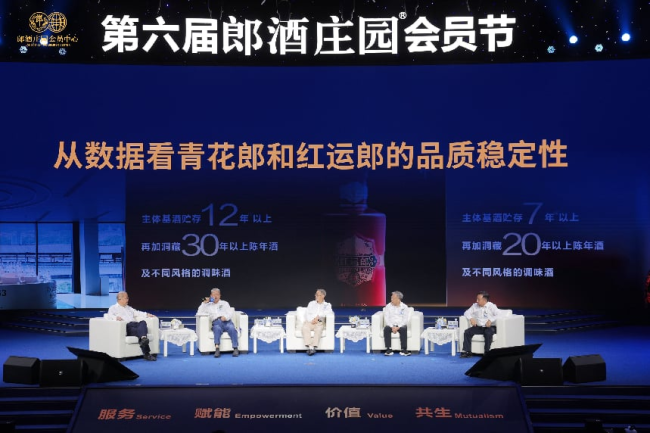
唯客是尊,价值共生!第六届郎酒庄园会员节,升级青花郎会员体系,扩容红花郎· 15会员体系!
8月19日,赤水河左岸,晨雾缭绕峰峦,第六届郎酒庄园会员节如期启幕。这座耗时十八载、投资逾两百亿元打造的世界级酒庄,再次敞开怀抱,迎接会员朋友们“回家”。
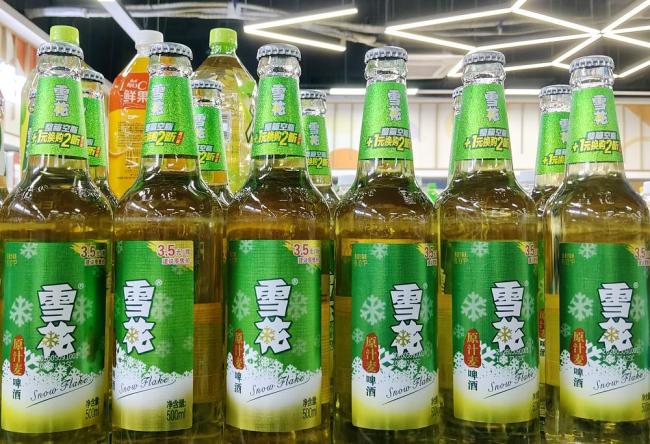
华润啤酒上半年营收242亿:普高档以上啤酒销量增长15%,白酒下滑27%拖累业绩
如果说啤酒主业是华润啤酒2026年上半年的压舱石,那么白酒业务则是明显的拖累项。
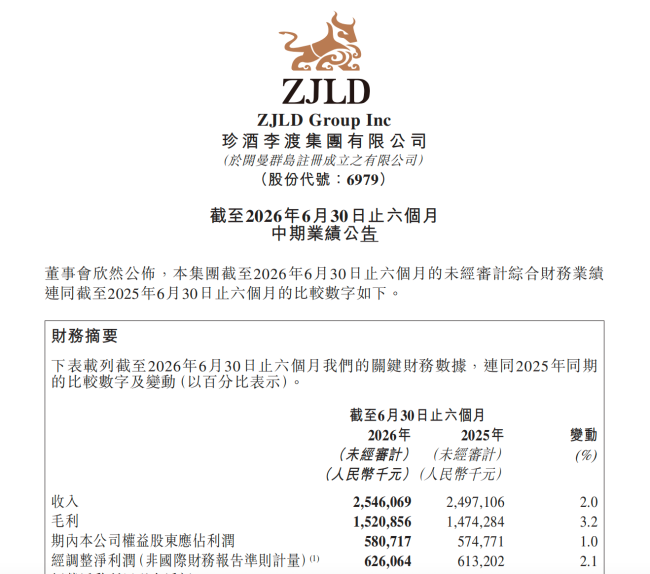
珍酒李渡2026半年报逆势回升:营收25.46亿元,经调整净利润6.26亿元
8月19日晚,珍酒李渡(6979.HK)发布2026年中期业绩。公告显示,公司上半年实现营业收入25.46亿元,同比增长2%;经调整净利润6.26亿元,同比增长2.1%。

华润啤酒上半年营收达242.4亿元,次高及以上啤酒销量增幅超10%
8月19日,华润啤酒(00291.HK)发布2026年上半年业绩,实现收入242.4亿元,同比增长1.2%;股东应占溢利51.69亿元。
第六届郎酒庄园会员节:汪俊林发布“四大价值”,照亮价值共生之路!
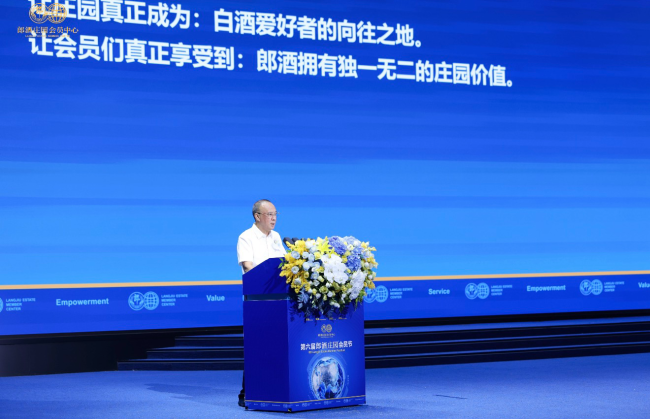
8月19日,第六届郎酒庄园会员节在赤水河左岸郎酒庄园启幕,本届会员节以“品质与韧性,生生不息”为主题,周其仁、马勇、吴声、杜宁等学界泰斗、行业领军人物与郎酒会员朋友、经销商朋友们齐聚一堂,共话产业变局下的发展之道;郎酒集团董事长汪俊林发布会员体系“四大价值”,面向会员的极致服务与体验再升级。