99%收入靠卖冻肉,粤十控股再闯港股:年入59亿、毛利率不足3%,经营现金流连年为负
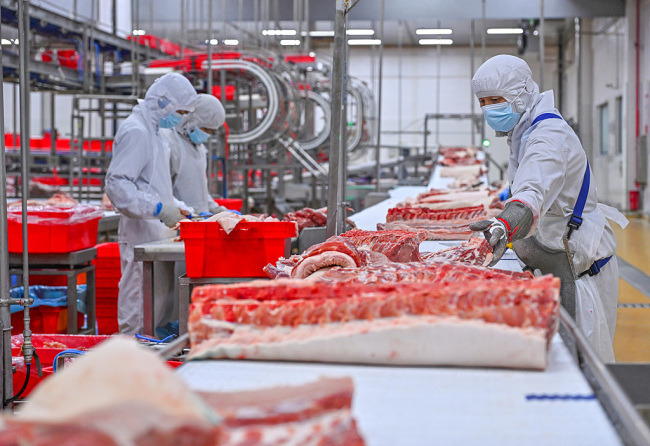
图片来源:视觉中国
蓝鲸新闻9月4日讯(记者代紫庭)近日,深圳粤十控股股份有限公司再次向港交所递交上市申请,申万宏源香港担任独家保荐人。上一次递表时,公司还叫“粤十数智”;此次更新材料,“数智”二字被拿掉,换成了更宽泛的“控股”。
这次改名倒也合乎情理。招股书显示,2025年,粤十控股超过99%的收入来自牛肉、鸡肉、猪肉等冷链农产品销售,真正的冷链数智综合解决方案收入占比不足1%。公司口中的技术驱动,最终落在账面上,仍是一门年入近60亿元的冻肉贸易生意。
说到底,粤十控股走的是一条“数字化搭台、冻肉唱戏”的路:先把系统装进冷库、农批市场和进口口岸,接触下游商户、积累交易数据,再依靠这些资源大规模采购和销售冷链农产品。如今,冻肉生意已经撑起公司绝大部分收入,也把粤十控股再次送到了港交所门前。
两年收入翻近5倍,细分行业第六背后仍是一门冻肉贸易
粤十控股的历史可追溯至2017年。公司最初主要为冷库提供数字信息系统,随后将相关业务发展为冷链数智综合解决方案,为农产品批发市场、食品加工厂、农产品产业园及进口口岸提供仓储管理、流程协调及运营数据管理工具。
2023年,粤十控股正式开始销售冷链农产品。恰恰是从这一年开始,公司进入收入快速扩张期。
招股书显示,2023年至2025年,粤十控股分别实现收入12.54亿元、29.81亿元和59.37亿元,两年增长约373%。2026年前4个月,公司收入达到28.05亿元,同比增长88.8%,已经接近2024年全年水平。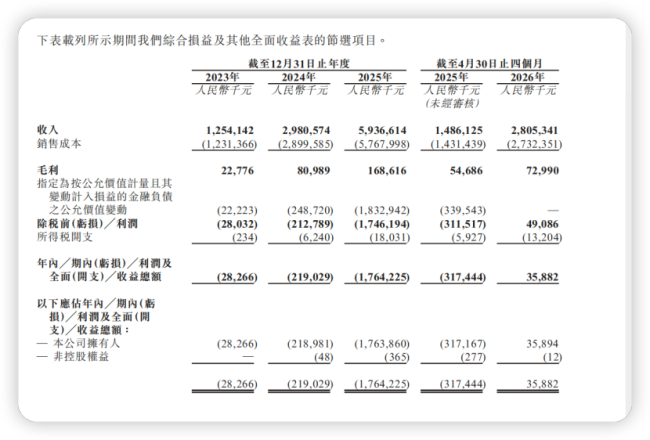
收入增长主要来自冷链农产品销售。2023年至2025年,该业务收入分别为12.31亿元、29.49亿元和58.98亿元,占总收入的比例由98.2%升至99.3%;2026年前4个月,该业务收入27.89亿元,占比进一步升至99.4%。
在具体品类中,粤十控股的收入重心也经历了从鸡肉向牛肉的明显转移。
2023年,鸡肉是公司第一大品类,贡献收入6.54亿元,占冷链农产品销售收入的53.1%;当年牛肉收入仅9298万元,占比7.6%。到2025年,牛肉收入已经增至32.81亿元,占比达到55.6%,成为公司最重要的收入来源。2026年前4个月,牛肉收入进一步达到16.56亿元,占比升至59.4%。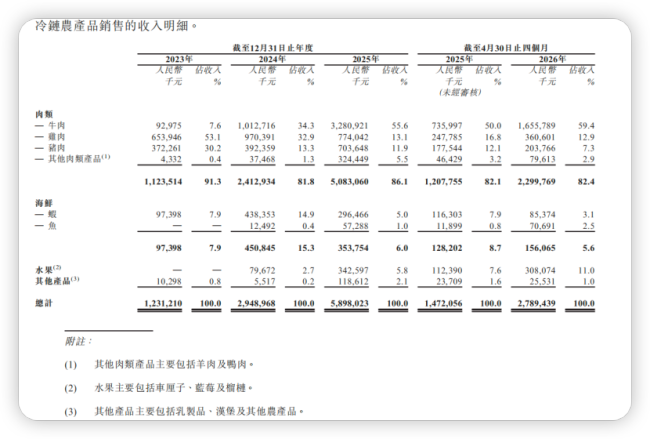
规模快速放大,让粤十控股在公司定义的细分市场中取得了较高位置。根据招股书援引的弗若斯特沙利文数据,按2025年冷链农产品销售收入计算,粤十控股在中国冷链数智农产品销售市场排名第六,市场份额为1%。2024年至2025年,公司还是前十大参与者中收入增速最快的一家。
粤十控股的竞争优势主要集中在供应端。公司先后引入中粮集团、中国供销体系及广东农垦体系基金等股东,借助相关产业资源建立采购网络。蓝鲸记者注意到,2023年、2024年、2025年及2026年前4个月,中小型农产品批发商分别占公司客户总数的98.5%、98.6%、96.9%和96.5%。
粤十控股通过集中采购,将上游货源销售给较为分散的中小批发商,数字化平台则被用于分析需求、制定采购计划和控制库存。这种模式能够快速放大交易额,却并不天然拥有较高利润。粤十控股真正高毛利的业务,是冷链数智综合解决方案。2025年,该业务毛利率达到93.8%,但收入只有3749.6万元,占总收入的0.7%;2026年前4个月收入1559.1万元,占比降至0.6%。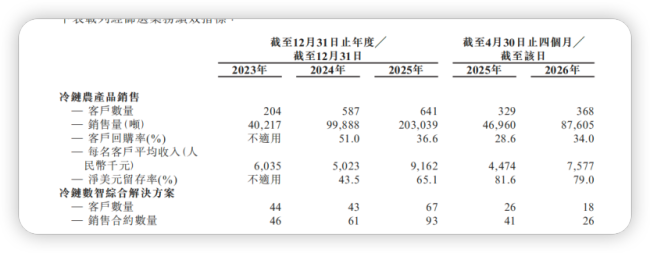
与此同时,公司研发投入并未跟随收入同步增长。2023年至2025年,粤十控股研发费用分别为1458万元、1638万元和1666万元,研发费用率则由1.2%下降至0.3%。截至2026年4月底,公司共有124名员工,其中研发人员38名,占比30.6%。
数字系统部署得多不等于科技商业化已经成功,粤十控股目前的“数智”价值,更多体现在为贸易业务寻找客户、组织货源及辅助采购,而不是直接贡献收入。
毛利率不足3%,库存、现金流和进口政策考验扩张质量
粤十控股身处的冷链市场仍在扩容。中国物流与采购联合会冷链专业委员会数据显示,2026年上半年,我国食品冷链物流业务总需求量达到2亿吨,同比增长4.7%;食品冷链物流服务企业总收入为2901.8亿元,同比增长3.7%。
不过,冷链也是一门典型的重成本生意。冷库、冷藏车辆、制冷能耗、温控包装及全程管理都会增加流通费用。国家农产品现代物流工程技术研究中心首席专家王国利此前接受媒体采访时表示,同一批蔬菜采用冷链运输,综合成本通常比常温运输高出30%至50%,运输成本约占蔬菜货值的20%至40%。
这反映了冷链行业共同的成本矛盾:温控能够降低货损、延长周转时间,却也会增加车辆、能源和管理费用。在价格敏感、产品同质化程度较高的农产品贸易市场,新增成本未必能够完全向下游转嫁。
粤十控股的毛利率便长期处于低位。2023年至2025年,公司整体毛利率分别为1.8%、2.7%和2.8%;2026年前4个月回落至2.6%。其中,冷链农产品销售业务毛利率分别为0.3%、1.8%、2.2%和2.1%。
作为公司最大品类,牛肉在2025年的毛利率只有2.0%;鸡肉、猪肉分别为2.9%和3.0%。2026年前4个月,鸡肉和猪肉毛利率又分别降至2.0%和2.2%,海鲜和水果毛利率均降至0.3%以下。公司解释称,消费市场疲软和定价压力导致产品售价降幅超过采购及物流成本降幅。
低毛利意味着,粤十控股即便把收入做得很大,真正能够留下的利润也十分有限。2025年,公司营收达到59.37亿元,毛利润却只有1.69亿元;其中,贡献99.3%收入的冷链农产品销售业务,毛利润仅约1.32亿元。
在国际财务报告准则下,粤十控股2023年至2025年分别净亏损2827万元、2.19亿元和17.64亿元,三年累计亏损超过20亿元。其中,2025年的巨额亏损主要来自18.33亿元优先股公允价值变动。
剔除这项非现金影响后,公司2023年经调整净亏损604万元,2024年和2025年分别实现经调整净利润2969万元和6872万元。相比17.64亿元的账面亏损,经调整利润更接近公司主业的实际经营状况,但其2025年经调整净利率仍只有约1.2%。也就是说,粤十控股并非靠卖冻肉一年经营亏掉17亿元,但近60亿元收入最终只留下不到7000万元利润,仍足以说明这门生意有多薄。
相比账面亏损,库存与现金流更能反映其贸易模式的压力。
截至2023年末、2024年末、2025年末及2026年4月底,粤十控股存货分别为2.58亿元、10.38亿元、21.59亿元和24.77亿元。存货周转天数由58天增至82天、101天和102天。公司收入快速增长的同时,货物在账上停留的时间反而不断延长。
同期,公司经营活动现金流持续净流出,2023年至2025年分别净流出5563万元、3.43亿元和9325万元;2026年前4个月又净流出3.15亿元。银行及其他借款则由2023年末的6568万元增至2026年4月底的6.05亿元。
粤十控股解释称,公司通常需要先向供应商付款,再从客户处收款,由此形成资金时间错配。不过,在毛利率不足3%的情况下,库存周期拉长、采购价格波动或汇率变化,都可能迅速吞噬利润。
更大的外部变量来自进口政策。2023年至2025年及2026年前4个月,公司海外采购占比分别为57.1%、77.3%、83.7%和90.6%,对海外供应链的依赖持续加深。
2026年起,商务部对进口牛肉实施国别配额管理,超过配额的部分将在现行适用税率基础上加征55%关税。截至8月10日,巴西年度牛肉进口配额使用量已达到90%;阿根廷则在8月5日达到50%。南美洲正是粤十控股重点拓展的牛肉采购区域。
牛肉已贡献公司近六成农产品销售收入,一旦主要来源国配额趋紧,粤十控股可能面临采购成本上升、供应受限及库存策略调整等压力。对于净利率只有约1%的贸易业务而言,能否及时调整采购地区,并将成本变化传导给下游客户,将直接影响其盈利稳定性。
从“数智”到“控股”,粤十控股变了名字,却没变生意的底色:靠冻肉撑起规模,也困在薄利、压货与现金流压力中。IPO递表后,不仅看肉还能卖多快,还要看规模何时真正变成利润。
推荐阅读
上市前必分红,SKG三叩资本大门,刘杰夫妇“提款机”式累计分走超5亿
这场游戏能不能继续玩下去,取决于港交所的审核结果,但即使是顺利上市,投资者是否愿意为这样一家公司持续买单,要打个大问号。

油运再启“盛宴”,谁在“分羹”这轮超级周期红利?
全球原油海运运力告急的背景下,地缘冲突、船队老化等问题让油运从“刚需战略资产”完成价值重估,也令该赛道逐步蜕变为持续输送红利的“印钞机”。热潮之下,这轮海运超级周期似乎仍未见顶。
帝科股份半年报:营收逆势增长近四成,光伏存储双轮破局
帝科股份近日披露2026年半年报显示,公司上半年实现营业收入116.64亿元,同比增长39.86%;扣非归母净利润1.62亿元,同比增长83.61%。

液冷龙头飞龙在天,1%营收占比撑起300亿市值
9月3日,液冷服务器概念股飞龙股份盘中一度二连板涨停,股价创出历史新高,报63.03元/股,市值超362.29亿元,截止当日收盘公司股价涨8.54%,报收于63.03元。

超市自有品牌崛起,厂商品牌生存空间被压缩
传统厂商品牌(National Brand)在零售商超的市场份额,正在被自有品牌挤出。这个动作不是突然发生的。
双增背后:从“卖货”到“共营”,京东超市12周年的新策略
2026年上半年,京东超市营业收入实现双位数增长、用户数同比增长15%,市场份额稳步提升。同时,通过与品牌深度合作,京东超市上半年新增过亿品牌超10个、千万爆品超100个、百万爆品超1000个。
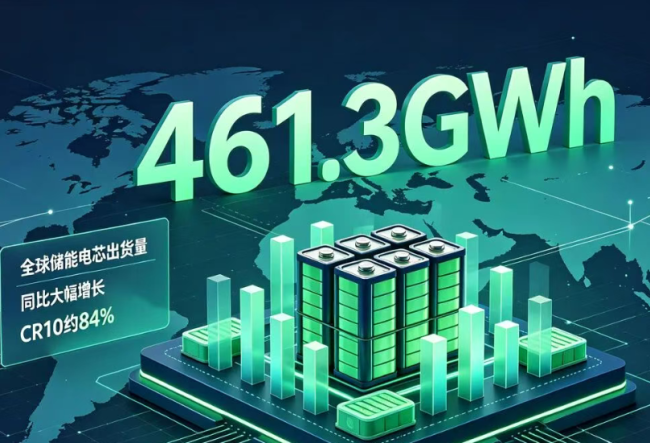
锂电产业链半年报系列(四)储能专题篇:全球储能出货460GWh 价格战阴影下谁在赚钱谁在硬撑
2026年上半年,全球储能电芯出货量达到461.3GWh,同比大幅增长,成为锂电行业最确定的增长引擎。