Lululemon(LULU.US)绩后暴跌18%、年内已腰斩 分析师判断:抄底时机未到
智通财经APP获悉,高端瑜伽运动服饰龙头Lululemon(LULU.US)在交出又一季惨淡财报后,股价应声暴跌18%,跌至约100美元。对于价值投资者而言,这个价位颇具诱惑力——该股年内已累计下跌52%,品牌仍具全球知名度,且新CEO即将上任。看多逻辑并不难理解,但就当前基本面而言,抄底或许仍需等待。
增长引擎“熄火”:瑜伽裤销量骤降20%
在Seeking Alpha专栏作家On the Pulse看来,问题的核心并不在于季度业绩不及预期,而在于lululemon在其最核心的业务领域失去增长动能。数据显示,Lululemon二季度营收下降4%,可比销售额下滑9%,美洲地区营收下降8%,美洲可比销售额更是大跌12%。管理层随后再次下调全年业绩指引,并预计三季度营收将继续下降10%-11%。基本面似乎还在继续恶化。
市场原本预期Lululemon二季度营收约为24.6亿美元,实际营收为24.16亿美元。营收小幅逊于预期不足以解释如此剧烈的抛售,真正的问题在于指引的大幅下调。
从下表可以看出,Lululemon二季度的表现不像是暂时的下滑,更像是核心需求引擎仍在倒退。

国际市场仍在贡献增长,但尚不足以挽救美洲地区的颓势。国际营收增长4%,而美洲地区营收则大幅下滑8%。如果美洲地区业务只是从极高基数自然回落,这种巨大反差或许还能接受。然而,美洲地区12%的可比销售额跌幅揭示了更深层的问题——无论是实体门店还是线上渠道,消费者都在明显减少。
从品类结构来看,产品层面存在明显挑战。据报道,Lululemon标志性瑜伽裤销量骤降20%,且这并非一次性问题。瑜伽裤曾是奠定该品牌独特定位的核心产品。Lululemon目前正试图将需求转向宽松款式,但迄今为止,新品类的表现还无法弥补此前畅销品的下滑。
Lululemon业绩失速不能简单归因于宏观问题。同样的消费环境,国际业务实现增长,而美洲市场却下降了8%。来自Alo Yoga、Vuori等公司的竞争日益激烈,而且Lululemon自身也承认,产品新鲜感和市场营销尚未达到应有水平。股价下跌修复不了品牌吸引力,只会让投资者选择观望,等待管理层拿出真正的解法。
Heidi O'Neill将于9月8日正式接任CEO,她在耐克的履历令人信服。但核心问题在于:产品规划周期以月为单位,新管理层的影响何时才能传导至终端货架?
指引下调才是真正的“miss”
一季度财报后,Lululemon曾预测2026财年全年营收为110-111.5亿美元,摊薄每股收益为10.95-11.15美元。而最新的2026财年展望已降至营收103.5-105亿美元,每股收益9.48-9.73美元。
以中位数计算,营收预期在一个季度内就被砍掉了约5.9%,EPS中位数下调约13.1%。更令人担忧的是,修订后的EPS指引已将二季度确认的关税退税收益(每股0.86美元)计入在内。剔除这一因素后,经营层面的下调幅度比表面数字所显示的更为严峻。
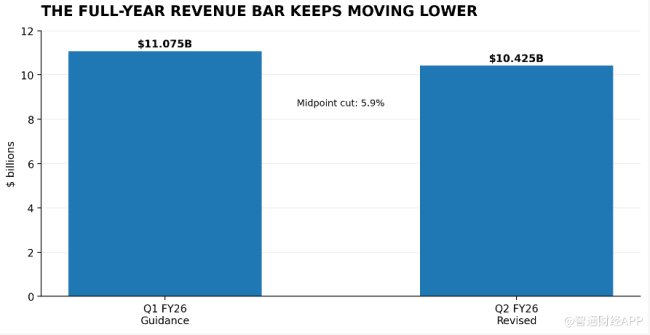
看空逻辑的支撑点并非要求营收崩盘,而在于盈利预测是否持续面临下调压力——当前趋势正是如此。公司预计三季度营收为22.9至23.2亿美元,同比下降10%-11%,摊薄每股收益为0.93-0.98美元。从这些数字来看,尚未显现出拐点到来的明确迹象。
指引下调客观上也降低了新CEO的门槛,但更低的起点本身并不构成基本面改善的驱动力。在形成复苏判断之前,更值得关注的是产品调整能否真正驱动客流回暖,这需要时间检验。
毛利率的“水分”
毛利率是多头论据中最为突出的数据点——当季毛利率增长200个基点至60.5%,在营收下降的背景下确实引人注目。但拆分细项后,结论有所不同。
Lululemon在当季确认了1.345亿美元的关税退税及相关利息410万美元。据公司披露,这笔退税拉高了毛利率560个基点,并为每股收益贡献了0.86美元。剔除该部分增益后,调整后毛利率约为54.9%,低于去年同期的58.5%。退税带来的现金回流是真实的,不应被忽略,但它并非经营层面的改善。一旦将一次性因素剥离,毛利率仍面临压力。
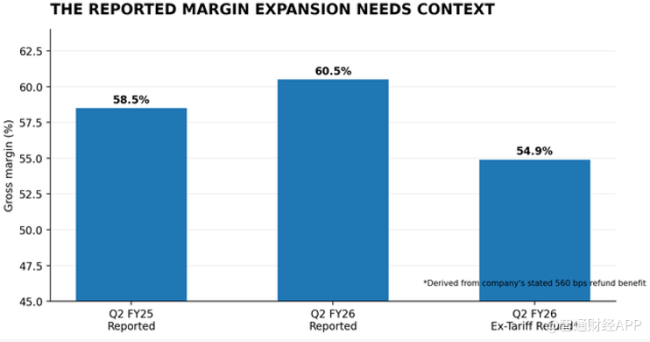
营业利润率的变动更为直观——即便同一笔退税贡献了560个基点的增益,营业利润率仍下降190个基点至18.8%。即使销售额下滑,企业也可以通过控制成本暂时维持盈利,但对于高端消费品牌而言,成本控制所能带来的收益终究有限。
警惕低估值陷阱
估值是当前最有力的多头论据。在接近100美元的价位上,Lululemon已不再是一只高估值成长股。
基于公司更新后的盈利指引,约10.4倍的市盈率对于Lululemon这样具备历史盈利能力的公司而言,确实处于低位。即便剔除每股0.86美元的关税退税收益,市盈率约为11.4倍,估值仍有吸引力,但基本面尚未形成支撑。
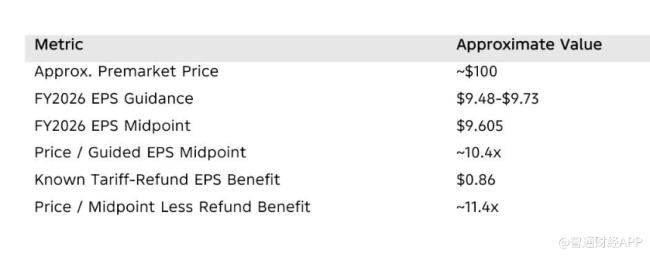
估值便宜的前提是盈利基础稳定,而Lululemon的盈利预期仍在持续下调。这构成一个典型的“困境反转估值陷阱”:投资者看到低倍数便假设均值回归必然发生,却忽视了盈利基础仍在持续下移。更为审慎的策略或许是,待营收趋势实质性反转后再以较高倍数买入,而非因当前账面“便宜”而入场。
复苏未至,谨慎为上
On the Pulse表示,在改变悲观立场之前,需要等待三个关键信号:
第一,美洲可比销售额需从当前的-12%水平出现实质性改善;
第二,新品类的表现需证明瑜伽裤的缺口可以被有效填补,而非仅靠打折促销维持销售;
第三,盈利指引需要停止下调。
新CEO显然是最有可能的催化因素。Heidi O'Neill在耐克拥有丰富经验,曾推动多个大型消费和服装品牌的发展。如果她能够缩短产品开发周期、优化商品策略、恢复品牌热度,Lululemon的复苏完全可以预期。公司账面13.9亿美元的现金储备和持续盈利的能力,也意味着这并非资产负债表危机,新管理层仍有发挥空间。
这正是问题的复杂性所在:lululemon的价值没有永久性受损,但复苏的证据尚未出现,抄底的赔率尚不明朗。股票更便宜了,但业务并没有变得更好。
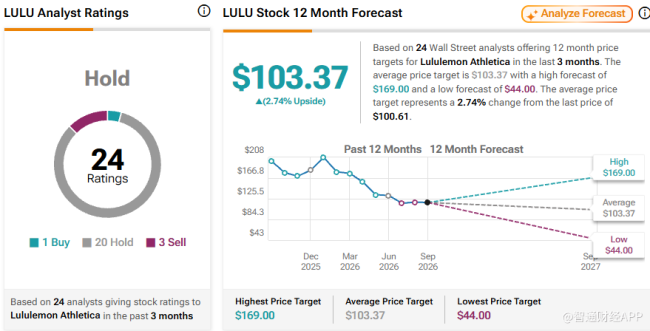
总体而言,华尔街分析师对Lululemon持谨慎看法,共识评级为“持有”,平均目标价为103.37美元,较当前股价高3%。
推荐阅读

“商业模型没有被验证”,茶颜悦色将关闭子品牌“昼夜诗酒茶”所有门店
9月7日晚间,茶颜悦色发布公告,子品牌“昼夜诗酒茶·艺文小酒馆”准备全部关店,预计在2026年10月31日前陆续完成。

电动自行车存量时代格局重构,雅迪爱玛业绩大跌,九号小牛增收不增利
2026年上半年,新版电动自行车新国标全面落地后的首个完整经营周期,国内电动两轮车行业整体进入深度调整阶段。
被天丝集团终止独家经销权不到3个月,普盛食品又要卖“红牛”了?
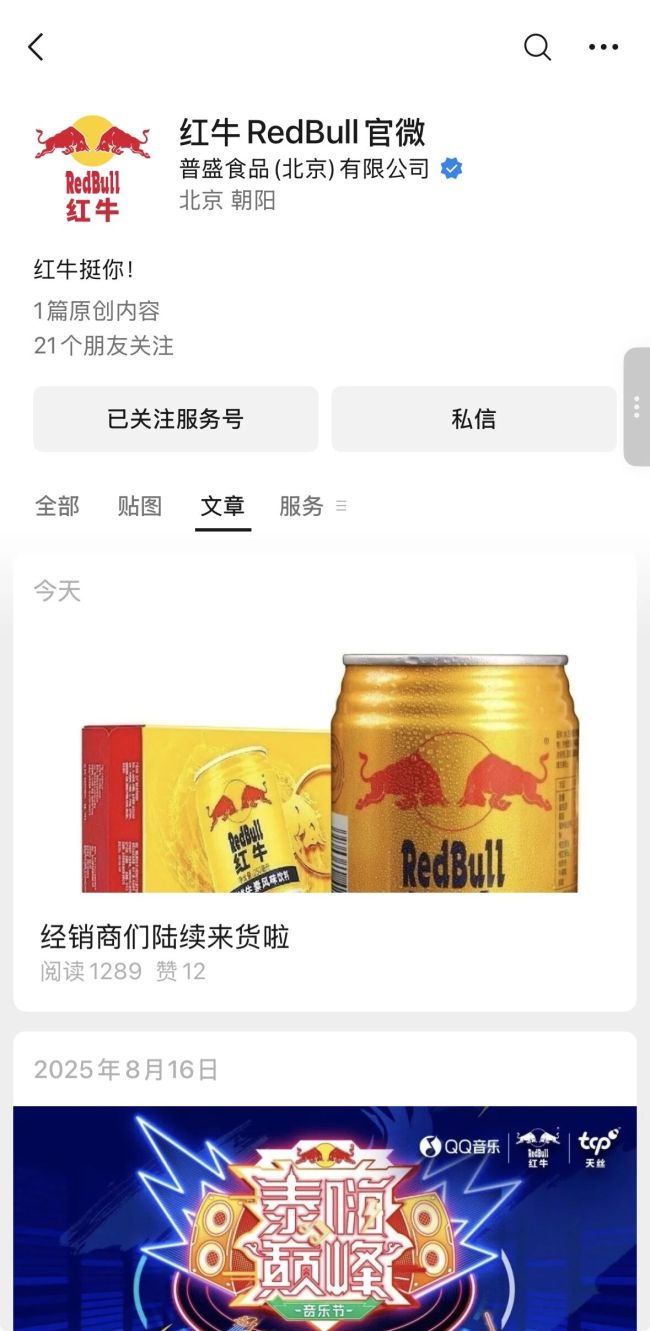
距被天丝集团宣布终止长达七年的独家经销协议还不到三个月,普盛食品(北京)有限公司在9月7日通过“红牛RedBull官微”发布消息称:“经销商们陆续来货啦”。
FILA助力中国香港代表团出征2026亚运会
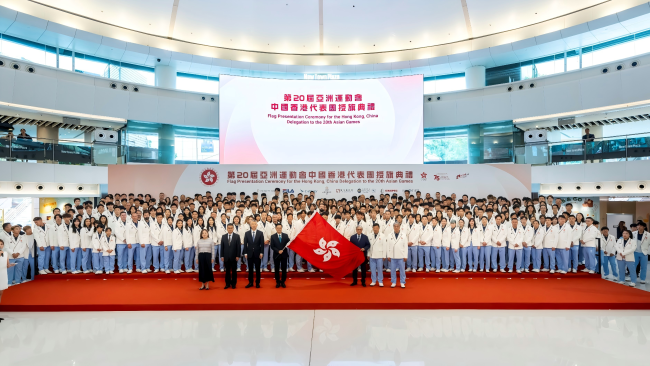
近日,FILA作为港协暨奥委会长期合作伙伴,正式揭晓为中国香港代表团打造的全新出征团服,并发布"PLAYASONE合力致美"主题广告大片。
lululemon2026财年Q2中国大陆净营收同比增长4%
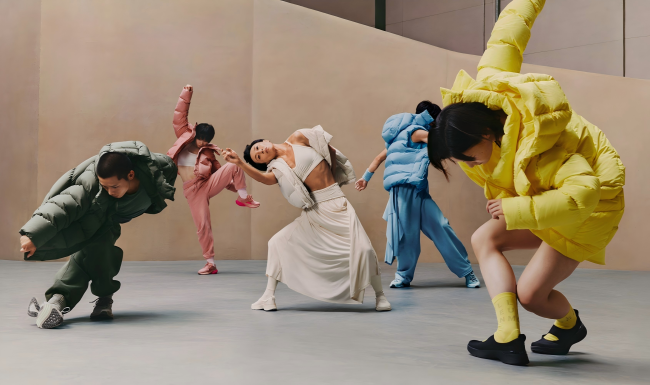
近日,lululemon发布的2026财年第二季度业绩,lululemon净营收24.16亿美元,同比下滑4%,低于市场预期24.6亿美元。
瓜子二手车乱象调查:泡水车认定陷“标准真空”
近日,北京商报刊发《瓜子二手车乱象调查:拒认第三方检测结果,车主深陷泡水车认定疑云》后,北京商报记者进一步调查发现,“同车不同检”现象并非孤例,不同检测方判定阈值、参考标准不一,已成为二手车车况纠纷频发的核心原因,究其根源,在于行业缺少统一的强制性鉴定标准。
六年错字跨期留存,两届审计机构未识别,紫金矿业半年报现“人民币政府”“新熊源”低级错误
近日,A+H两地上市的矿业巨头紫金矿业(601899.SH/02899.HK)披露2026年半年度报告。不过,率先引爆舆论的并非亮眼的利润与产能数据,而是埋藏在这份266页半年报财务报表附注当中,三处低级的往来单位名称文字错误,一场由错别字引发的信披争议就此拉开帷幕。
穿越乳业周期,蒙牛回归增长
蒙牛乳业近日公布2026年度中报:上半年营收447.95亿元,同比增长7.8%;归母净利润23.71亿元,同比增长15.9%;经营利润36.8亿元,创历史新高。