安踏15亿欧元拿下彪马,第一大股东背后多牌局走到哪了
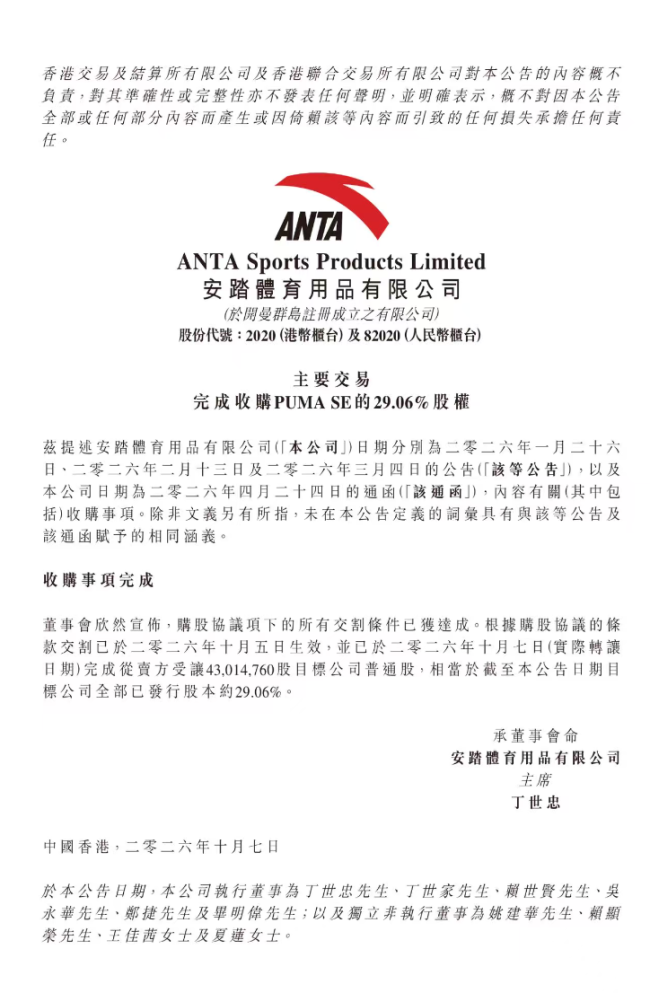
10月7日,安踏体育宣布完成对彪马29.06%股权的收购,现金对价15.055亿欧元(约合人民币123亿元),正式成为这家德国运动品牌的第一大股东。交易从今年1月签约到10月交割,历时9个月,走完了所有监管审批流程。这是安踏继2019年牵头收购亚玛芬体育之后,又一笔百亿级跨境并购。
就在交割前一个多月,安踏刚交出2026年半年报:公司实现营收435.1亿元,同比增长12.9%,连续五年位居国内行业首位。一边是主品牌增速放缓,一边是迪桑特、可隆等新品牌高速扩张,安踏的多品牌牌局,正在迎来新的变量。
一笔拖了九个月的交易
这笔收购最早在今年1月27日对外公布。安踏从法国皮诺家族旗下的投资公司手中,受让彪马4301.48万股普通股,占已发行股本的29.06%,全部以内部自有现金支付。
8月31日,国家市场监管总局公布的无条件批准经营者集中案件名单中,“安踏体育收购彪马股份公司股权案”在列,国内监管障碍就此扫清。
10月7日,安踏宣布所有相关监管机构批准及惯例交割条件均已满足,交易正式完成。安踏方面多次强调,目前没有对彪马发起要约收购的计划,它要做的是最大股东和重要战略合作伙伴,而非全资控股。
事实上,安踏出手的时候,彪马并不在最好的状态,彪马自己把2026年定义为“过渡年”:上半年销售额35.54亿欧元,同比下降7.9%;第二季度EBIT亏损5310万欧元,虽较去年同期收窄,但公司全年指引仍是EBIT亏损5000万至1.5亿欧元。
因此,安踏买的不是上升期资产,而是一个正在经历调整、但品牌底子仍在的老牌运动公司。
增长结构已经变了
回看安踏上半年的财报,增长结构发生了明显变化。安踏主品牌和FILA这两大基石,增速都回到了个位数。真正拉动增长的,是迪桑特、可隆组成的“其他品牌”板块,上半年贡献了四分之一的营收,增速超过40%。其中可隆的壳类和徒步鞋品类保持50%以上增长,迪桑特也开出多家亿元店。
横向对比会更加直观,安踏435.1亿元的半年营收,已经超过李宁、特步、361度三家之和,而李宁上半年营收增速仅2.8%,与安踏的差距在拉大。
整合是下一道题
今年7月,安踏品牌CEO徐阳因家庭原因辞任,由集团联席CEO赖世贤代理。徐阳在任三年多,曾提出“3年内超过耐克中国”的目标,但主品牌增速始终不温不火。人事调整的背后,是主品牌增长承压的现实。
现在,彪马的加入又多了一层整合考验。FILA从亏损做到百亿规模,亚玛芬体育2024年在纽交所上市后业绩持续高增,2025年收购的狼爪,也设定了2027年中国业务盈亏平衡、2028年全球盈亏平衡的时间表。
但丁世忠在交割后的表态很谨慎:“我们对彪马管理团队充满信心,并支持其正在推进的战略转型计划。”安踏选择的角色,是长期投资者和运营赋能者,而不是直接接手管理层。
按照欧睿的数据,2025年全球运动服饰市场,耐克和阿迪达斯领跑,安踏居第三,彪马紧随其后。把彪马纳入阵营后,安踏在全球市场的话语权会有所提升,但彪马何时走出亏损期,安踏的运营能力能否复制到欧洲市场,下一个FILA能否到来,现在尚未可知。
推荐阅读
安踏集团成为PUMA最大股东,支持其正在推进的战略转型
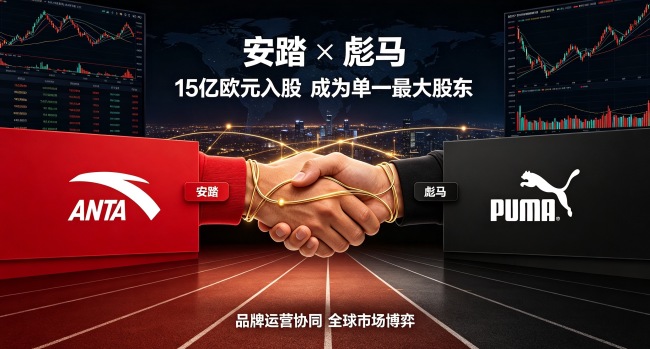
10月7日,安踏集团宣布,已完成以15.055亿欧元现金对价向Pinault家族的投资公司Artémis SAS收购全球标志性运动品牌彪马(PUMA)所属公司PUMA SE 29.06%股权的交易,并已获得所有相关监管机构批准及满足惯例交割条件,安踏集团正式成为彪马的第一大股东。
从A姐柏林马拉松作弊到必迈IPO中止:鞋服网红营销规范化临界点已至
一桩个人赛事作弊丑闻,一个线上品牌中止IPO,看似孤立,却共同暴露出整个鞋服、运动垂直赛道网红营销野蛮生长的深层矛盾:行业规范化已经迫在眉睫。
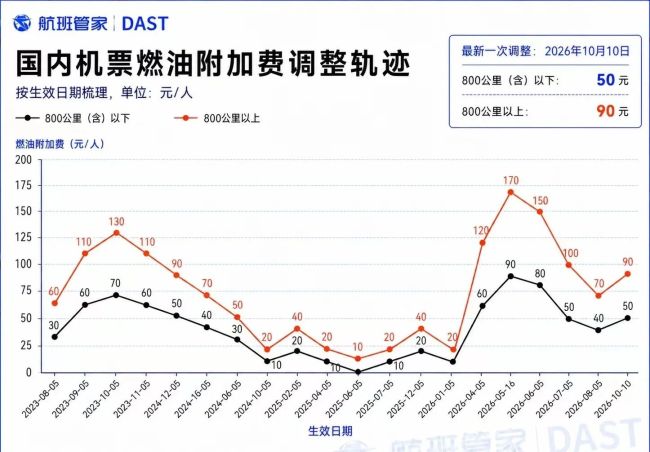
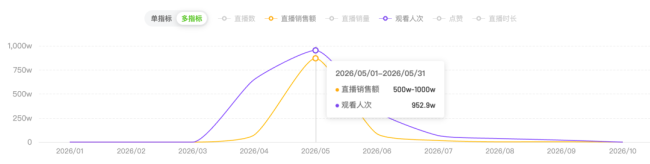
13天长假重塑“黄金周”:长线订单翻倍,消费流向中小城市
今年中秋与国庆仅隔3个工作日,“请3休13”让9月25日至10月7日连成13天出行窗口。携程数据显示,入境游订单同比高双位数增长,国内游景区门票订单双位数增长。需求增加,出行却没有更挤。13天改变的是出游形态:旅行走得更远、玩得更久,消费从打卡走向体验,并更多流向中小城市。
冷板凳一坐30年,赛百味为何变身年轻人“自律食堂”?
提及全球最大的连锁快餐品牌,相信大多数人的第一反应都是麦当劳、肯德基等。少有人知的是,赛百味才是背后的真正王者。