狂涨50%!进价涨了,却不让动卖价,饮料经销商亏大发了?
这轮饮料“涨价潮”,涨的不是货架上的价签。
最近,饮料圈有个挺有意思的现象,一边是东鹏、娃哈哈、华润怡宝、元气森林这些牌子被传调价,另一边是消费者走进超市、零食店一看,货架上的标价基本没动。说白了,这轮涨的不是你手里那瓶饮料的零售价,而是经销商进货的出厂价。
供应商净利暴增数倍,品牌方把渠道供货价抬高,终端价却死死摁住,整条饮料产业链,正在经历一场无声的利润再分配。
涨价潮来袭
上周有个做饮料的经销商朋友给我看他的新进货单:元气森林全系列每件涨了2到3元,娃哈哈纯净水一箱多5毛到1块,华润怡宝大瓶装每件上调4到5元。他翻到最后一页问我:价我认了,可超市货架上的价签一个没动,这中间的差额,凭啥全让我消化?
这一轮涨价潮,从饮料到速冻再到啤酒,玩法跟以往完全不一样,只涨渠道供货价,终端零售价纹丝不动。
厂家不动价签,账就只能记在中间那一层,今天咱们把这轮涨价拆开看清楚。
元气森林从9月1日起正式执行全渠道出厂价上调,旗下电解质水、气泡水、冰茶、柠檬水等全系列产品,每件进货价上涨2-3元,单瓶成本涨幅约两毛钱。在此之前,华润怡宝已经在今年完成两轮调价,4月上调大瓶装水供货价,7月跟进上调桶装水价格;娃哈哈也在7月1日起,对596ml规格纯净水的每箱供货价上调0.5-1元。
速冻食品赛道的调价紧随其后,三全食品从10月20日起对部分产品上调供货价,单箱涨幅5-10元,同时收紧全渠道促销力度。更早之前的10月1日,安井食品已经率先对部分鱼糜类产品调整经销价,部分单品最高调价幅度达到10元。
啤酒板块的调价窗口开启得更早,年初华润雪花、青岛、燕京、百威亚太还因铝罐成本集中调过一轮,主流涨幅3%到20%。
这些调价函有个共同点:都写着"终端零售价不变"。
为什么涨?
别急着争对错,先看三本账:
厂家关心包材、原料和制造成本,也关心品牌价盘;门店关心顾客愿不愿买、占了多少货架,以及卖一箱能留下多少;经销商最关心的,则是从发货、补货到配送,再到返利和回款,一圈跑完,钱还剩多少。
三方目标并不相同,厂家说“每箱只涨2元”,听上去幅度不大,可对渠道来说,判断这2元的影响,要和最后留下的几元经营贡献比较,不能只和销售额比较。营销学常讲4P:产品、价格、渠道、促销,这次最值得放在一起看的,是价格和渠道。
从厂家财务角度看,供货价格可以调整;但在消费者眼里,一瓶饮料是否值得4元,要和隔壁货架的其他品牌比较,价格不是企业想把成本加多少,就能加多少。
厂家维持零售价,可能是为了保护消费需求和品牌价位;经销商看批发价,门店则看零售差价与周转,价格若把渠道的经营空间挤得过窄,短期保住了货架标价,未必能长期保住陈列位置和推荐意愿。那么,为什么非涨不可?
因为PET瓶涨得太狠了。
PET是什么?就是饮料瓶的塑料粒子。饮料大部分是PET瓶装的,这两年PET的价格,涨了不是一点半点,原油涨、化工原料涨、产能受限,PET价格一路往上走。
从年初到10月,国内水瓶级PET现货价格一路飙升,年初价格仅6000元/吨,10月现货已经达到9044.17元/吨,年内涨幅超过50%,单10月当月涨幅就达到9.07%。
PET成本占一瓶饮料成本的多少?对PET瓶装的饮料来说,瓶子成本能占到三成左右。PET涨20%,一瓶饮料的成本就涨6%。大品牌的饮料一年卖多少瓶?几十亿瓶。几十亿瓶的6%,那是几十亿的盘子,厂家扛得住吗?扛不住。
无声的利润再分配
一位PET材料生产商算过一笔更细的账:材料价格上涨约0.003元/克,一个500毫升的PET瓶子克重约35克,一个瓶子成本就涨了约0.1元。
中信证券研报测算过这个传导的杀伤力:PET采购价每上涨10%,对饮料企业净利润的影响在3%到11%之间。
各位,大幅度涨幅,撞上3%到11%的利润冲击,这就是为什么厂家非调价不可。
这才是整件事里最关键的一环。
因为现在是存量竞争,马上赢数据显示,2026年第二季度线下饮料整体零售额同比下滑11.78%,高糖饮品销售遇冷;尼尔森IQ数据也显示,5月饮品行业全渠道销售额同比下降8.7%,其中线下渠道下滑10.1%。5到8月,饮料大类销售额同比增速降到-13.67%,出货量-10.97%,销售件数-14.38%,三项指标降幅都达到三年来的最大值。
说白了,在这个行业下行周期里,价格是最敏感的生命线。谁先抬终端价,谁就是把市场份额主动让给竞品。于是所有品牌都默契地选择了同一条路径,上调经销商供货价,把成本压力先摁在中间环节。不是"东西要变贵了",是三件事同时发生:
上游的包材厂,因为PET涨价而迎来一轮业绩爆发,供应商在"躺赚";中游的品牌商,两头挤压,只能把一部分压力转给经销商;下游的经销商,拿到的进货价变高了,卖出去的价钱却一分没涨,利润被削掉一块。
而你我站在货架前,什么都没感觉到。一条产业链上的四个环节,上游赚了,中间扛了,终端忍了,而你我连涨价都没看见。
这,才是这轮"涨价潮"真正的样子。
推荐阅读
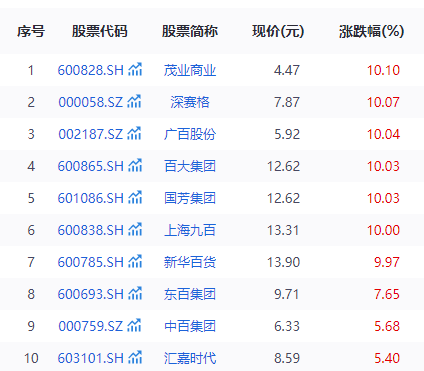
零售板块再掀涨停潮,11万亿赛道背后的结构性撕裂
零售业正处在一个真实的转折点:总量温和修复是真,业态剧烈更替亦是真。政策的暖风可以托起估值,却难以托起一份持续亏损的报表。
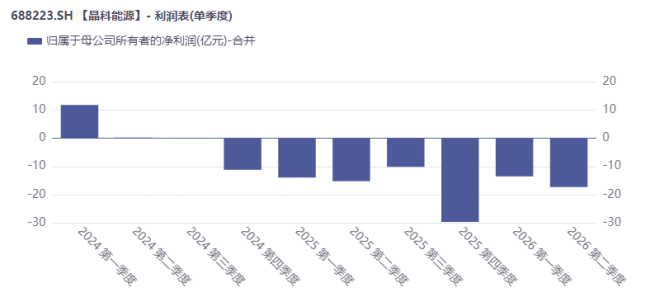
李仙德的150万股:晶科能源连亏七季 实控人自己先进了激励名单
2026年10月17日至18日,晶科能源(688223.SH)全球科技日技术大会在上海举行。
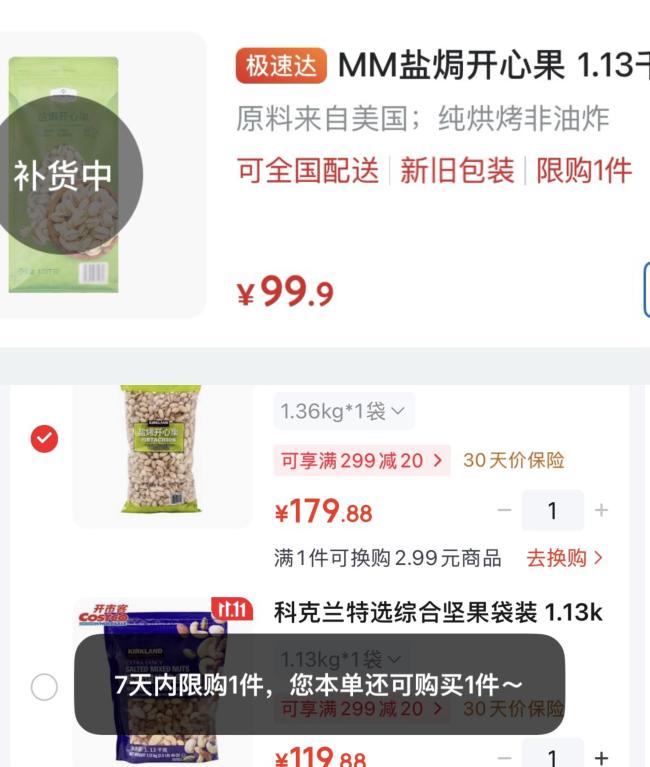
一斤开心果抵十斤猪肉,开心果年内价格涨超25%,山姆进一步收紧限购
“开心果从种植到首次收获,需要5-7年,进入丰期更久,供给难以在短期内快速恢复,可以预见价格仍将保持高位。”
歌尔股份三季报:利润还稳,钱去了哪里
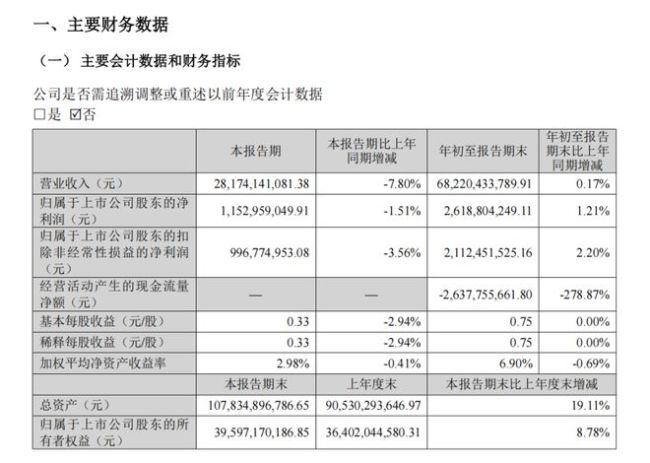
10月23日晚,歌尔股份(002241.SZ)披露三季报。前三季度营业收入682.20亿元,同比增长0.17%;归母净利润26.19亿元,增长1.21%。利润表几乎是一条横线。
多位车主反映老款小鹏P7电源“三合一”故障!车主质疑“刚出保就坏”,小鹏宣布延保至6年不限里程
日前因发布会上使用“老登”等措辞陷入舆论争议的小鹏汽车,又面临老款车型的质量与售后投诉。
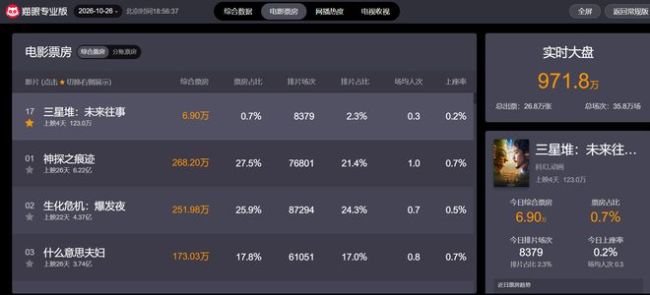
博纳影业跌停!《三星堆:未来往事》4天票房仅123万,AI影视剧商业模式仍待验证
10月26日,博纳影业(001330.SZ)股价跳空低开,随后快速下探,封死跌停。截至发稿,博纳影业股价报5.54元/股,较前一日下跌10.06%,成交金额7.47亿元,换手率11.55%,总市值76.1亿元。
云南锗业三季报的AB面:合同负债增超123倍印证磷化铟景气,锗业务收缩待解
2026年10月20日晚,云南锗业(002428.SZ)发布了一份业绩亮眼的三季报:前三季度实现营业收入13.64亿元,同比增长70.71%;归母净利润1.76亿元,同比增长869.79%;扣非归母净利润1.63亿元,同比增长7209.21%。
眼镜圈塌房!30元镜片包装成神药卖1980,无数家长被狠狠收割
这两天,整个儿童眼镜行业的天,算是彻底塌了,家长自以为靠谱的近视防控黑科技,一夜之间被撕下全部伪装。