双汇2026前三季营收利润双降,食安风波再添隐忧
文丨李振兴
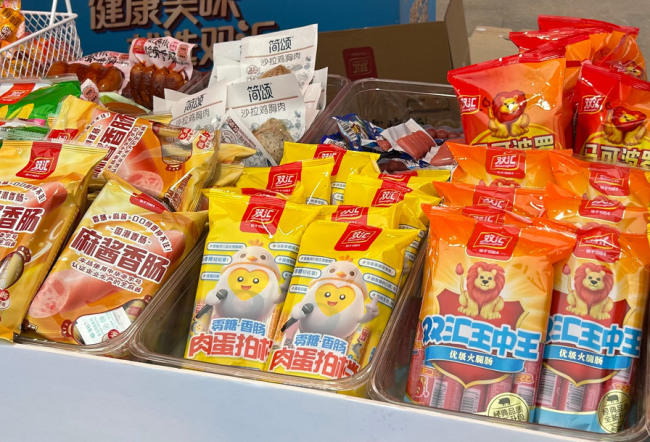
日前,双汇发展发布的业绩报告显示,前三季度总营收440.6亿元,同比下滑4.2%,归母净利润42.1亿元,同比下滑12.3%。其中第三季度单季表现更为疲软,单季营收同比下滑8.59%,净利润同比大跌18.27%,呈现量增利跌的困境。在双汇看来,本轮业绩下行由猪周期、库存减值、产品结构、费用压力叠加食品安全处罚等多重利空导致。
首先是生猪价格大幅下行导致屠宰板块盈利缩水。双汇方面称,2026年三季度国内生猪供给充足、猪价同比大幅走低,市场整体供强需弱。虽然双汇生鲜猪肉外销量同比增长11.5%,实现销量提升,但猪肉终端售价持续下跌,销量增长无法对冲价格下跌影响,直接导致整体营收同比回落。
冻品库存减值计提大幅拖累利润,是双汇方面认定的核心亏损来源。双汇表示,公司为把握低位原料成本,在猪价低谷期主动增加冻品入库、实施淡储旺销策略。期末存货达到66.99亿元,较年初增长20.76%。
但三季度猪价持续超预期下行,前期入库冻品出现价格倒挂,公司计提大额存货减值损失合计5.02亿元,较去年同期2.49亿元大幅增加2.53亿元。
在肉制品业务端,产品结构调整与营销费用抬升压缩毛利,为公司官方确认的重要因素。双汇2026年持续推进“两端化”产品策略,加大高性价比平价肉制品推广力度,低价走量产品占比持续提升。虽然稳固了终端市场份额,但直接拉低肉制品整体吨均利润。同时,行业竞争加剧,公司持续加大渠道铺市、终端促销、市场推广投入,销售费用同比增加,进一步挤压主业盈利空间。
前三季度,双汇销售费用18.04亿元,去年同期15.66亿元,同比增加15.2%。管理费用9.67亿元,小幅同比上行;研发费用1.42亿元,同比增加12.7%,用于新品、品控升级;财务费用0.69亿元,基本持平。整体费用结构里,销售费用是最主要的增量压力。
养殖业务亏损扩大,同样被双汇纳入业绩下滑主因。双汇官方称,报告期内生猪出栏量稳步提升,但行业处于周期底部,出栏成本高于市场售价,养殖板块亏损同比扩大,持续拖累合并报表利润,仅禽产业小幅扭亏,难以对冲生猪养殖亏损压力。
值得注意的是,除经营周期压力外,食品安全事件曝光,对双汇而言成为本年度重大利空。
2026年5月,黑龙江省市监局发布抽检通告,旗下子公司望奎双汇检出林可霉素(抗生素)超标。5月28日双汇官方致歉,舆论集中爆发。10月公司披露行政处罚公告,被罚没合计1.29亿元,董事长个人以及多位高管亦被重罚。
未来双汇业绩修复,高度依赖猪价企稳、库存风险出清、产品高端化落地与食品安全体系重塑。
推荐阅读
周大福半年关店498家!北京门店:这些地方直营模式为主!此前北京首家高端门店落子SKP…
曾经以持续扩张抢占市场的周大福,如今正在叫停跑马圈地的拓店节奏。
五十岁的波司登不学安踏做收购,为何一样活得很好?
波司登不像安踏那样看重收购,是因为收购对丁世忠是本能,他相信品牌的本质是资产的总和,只要是资产,就可以重组、定价、交易;不收购对高德康也是本能,因为他只相信自己一针一线长出来的东西,别人的孩子他养不熟,别人的手艺他接不住。
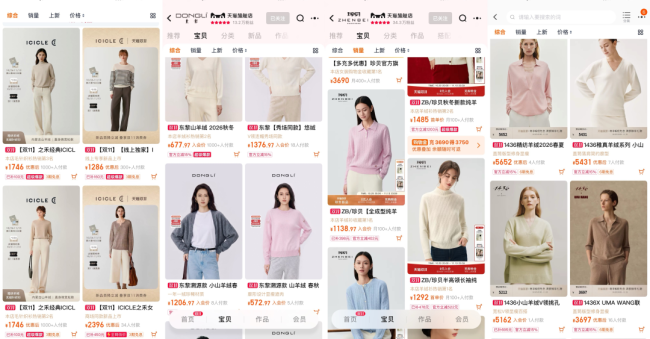
羊绒原料同比上涨20%:成衣大范围调价、一件大衣加价500元,晚晚、章小蕙等接连入局
黄金高位震荡、大幅回落的同时,关于“软黄金”疯涨的话题却十分火热。
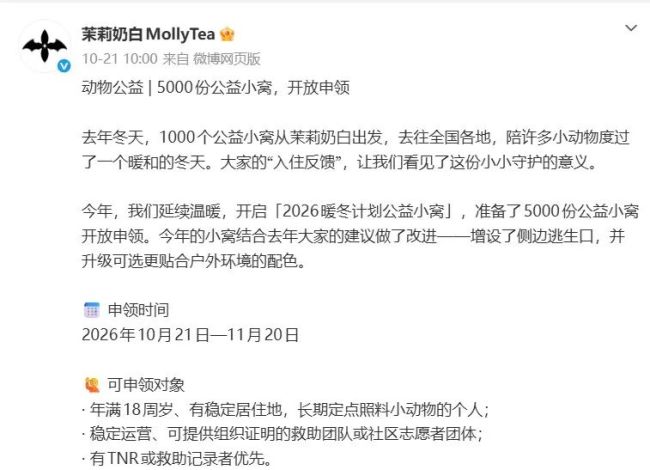
公益猫狗窝可放车棚?茉莉奶白文案引争议
近日,新茶饮品牌茉莉奶白发起的流浪动物公益小窝申领活动,因初期宣传中提及“可放置于车棚等户外点位”的表述,在网络上引发广泛争议。
营收承压、单季净利骤降43%,格力三季报“冷风”劲吹?
10月26日晚间,格力电器披露的2026年第三季度报告显示,公司前三季度营业总收入1260.75亿元,同比下降8.10%;归属于上市公司股东的净利润172.74亿元,同比下降19.51%。
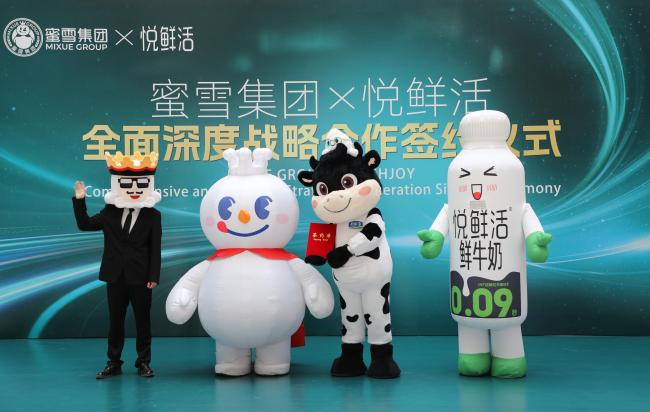
君乐宝与蜜雪集团战略合作升级 高端鲜奶走进国民奶茶
10月27日,君乐宝乳业集团与蜜雪集团在石家庄签署全面深度战略合作协议,君乐宝旗下高端鲜奶悦鲜活将成为蜜雪集团鲜奶品类核心供应方,双方将在供应链共建、品牌联动、海外拓展等方面展开深度合作。

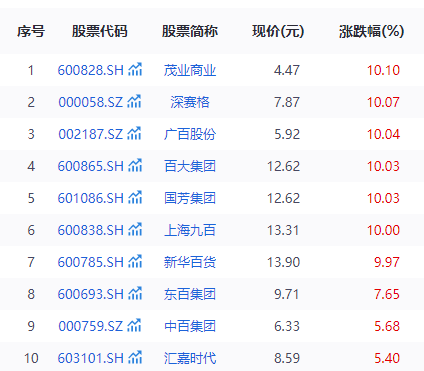
零售板块再掀涨停潮,11万亿赛道背后的结构性撕裂
零售业正处在一个真实的转折点:总量温和修复是真,业态剧烈更替亦是真。政策的暖风可以托起估值,却难以托起一份持续亏损的报表。