单季度亏超5000万元!背靠美的的合康新能 为何还在流血?
手握美的的品牌、渠道、大额定增,合康新能(300048.SZ)依旧陷入季度亏损。
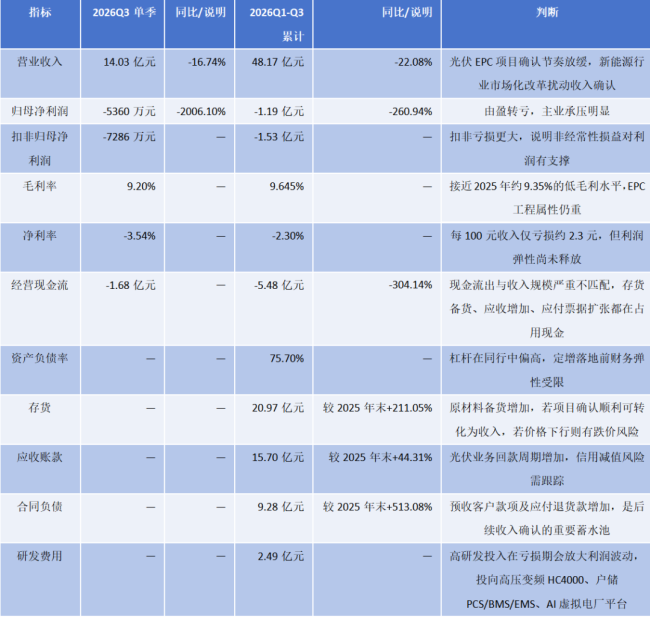
2026年10月25日,合康新能披露2026年第三季度报告:单季营业收入14.03亿元,同比下降16.74%;归母净利润-5360.36万元,同比由盈转亏;扣非归母净利润-7286.33万元。
公司前三季度累计营收48.17亿元,同比下降22.08%;归母净利润-1.19亿元,扣非归母净利润-1.53亿元;经营活动现金流净额-5.48亿元。
同一时点,间接控股股东美的集团(000333.SZ)拟以16.52亿元现金全额认购合康新能定增,方案尚在深交所审核流程中。
借来的资源,终究变不成自己的底气。合康新能的困局,不是“没有靠山”,而是业务结构、股东赋能与盈利周期之间出现了明显错配。在家电巨头集体入局新能源的浪潮下,这也是一众跨界玩家的共同镜鉴。
旧引擎熄火 新引擎尚未点燃
合康新能的业务结构可拆为三层:高压变频器提供利润质量,户用储能提供成长弹性,光伏EPC提供收入规模与现金占用。
高压变频器是基本盘,但体量有限。2026年上半年,高压变频器收入2.89亿元,产能利用率98.01%,毛利率33.83%;业务持续切入核电、抽蓄、矿山等高壁垒场景,认证周期长、替换成本高的产业属性构成真实护城河。但该板块占营收比重不足一成,难以对冲集团整体盈利波动。
户储跑出增速,却未跑出利润。2026年上半年,户用储能收入6806.89万元,同比增长340.26%;累计接单1.9亿元,在手订单约1.2亿元,PCS、BMS、EMS、PACK垂直一体化体系初步成型,澳洲及欧洲渠道与美的海外网络协同推进。但同期户储毛利率为-11.59%:产线切换、专用产能未打满、规模效应未释放,固定成本先于收入体现。订单蓄水池已经形成,利润池尚未闭环。
光伏EPC是规模支柱,也是利润黑洞。2026年上半年,光伏EPC收入29.66亿元,占营收86.86%,毛利率仅约7.17%。新能源全面入市后,机制电价过渡期收窄,项目收益率与回款节奏同步承压。
合康新能前三季度存货20.97亿元、应收账款15.70亿元;三季度单季计提资产减值损失3850.93万元、信用减值损失3220.64万元,合计7071.57万元。收入确认放缓、减值前置、现金占用上升,三者叠加放大亏损。
美的是强心剂 还是无形枷锁?
美的入主后,合康新能从无序多元化回归“工业传动+绿色能源”双主线。品牌背书、供应链协同、海外渠道、资本注入,都是中小新能源公司难以复制的资源。
但赋能,也是枷锁。
其一,集团战略节奏与公司盈利节奏存在错配。美的设定新能源业务中长期规模化目标,合康新能与科陆电子(002121.SZ)共同承担规模任务。在户储未盈利、EPC低毛利的阶段,若规模考核优先于质量考核,容易延续“以低毛利换收入”的路径依赖。
其二,定增落地前存在资本窗口真空。2023 年美的集团拟全额认购 14.73 亿元定向增发,该方案后因有效期届满失效;2026 年再度推出总额不超过 16.52 亿元的定增认购计划,目前仍处审核阶段。经营现金流转负、存货与应收高企,财务弹性受限,杠杆压力先于募投产能释放。
其三,体系内分工明确,也意味着能力边界明确。合康聚焦户储、高压变频、分布式光伏运营;科陆主攻大储与电网侧。合康不能简单复制大储系统商估值,必须自己跑通户储产线与运营资产回报率。
美的提供的是起跑线与安全垫,不是盈利替代品。股东可以买产能,却无法替代产品良率、毛利率与订单转化率。持仓数据反映出市场风险偏好变化。
截至2026年9月30日,北向资金持股1955.45万股,较上期下降32.72%,持仓市值由约1.87亿元回落至9171.08万元,北向资金持仓出现明显收缩。
家电巨头扎堆新能源 面临路径考验
合康新能的经营困境,是家电企业跨界新能源浪潮中的一个缩影。当前,国内家电企业切入新能源赛道已演化出三条差异化发展路径。
其一为平台型全链条布局。美的集团依靠资本并购完成业务拼图;格力电器(000651.SZ)坚持自主研发,布局钛酸锂储能、光伏直驱、碳化硅芯片等多条技术管线;海尔集团采取业务分拆路径,旗下海尔新能源已完成上市辅导备案,落地800MWh独立储能项目。头部家电巨头侧重体系能力建设,并不片面追求短期盈利兑现。
其二为主业深度转型。创维集团(00751.HK)将户用光伏提升至核心主业地位,2025年新能源业务实现收入236.85亿元,营收规模首次超过彩电业务;莱克电气(603355.SH)依托电机与精密制造能力切入汽车零部件赛道,2026年上半年,汽车零部件业务营收占比达到42%,产业落地成效突出。
其三为财务参股的概念型布局,以九阳股份(002242.SZ)为代表,相关新能源主体并未纳入合并报表,尚未形成实质利润贡献,但二级市场估值维持较高溢价。
在此格局中,合康新能的独特定位,是“工业级电力电子能力+美的户储渠道”的复合载体。其竞争力不在电芯、不在组件,而在高压大功率控制、场景认证与系统集成的工程积累。短板同样清晰:光伏EPC资产过重,户储规模过小,虚拟电厂与售电业务仍处资质与平台搭建期。
对合康新能而言,外部赋能只是起点,内生能力的重塑才是生存发展的核心命题。美的体系解决了“能否上桌”的问题,但“何时盈利”必须依靠主体自身完成打磨。
推荐阅读
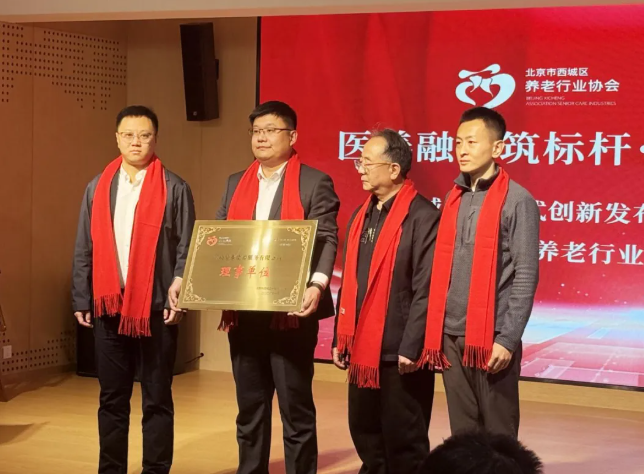
医养融合筑标杆 县域康养模式创新赋能银发经济
“在这里既能享受清新空气,又有丰富的社群活动,比在城里更舒心!”1月21日,在原乡理想国授牌仪式现场,常住长者代表分享着在园区的康养体验,言语间满是惬意。当天,该园区正式成为北京市西城区养老行业协会理事单位,京冀携手为北京长者打造的高品质康养家园再获认可。
合康新能拟转让控股子公司长沙日业90%股权,标的净利连亏
12月10日晚间,合康新能(300048)披露公告称,公司拟将持有的控股子公司长沙市日业电气有限公司(以下简称“长沙日业”)90%股权以合计5742万元的价格转让给上海上丰集团有限公司、刘学成和叶利生。
科技赋能,健康领航——国评企业家健康管理基地正式揭牌,美年健康与国评创新医疗开启战略合作
2025年9月20日,美年健康集团与北京国评创新医疗科技有限公司在北京联合举办“国评企业家健康管理基地挂牌暨战略合作签约仪式”。
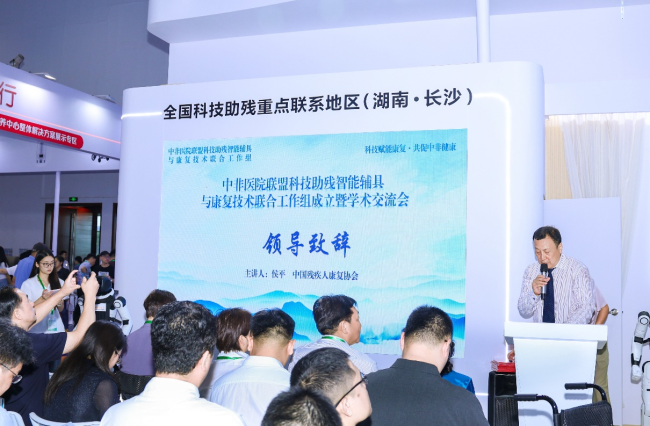
中非医院联盟科技助残智能辅具与康复技术联合工作组在京成立 ——科技赋能康复·共促中非健康,搭建国际产学研用协同新平台
2026年9月3日,中非医院联盟科技助残智能辅具与康复技术联合工作组成立大会暨学术交流会在北京国家会议中心举行。
政策强力赋能健康体检,美年健康打造智能化个性化体检新范式
昨日,商务部、国家卫生健康委等12部门联合印发《促进健康消费专项行动方案》,明确提出要大力发展健康体检、健康咨询、健康管理等领域,提升差异化、智能化、定制化服务能力。

科技赋能健康未来,个体化体检引领健康管理新纪元
由中国健康管理协会主办的2024年个体化体检科技创新论坛在温州盛大召开,会议集聚健康管理领域的众多学者与权威专家,多位重量级嘉宾发表学术报告。
营收净利双降,华康股份寄望新产能
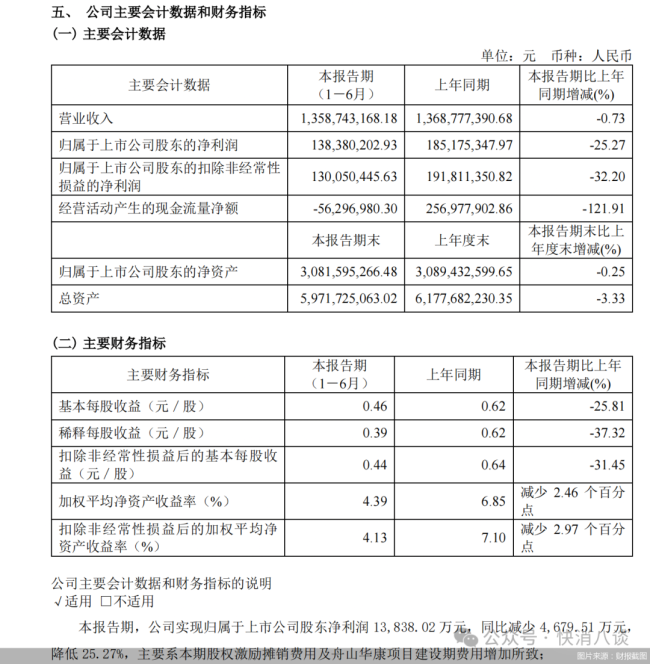
8月22日收盘,功能性糖醇生产企业华康股份的股价报12.14元/股,下跌5.16%。消息面上,前一日晚间,华康股份交出一份营收净利双降的半年度成绩单

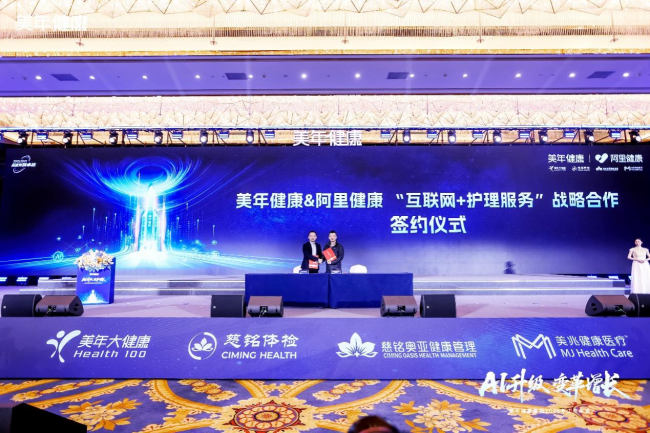
美年健康与阿里健康达成战略合作 共建标准化智能化上门护理服务体系
3月2日,在国家大力推进“互联网+护理服务”、加速医疗健康领域数字化转型的背景下,美年健康与阿里健康签署战略合作协议。

美年健康引领“体检+商保+健康管理”创新融合,助力多层次医保体系建设
美年健康凭借其在健康体检和健康管理领域的深厚积累,积极布局保险领域,2023年全资收购广东德晟保险经纪公司,布局保险板块。