卡位优势不减!锦江航运利润承压,开启“以量补价”
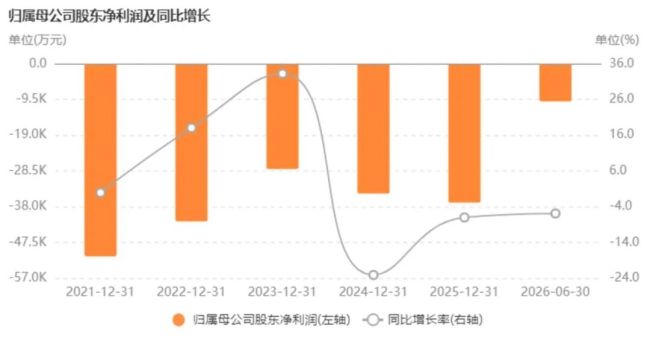
当增收不增利成为财报表层标签,锦江航运(601083.SH,公司)2026年半年报的真实质地,不能只看纸面利润数字。
表面上看,2026H1公司营收同比增长10.2%,归母净利润却同比回落5.4%,典型的“增收不增利”。但若就此给这家公司贴上“经营恶化”的标签,恐怕会错过这份财报里真正重要的信息。
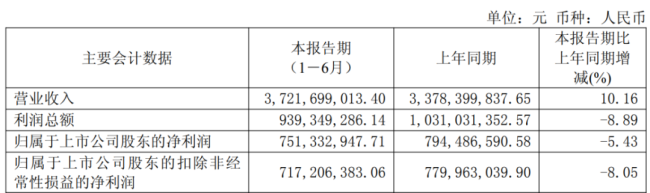
(来源:公司2026年半年报)
我们把这份半年报拆成四个层面来看:收入端发生了什么、成本端为什么涨、业务结构有没有变化、行业背景处于什么位置。拆完之后,结论会比表面数字清晰得多。
收入端:箱量在跑,运价在拖
2026年上半年,锦江航运完成集装箱承运总箱量145.57万标准箱,同比增长11.2%。同期营收增速10.2%。
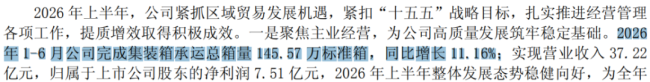
(来源:公司2026年半年报)
这两个数字放在一起,本身就说明问题:箱量增速略高于收入增速,意味着平均单箱收入同比有所回落。用航运圈的话说,这叫“量增价压”。
运价压力来自两个方向。一是航线竞争加剧叠加上年同期高基数,中国出口至东南亚、日本的集装箱运价指数(CCFI)均值分别同比下降2.5%、5.8%。二是公司传统优势航线中,上海—日本关东运价均值321.86美元/TEU(标箱),同比仅微增2%。
当然,也有亮点。上半年TWFI海峡两岸间集运运价指数均值1414.38点,同比增长10.4%,成为传统主业中难得的量价齐升品种。
但真正值得注意的,是这一格局与2025年的鲜明对比。2025年全年,公司收入同比增长17.4%,高于箱量同比增速(14.7%),年报明确将增长归因于“箱量增加及平均单箱收入上涨”。
而2026年半年报的收入增长说明仅提及“集装箱承运总箱量增加”,结合运价指数下行,平均单箱收入同比回落态势基本确立。
这意味着,公司收入增长的质量正在从“量价齐升”切换为“以量补价”。增长动能的结构性变化,比单季利润波动更值得持续跟踪。
成本端:燃油与租金,两个“吞金兽”
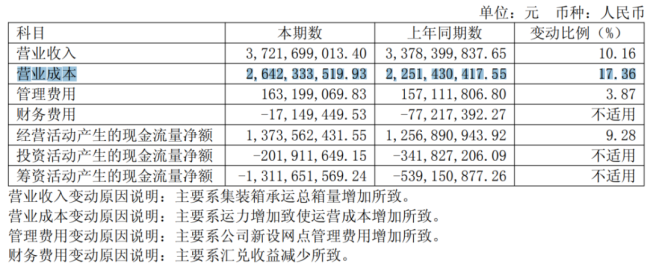
公司利润下滑的根源,在于成本增速显著快于收入增速。2026年上半年,公司营业成本26.4亿元,同比增长17.4%,明显高于10.2%的收入增速;单箱成本同比上升约5.7%。
(来源:公司2026年半年报)
成本抬升主要来自两个行业性因素:
一是船用燃油价格宽幅震荡。2026年上半年,受地缘冲突(美伊冲突、霍尔木兹海峡局势)影响,国际油价中枢上移。燃油成本作为航运企业最大的可变成本项,直接侵蚀了毛利空间。这不是公司一家的问题,而是整个航运业共同面对的系统性压力。
二是支线船舶租金维持高位。公司运力结构中租赁船舶占比约一半(截至2026年6月末28艘自有、28艘租赁)。在3000TEU以下小型集装箱船供给持续偏紧的背景下,支线船租金居高不下,进一步推高运营成本。
此外,财务费用由上年同期的-0.77亿元收窄至-0.17亿元(汇兑收益减少),管理费用同比增长3.9%(新设网点费用增加),也对公司利润形成边际拖累。
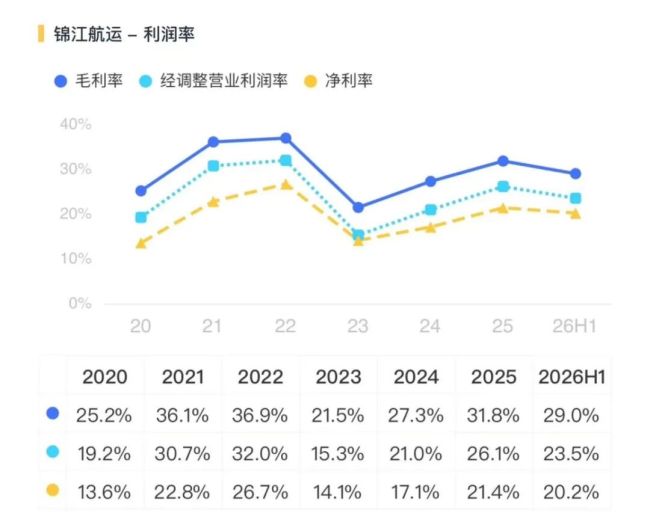
成本端的压力直接反映在盈利能力指标上:2026年上半年公司销售毛利率29%,销售净利率20.2%,较2025年均有所回落。
(来源:市值风云APP)
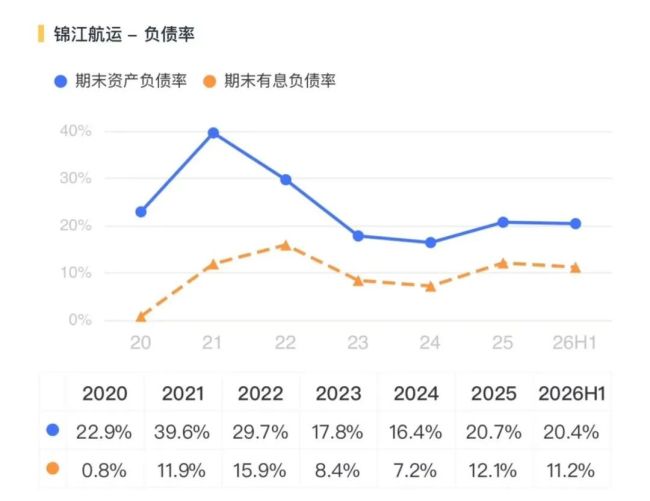
截至2026年6月末,公司资产负债率20.4%,远低于行业平均约40%的水平,有息负债率11.2%。公司财务结构稳健,为后续运力扩张和抗周期波动提供了较为充足的安全垫。换句话说,利润承压是事实,但家底仍然厚实。
(来源:市值风云APP)
业务结构:东北亚压舱,东南亚接力
尽管利润短期承压,但公司“东北亚业绩压舱石+东南亚第二成长曲线”的双轮驱动格局,在半年报中进一步清晰。
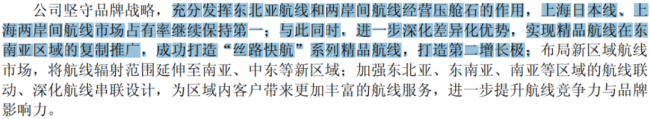
东北亚与两岸航线作为传统基本盘,继续发挥稳定器作用。上海日本航线、上海两岸间航线市场占有率稳居行业第一。
(来源:公司2026年半年报)
更关键的是,公司东北亚航线长协占比较高,单箱运价变动略滞后于市场。其高准班率、HDS“精确到小时”的差异化服务,构筑了较强的客户粘性与议价能力。这是公司穿越周期的核心资产,也是其区别于普通区域承运人的关键所在。
东南亚航线则持续兑现第二增长极的定位。公司继续复制精品航线模式,打造“丝路快航”等产品,并自行投船经营韩国—印尼航线,东南亚箱量规模持续攀升、盈利能力保持较强韧性。
截至报告期末,公司共经营56艘船舶、36条航线,总运力达6.7万TEU,位列全球集运市场第32位、中国大陆第8位。
同时,公司大力开辟“端到端”服务能力,泰国物流合资项目进入建设新阶段,并顺利首发“兰州—连云港—上海”海铁联运班列,境内外服务网络双双向内陆延伸。
区域集运的供需格局,比远洋好得多
把公司半年报置于行业大背景下审视,更能理解其经营韧性的来源。
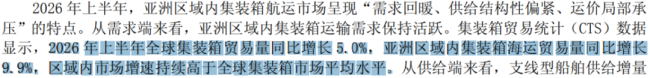
需求端,亚洲区域内集装箱运输需求保持活跃。2026年上半年全球集装箱贸易量同比增长5.0%,而亚洲区域内集装箱海运贸易量同比增长9.9%,增速显著高于全球平均水平。产业转移、RCEP深化以及东南亚消费升级,共同驱动区域航线需求持续扩张。
(来源:公司2026年半年报)
供给端,支线船舶新增运力有限、船舶老化问题凸显。Clarksons数据显示,亚洲区域内3000TEU以下集装箱船新交付运力仅3.4万TEU,占全球新交付运力的4.8%,且仅占该类型船舶存量运力的1.14%;船龄超过25年的运力占比约16%,老旧船舶逐步拆解退出,有效供给持续压缩。
这一“需求高增、供给偏紧”的细分市场格局,与远洋干线集运“供给过剩、运价承压”的困境形成鲜明反差。
锦江航运聚焦亚洲近洋区域、以精品航线差异化竞争的战略定位,恰好卡位在供需结构较优的细分赛道上。这使其在行业整体调整期仍能保持稳健经营,体现出一定的差异化竞争优势。
8月28日SCFI东南亚收于796美元/TEU,环比上涨9.3%。若这一运价上行趋势延续,公司东南亚航线的盈利能力有望在下半年显著受益。
同时,公司运力更新稳步推进。报告期内完成8艘1800TEU新船签约,总投资约16.4亿元,计划2028年起陆续交付,为中长期运力结构优化和东南亚市场扩张储备了充足弹药。
2026年,公司中期分红比例提升至40%(上年同期约32.6%),叠加公司上市以来持续稳定的分红政策,其分红价值股属性继续延续。
综合来看,锦江航运2026年半年报呈现“收入稳增、利润承压”的阶段性特征。其本质是行业性成本压力(燃油、租金)与运价阶段性回落共同作用的结果,而非公司经营能力的弱化。
在区域集运供需格局向好的大背景下,公司凭借东北亚压舱石的稳固基本盘与东南亚第二曲线的持续兑现,中长期发展逻辑依然清晰。
目前,需重点关注下半年东南亚运价走势、燃油成本变化以及新船交付节奏对盈利弹性的影响。对于这家区域集运玩家来说,短期利润波动不改其卡位优势,真正的看点在于:当东南亚运价弹性释放时,它能不能接得住。
推荐阅读
科技股行情“缩圈”,千亿超节点市场成掘金“热土”
科技股普涨落下帷幕后,一些仍存“潜力”可挖的细分板块引人关注,超节点正是其中之一。站在当前时点来看,超节点既有新的成长叙事可讲,也有巨头付诸实践的现实落地。面对未来数年便可突破千亿的超节点市场,众多产业链细分或有望共享一场“盛宴”。
iPhone Duo“引爆”折叠屏市场,果链“玩家”受益几何?
10月16日晚,iPhone Duo 开启预售即告售罄,发货排至明年1月,加单30%仍难解渴。BOM物料价值增量来看,主要集中在UTG/盖板、铰链、散热、组装工艺等环节,也恰是国产突破口。当前,良率的突破,是整体产能、出货量和上游供应链订单转化为业绩的关键影响因素。

新石器完成E轮4亿美元融资
今年的工博会上,机器人还是最热闹10月20日,自动驾驶科技公司新石器(Neolix)宣布完成E轮4亿美元融资,市场数据显示这是2026年国内自动驾驶领域最大规模的单笔融资。的领域。

自燃可换新车!理想自研电池体系揭秘,告别宁德时代够底气了吗
“我们可以买到全世界最好的零件,但我们买不到零件之间的默契。”10月20日,理想汽车总裁兼总工程师在理想汽车Powerday上用这样一句话形容理想自研电池的原因。
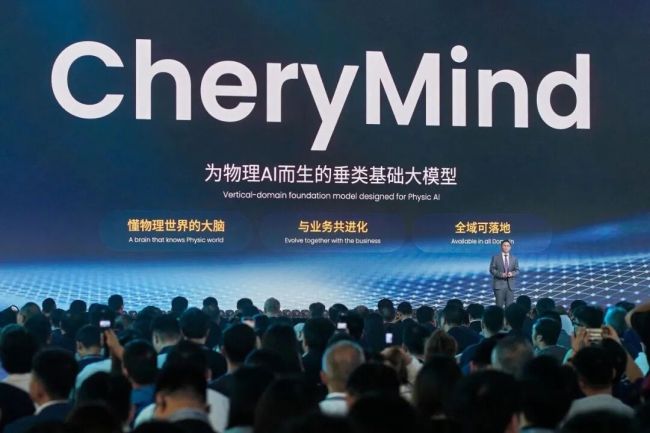
尹同跃警告奇瑞“中年危机”:国内迅速回归头部,产能利用率要90%+
在10月20日的奇瑞2026年科技大会上,奇瑞董事长在讲话中警告了奇瑞即将到来的“中年危机”。
双十一进入持久战,大厂们与 AI 和解了吗
六百多年前,朱元璋靠“高筑墙、广积粮、缓称王”,在群雄并起的时代等到了自己的机会。今天的电商平台当然不必照搬古人的兵法,但在流量增长放缓、价格竞争激烈、消费者越来越理性的当下,这九个字仍然有现实意味。
智驾芯片龙头的新战场:3亿元订单背后,黑芝麻智能瞄准万亿级AI计算市场
3亿元订单背后,黑芝麻智能正将车规级技术延伸至AI计算市场,打开汽车之外的新增长空间。
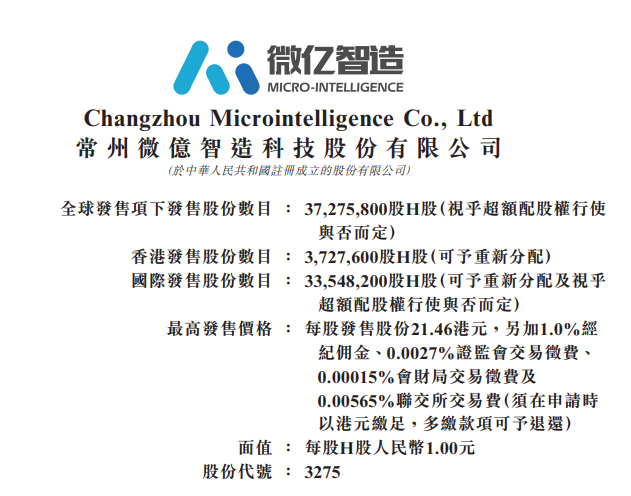
微亿智造(03275.HK)H股 发售价将为每股16.63-21.46港元
10月20日,微亿智造(03275.HK)发布公告,公司拟全球发售3727.58万股。
AI算力点燃固态变压器产业化拐点,千亿级市场群雄逐鹿
据机构测算,到2030年全球SST市场有望超过2700亿元。当前,行业仍处于示范探索期,2027—2029年有望进入工程推广期,2029年后或真正走向规模放量。
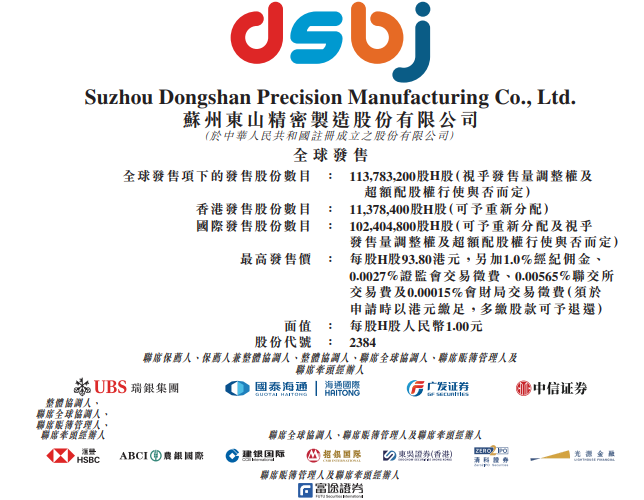
东山精密H股每股最高发售价93.80港元
10月20日,东山精密(02384.HK)发布公告,公司拟全球发售113,783,200股H股,最高发售价每股93.80港元。
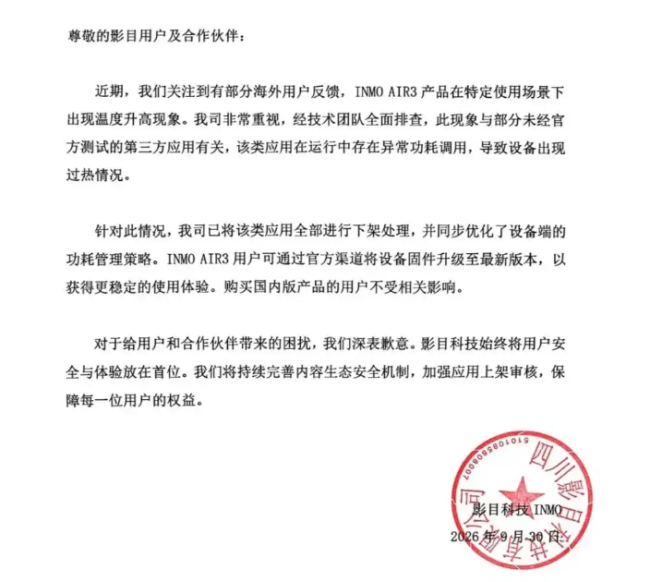
影目科技INMO AIR3在美加被停用,致歉声明引争议
软件算法可以迭代,光学模组可以升级,但热设计埋下的安全隐患,直面的是使用者的人身安全。这或许才是这起海外召回留给行业与资本最需要正视的问题。
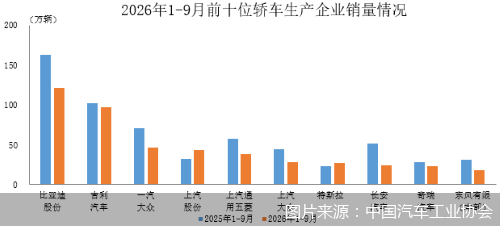
1—9月销量前十轿车企业销售462.7万辆,上汽股份、特斯拉实现增长
10月20日,中国汽车工业协会发布的统计分析显示,2026年1—9月,销量排名前十位的轿车生产企业共销售462.7万辆,占轿车销售总量的68.3%。