三大品类占主业八成却仅增1%至5%,海天味业迎来增长换挡期
图片来源:视觉中国
蓝鲸新闻8月27日讯(记者代紫庭)8月27日,海天味业(603288.SH)披露2026年半年度报告。上半年,公司实现营业收入161.46亿元,同比增长6.01%;归母净利润41.90亿元,同比增长7.13%。
业绩仍在增长,但如果将时间拉长,海天味业的增长速度已经放慢。2022年至2026年上半年,海天味业营收分别为135.32亿元、129.66亿元、141.56亿元、152.30亿元和161.46亿元,同比增速分别为9.73%、-4.19%、9.18%、7.59%和6.01%。今年上半年,公司营收虽然创下同期新高,但增速较2024年、2025年分别回落,是2023年收入下滑后恢复增长以来的最低水平。同期,归母净利润由33.93亿元增至41.90亿元,但收入端的持续放缓,显示海天正进入低速增长阶段。
财报数据显示,曾经支撑公司扩张的酱油、蚝油和调味酱,增速已明显放缓;增长更快的新品类恰恰毛利没有优势,海天的第二增长曲线究竟如何接棒?
从品类看,海天的基本盘正在变慢。上半年,酱油收入82.96亿元,同比增长4.65%;蚝油收入25.66亿元,同比增长2.56%;调味酱收入16.45亿元,同比增长1.19%。三大核心品类合计收入125.08亿元,占主营业务收入约81.5%。
对比过去五年,这种变化更为清晰。2023年,海天主营业务收入同比下滑4.74%,酱油、调味酱和蚝油收入均出现下滑;2024年、2025年,三大品类伴随渠道补库存和消费复苏逐步恢复增长;但到今年上半年,其增速又回落至低个位数。尤其是调味酱,2025年上半年收入同比增长12.01%,今年同期仅增长1.19%;蚝油增速也从7.74%降至2.56%。
与之相对的是“其他”品类。上半年,该项收入28.44亿元,同比增长13.52%,是公司主要品类中增速最快的一项;薄盐、有机等营养健康系列收入同比增长27.09%。但问题在于,“特色调味品及其他”业务的毛利率仅为22.66%,不仅显著低于酱油的50.44%、调味酱的45.71%和蚝油的37.90%,也低于该业务去年同期约24.3%的水平。
换句话说,海天的第二增长曲线跑得更快,却还没有赚得更多。多家券商研报提到,健康化、复合调味料和场景化产品能带来更多SKU和收入增量,但若不能通过规模、定价或供应链效率改善毛利,它们对传统大单品的替代,可能会带来收入结构扩张,却未必带来同等质量的利润增长。
在终端零售市场上,传统佐餐调味品明显放缓,而新兴品类正在接住这一增量。马上赢数据显示,2026年二季度,酱油仍是调味品第一大品类,占比22.06%,但销售额同比下降1.49%;辣椒酱、黄豆酱/豆瓣酱销售额分别下降5.43%和3.82%。与此同时,菜谱式复合调味料、火锅底料和松茸鲜销售额分别增长3.13%、3.71%和6.13%。从品类表现看,传统、单一的佐餐调味品正在承压,而能够对应快速烹饪、复合风味和健康需求的品类则在上升。
健康化也在加速渗透。2024年三季度至2026年二季度,马上赢监测的少盐、减盐类产品在售SKU数量从516个增至782个,销售额占调味品大类的比重从1.28%升至2.83%。
海天也在尽快“占位”市场。8月7日,海天在蚝油战略发布会上提出升级经典产品、开发快炒和炖煮等场景产品,并布局薄盐、无糖、零防腐剂及风味升级产品。据媒体报道,公司计划于9月至10月推动C端蚝油产品实现零防腐剂。
密集的产品调整反映出海天对消费需求变化的回应,但也从侧面说明,依靠传统酱油和蚝油自然增长的阶段正在过去。此外,新品扩张的成本也已先行。上半年,公司研发费用4.88亿元,同比增长17.77%;管理费用3.95亿元,同比增长24.73%。
与此同时,新品能否从产品规划变成规模收入,最终还要看渠道能不能接得住。财报数据显示,海天的渠道基本盘依然稳固,但新渠道仍然分量较轻。上半年,线下渠道收入143.80亿元,同比增长4.81%,占主营业务收入的93.67%;线上收入9.72亿元,同比增长15.45%,占比仅为6.33%。
蓝鲸记者注意到,过去五年,公司线上渠道占比虽由2022年上半年的约4.2%提高至6.3%,但提升幅度有限。海天仍高度依赖经销商、批发农贸和餐饮等传统网络,经销商数量也显示出渠道扩张进入存量调整阶段:2023年上半年净减少416家,此后三年同期分别净增83家、净减少26家和净减少5家。
现金流方面,上半年公司经营活动产生的现金流量净额为12.24亿元,同比下降18.52%,仅相当于同期归母净利润的约三成。公司称,现金流下滑主要由于采购支出增加;合同负债从年初的41.28亿元降至9.79亿元,则主要与上年末经销商春节备货款在本期确认收入有关。现金流下滑虽然带有季节性和采购因素,但在新品扩张、渠道调整同步推进的背景下,经营现金能否持续回笼,仍是海天需要解决的问题。
海外业务方面,海天上半年在韩国、新加坡、美国和马来西亚设立子公司,期末境外资产达到87.23亿元,占总资产18.5%。从披露情况看,公司海外布局已经从市场拓展延伸至组织和资产布点。与此同时,公司上半年净汇兑损失达到4.80亿元,汇率波动也成为跨境业务需要面对的变量。
8月27日,就核心品类增速放缓、“其他”品类毛利率较低及海外业务贡献等问题,蓝鲸新闻记者致电并发函海天味业,截至发稿,尚未获得回应。
推荐阅读
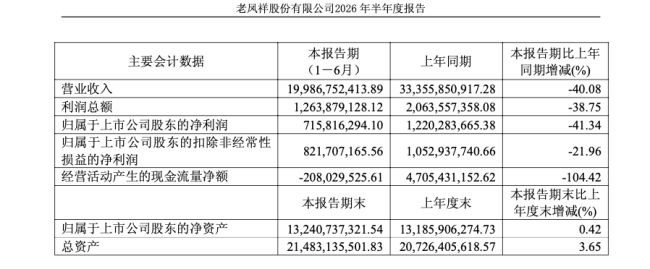
老凤祥营收下滑40%、半年关店超500家,卖黄金的辛苦钱更难挣了
178岁的老凤祥,交上了一份难言好看的期中考答卷。2026上半年,其营收、净利润双双下滑,降幅超四成。
张小泉股价一度触及涨停
8月28日早盘,张小泉股价在集合竞价阶段一度触及20%涨停,报35.45元/股,不过开盘后大幅下挫,截至发稿时,涨幅收窄至4.5%。
山姆一路向北
入华30年,山姆长期呈现“南重北轻”的格局,已开业的68家门店中,南方市场占57家,占比超过八成。如今,这一态势正在悄然变化。8月31日,北京房山店开业后,在京门店将提升至6家,年内北方新店将达4家,天津、郑州、西安等地项目亦在推进。与南方成熟市场不同,山姆在北方扩张中普遍采用“先仓后店”模式,提前以云仓和极速达试水消费需求,降低新市场开拓风险。
晶科能源上半年亏损逾30亿元
正值A股2026年半年报密集披露期,光伏组件龙头企业晶科能源交出上半年业绩答卷。身处光伏行业调整周期,晶科能源今年上半年经营业绩仍处于亏损状态,且同比小幅增亏。
潮宏基:2026上半年净利大增27.42%,时尚珠宝成业绩增长核心引擎
潮宏基紧扣市场发展趋势,坚定践行“以时尚设计诠释东方美学,创造更适合佩戴的当代东方珠宝”的品牌定位,依托差异化产品矩阵、全渠道精细化运营及国际化战略布局,实现经营业绩稳健增长。
山姆河北首店火爆开业,线下代购、带人进店、组团拼单等“灰色生意”再起
山姆此前采取限制会员单日下单次数、监控账号收货地址频繁更换等各项举措,来尽量减少代购行为,如今看来,依旧存在模糊地带。
去年巨亏126亿元!上市34年后"彩电龙头"申请退市
去年巨亏125.82亿元,前副总裁通报被查!“彩电龙头”*ST康佳A(000016)拟主动退市。
从业绩反弹到品牌破圈,洽洽食品埋下新一轮增长伏笔
8月24日晚,洽洽食品(002557)正式发布2026年半年度报告。报告期内,公司实现营业收入35.06亿元,同比增长27.39%;归属于上市公司股东的净利润2.46亿元,同比增幅高达177.38%;扣非归母净利润2.02亿元,同比增长368.39%,业绩远超市场预期。
营收暴涨74%却转亏3500万 艾罗能源的高增长里藏着多少水分?
艾罗能源营收大增却首现半年度亏损,毛利率下滑,存货应收高企,高增长背后潜藏多重经营风险。
蜜雪集团想“晴天修屋顶”,上半年净利下滑14.7%
8月27日,蜜雪集团(02097.HK)发布的2026年中期业绩报告显示。这份上市后的第二份中报交出了一份喜忧参半的成绩单:上半年实现收入152.16亿元,同比增长2.3%;但期内利润仅为23.19亿元,同比下滑14.7%。这也是蜜雪冰城上市以来、公开财报周期内首次出现半年利润同比下滑,终结了此前多年持续高速增长的业绩态势。
运动与时尚持续发力,FILA上半年收入超150亿元
8月26日,安踏体育发布的2026年中期业绩公告显示,FILA斐乐上半年营收首次突破150亿元,达到150.5亿元,同比增长6.1%;经营利润率升至28.7%,处于近年较高水平。

安踏2026上半年营收创新高,下半年落地狼爪复兴计划
8月26日,安踏发布的2026年上半年业绩报告显示,收入同比增长12.9%至435.1亿元,连续五年稳居中国市场行业首位,全球范围内亦稳居前三。经营利润同比提升16.1%至117.6亿元,整体毛利率提升0.5个百分点至63.9%,经营利润率提升0.7个百分点至27%,均接近历史高位。算上安踏控股的亚玛芬集团,两者上半年总收入约为679.8亿元。