蜜雪集团想“晴天修屋顶”,上半年净利下滑14.7%
文丨李振兴
8月27日,蜜雪集团(02097.HK)发布的2026年中期业绩报告显示。这份上市后的第二份中报交出了一份喜忧参半的成绩单:上半年实现收入152.16亿元,同比增长2.3%;但期内利润仅为23.19亿元,同比下滑14.7%。这也是蜜雪冰城上市以来、公开财报周期内首次出现半年利润同比下滑,终结了此前多年持续高速增长的业绩态势。
业绩发布后,蜜雪集团股价午后直线跳水,盘中一度跌超12%。
从财务数据来看,蜜雪集团正面临"增收不增利"的尴尬局面。收入端,商品和设备销售收入由2025年同期的144.95亿元增至147.98亿元,增幅为2.1%;加盟和相关服务收入则由3.8亿元增至4.18亿元,增长10%。整体收入保持正增长。
值得注意的是,2024年和2025年,蜜雪集团收入增速分别保持在22.3%和35.2%的较高水平。然而进入2026年上半年,收入增速骤降至2.3%,近乎停滞。
在业内人士看来,这种断崖式的增速下滑,核心原因是门店扩张的边际效应递减。
过去几年,门店扩张是蜜雪集团收入增长的核心驱动力。截至2024年底,全球门店达46479家;2025年底增至约6万家;2026年6月底进一步扩张至约6.4万家。
但门店的持续加密正面临边际效益递减的困境。蜜雪冰城中国内地58%的门店开在三线及以下城市,二线及以下城市占比超过77%。过去一年,国内三线及以下城市净增门店超8000家。随着品牌在低线城市的渗透率逐步攀升,门店继续加密的边际效益出现递减,单纯依靠开店拉动增长的空间已明显收窄。
另外,2025年行业掀起外卖补贴大战,各电商平台接连补贴咖啡奶茶,一度推动门店订单量增长。但随后国家"反内卷"信号强烈,进入2025年四季度外卖补贴明显退坡。
海外市场曾是蜜雪的重要增长引擎之一。2024年,中国内地以外门店达到4,895家。但到了2025年6月30日,海外门店降至4,733家;2026年6月30日进一步降至4,378家。从2024年底至2026年6月底,海外门店净减少超过500家。
蜜雪方面称,这一减少并非市场萎缩,而是主动的战略性调整。蜜雪集团在印尼和越南等重点海外市场对存量门店实施主动运营调改及优化举措,虽然门店数量短期下降,但门店经营质量得到改善。
与此同时,蜜雪冰城上半年新进入墨西哥、巴西、吉尔吉斯斯坦等国家,中亚、拉美市场陆续落地首店。海外布局正由单一东南亚向多区域拓展。
在网络不断扩张的情况下,利润端的压力却更突出。毛利由去年同期的47.06亿元降至46.3亿元,同比下降1.6%;毛利率从31.6%下滑至30.4%,减少了1.2个百分点。期内利润从27.18亿元缩减至23.19亿元,同比减少约4亿元。
值得关注的是,这一利润下滑发生在门店网络持续扩张的背景下。截至2026年6月30日,蜜雪集团全球门店总数已达约6.4万家,较去年同期的5.3万家净增约1.1万家。新增1万多家门店却没能带来利润增长,反而减少了近4亿元,经营效益明显承压。门店扩张驱动增长的逻辑正在遭遇挑战。
从财报数据看,销售成本由101.68亿元增至105.86亿元,同比上升4.1%,成本增幅明显高于收入增幅。财报解释,这主要由于蜜雪围绕"真、鲜、纯"产品理念进一步提升产品品质而进行的战略性投入。
具体而言,蜜雪正在推动核心饮品食材的生产工艺由常温向冷冻、冷鲜升级,并推进相应产线的新建和改造;同时加大鲜果、冷冻水果原料的投入,优化茶饮产品力。这些品质升级举措在提升产品竞争力的同时,短期内不可避免地推高了成本。
品牌投入加码增加销售及分销开支。
上半年,销售及分销开支从9.14亿元增至11.23亿元,同比大幅增长22.9%。占收入比重从6.1%升至7.4%,增加1.3个百分点。财报称,这主要是由于品牌IP建设及门店高质量运营支持导致的营销支出和人力成本增加。
行政开支从4.38亿元猛增至6.1亿元,同比增长39.4%。占收入比重从2.9%升至4%,增加1.1个百分点。截至2026年6月30日,集团员工总数从去年末的9102人增至10374人,人力成本的增加是行政开支上升的主因。
面对业绩下滑,蜜雪集团将此定性为主动的战略性投入。此前新任CEO张渊曾表示,蜜雪将更加关注门店经营质量,要"抬头看路,在晴天修屋顶"。
不过,市场显然需要更长的时间来消化这份"转型阵痛"。摩根大通此前已将蜜雪集团评级从"增持"下调至"减持",目标价从521港元砍至270港元,认为门店快速扩张驱动增长的阶段可能已接近尾声。
从"规模优先"到"质效并重",蜜雪正在经历一场从追求速度到深耕质量的艰难转身。这场主动"换挡"能否最终换来更可持续的增长?
推荐阅读
运动与时尚持续发力,FILA上半年收入超150亿元
8月26日,安踏体育发布的2026年中期业绩公告显示,FILA斐乐上半年营收首次突破150亿元,达到150.5亿元,同比增长6.1%;经营利润率升至28.7%,处于近年较高水平。

安踏2026上半年营收创新高,下半年落地狼爪复兴计划
8月26日,安踏发布的2026年上半年业绩报告显示,收入同比增长12.9%至435.1亿元,连续五年稳居中国市场行业首位,全球范围内亦稳居前三。经营利润同比提升16.1%至117.6亿元,整体毛利率提升0.5个百分点至63.9%,经营利润率提升0.7个百分点至27%,均接近历史高位。算上安踏控股的亚玛芬集团,两者上半年总收入约为679.8亿元。
系统组织变革、饮料业务承压,华润饮料改革阵痛持续
8月26日,华润饮料(控股)有限公司(股份代号:2460,以下简称"华润饮料")发布的2026年中期业绩公告显示,在复杂多变的宏观环境和白热化的行业竞争下,华润饮料在报告期内实现收入54.55亿元,较2025年同期的大幅下降12.1%;期内利润为6.08亿元,同比下降26.2%;本公司拥有人应占期内利润为5.92亿元,同比减少26.4%。
周大生股价大跌,上半年关店超500家
8月26日,周大生(002867.SZ)盘中下跌,截至午间收盘,公司股价下跌8.97%,报11.26元/股,最新市值约122亿元。
“寒潮”席卷德国汽车业
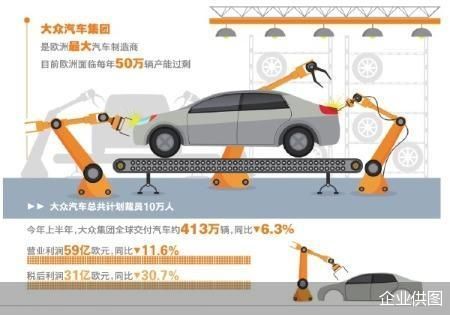
欧洲史上最热夏天,一股“寒潮”却席卷德国汽车业。由于计算出与同类公司相比存在20%的竞争劣势,大众汽车可能需要再裁减约5万个工作岗位。
兰世立否认“牛津大学全球CEO班60名学员被骗6800万”:系退学学员造谣“中国富豪遭遇高端杀猪盘”
近期,一则关于“牛津大学全球CEO班”的争议引发广泛关注。
调查|锂电消费税改前夕:有厂家抢在9月1日前加紧交付,有厂家观望,龙头企业已发函提价
“进入8月的最后一个周末,我们的发货节奏压力特别强,都争取在 9 月 1 日政策生效前把货物完成工厂出库,并同步开具发票。这是我们企业内部的实操管控要求,货物离厂和开票两个条件均会重点落实。” 某厂家储能电池事业部的工作人员对蓝鲸新闻表示。