145亿并购七年考:浙富控股的周期轮回与业绩真相
几年前,一场溢价极高、耗资上百亿的关联收购案,让市场对这家水电设备制造商的跨界之路充满质疑。
当年手握不足十亿现金却要撬动百亿资产,这场蛇吞象式的资本运作究竟是掏空上市公司的游戏,还是脱胎换骨的涅槃?
风云君带大家透过最新财务数据,重新审视浙富控股(002266.SZ)的基本面。
业绩反转的真相:跨界并购带来的周期轮回
2026年上半年,公司交出了硬核答卷。
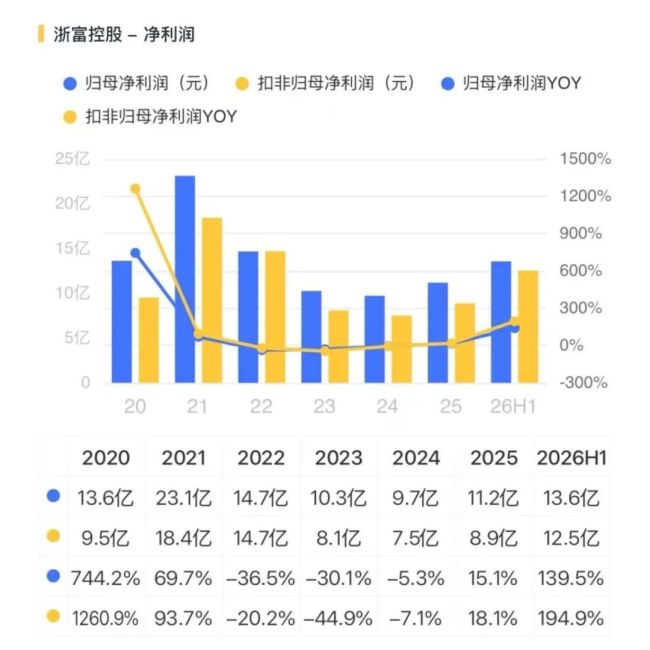
营收134.4亿元,同比增长26.3%;扣非净利润12.5亿元,同比大幅增长194.9%。
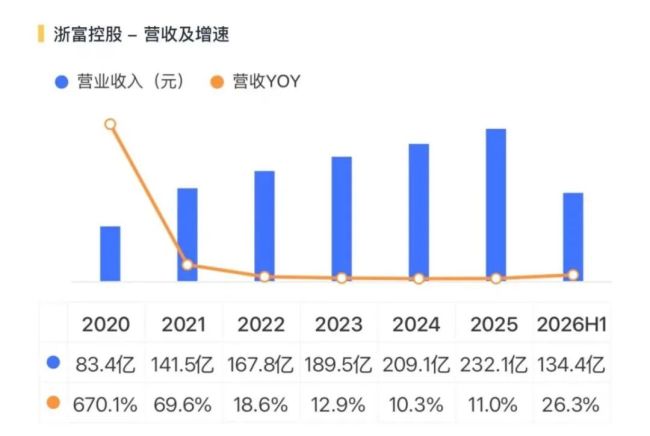
但如果我们顺着时间线回溯,会发现公司在2022年至2024年期间,其实经历了一个明显的连年下滑期。
那么,究竟该如何定性当年的那场百亿跨界并购?
客观来说,这笔收购在战略上完成了公司的业务转型,但在财务上,标的资产的盈利能力尚未达到当初评估时假设的水平,尤其是在金属价格下行的年份。
跨界并购并没有赋予公司线性增长的超能力,而是将其推上了一辆与宏观经济高度绑定的周期过山车。
公司目前的核心主业危废资源化,2020年并表,本质是从工业废料中提取铜、金、银等大宗金属。
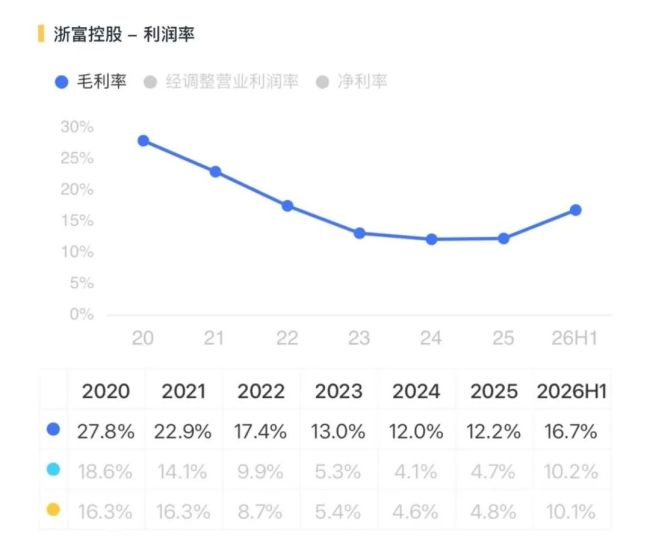
2022到2024年的利润下滑,正是行业周期下行对盈利的压制;而2025年以来的业绩反转,则是踩中了金属价格暴涨和产能释放的行业上行周期。
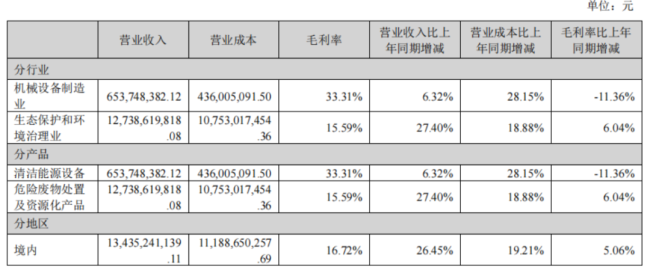
2026年上半年,生态保护和环境治理业务贡献了127.4亿元的营收,占总营收的94.8%。得益于大宗金属价格回暖,该板块毛利率达到15.6%,较上年同期增加了6.0个百分点。
(中报)
周期双刃剑:左手赚利润,右手忙套保
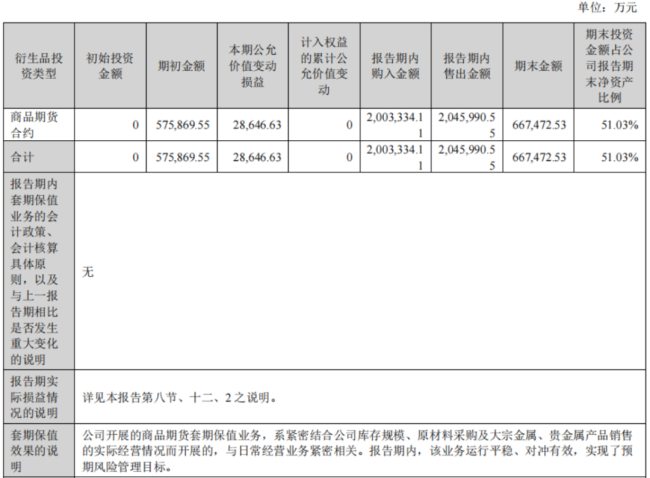
既然是靠回收金属看天吃饭,如何平抑周期性暴涨暴跌就成了生死攸关的考验。为了对冲金属价格波动的风险,公司常年采取大规模的商品期货套期保值策略。
套保虽然防住了价格剧烈震荡带来的经营崩盘,但也像一把双刃剑,对公司的日常流动性提出了苛刻的要求。
财报显示,2025年公司净利润高达11.2亿元,但经营活动现金流净额却只有可怜的0.3亿元,核心原因之一就是套期保值业务占用了大量资金。
到了2026年上半年,随着销售回款增加,经营现金流才算松了一口气,回血至12.1亿元。但公司依然背负着庞大的套保头寸,期末持有的商品期货合约金额占到了净资产的51.0%。
套保与现金流的长期拉锯,是这家公司永远无法摆脱的周期底色。
(中报)
意外的惊喜:起家主业成了避风港
在环保业务占据绝对主导,带着公司在周期里大起大落时,当年起家的水电设备制造业务反而成了平滑周期的避风港。
公司并没有彻底抛弃传统老本行,而是顺势切入了核电和抽水蓄能的高端装备赛道。这部分业务有明确的政策导向,2026年上半年,清洁能源设备贡献了6.5亿元营收。
目前,公司不仅是华龙一号控制棒驱动机构的唯一供应商,还在第四代商用快堆液态金属核主泵及可控核聚变关键部件上有所建树。

(中报)
综合来看,2025年以来危废业务利润的回升是一个积极信号,但距离真正“赚回收购成本”还有相当的距离。
未来,金属价格下行时危废主业还能不能守住毛利率和产能利用率,清洁能源装备能否稳住基本盘,才是决定其基本面能否长治久安的关键。
推荐阅读

浙江凶猛:四人进中国十大首富,十亿美金富豪云集
浙江自古以来就是商业发达地区,千年积淀使得浙江人普遍有着天生的商业头脑,而且吃苦耐劳精神强,只要能赚钱,利小也不放弃,是市场化程度最高的省份。
82岁浙江富豪,清空九洲药业股份
11月11日,九洲药业发布公告称:实控人之一花轩德将其持有的中贝集团42.50%股权、台州歌德10.00%股权分别转让给女儿花莉蓉和花晓慧。

"前宁波首富"财富滑铁卢
业绩巨亏叠加大股东减持,合盛硅业(603260.SH)今日收盘市值较巅峰时期的2790亿元已缩水近80%,公司实控人"前宁波首富"罗立国身价也随之大幅缩水。
览富资讯2026.07.10
“十五五”碳达峰行动方案印发。方案提出,推动新型储能规模化发展,大力发展长时储能;到2030年新型储能装机容量力争达到3亿千瓦。
览富资讯2026.08.04
《新型电力系统建设“十五五”规划》对外发布。其中提出,到2030年,非化石能源发电量占比达到50%;实现28亿千瓦以上新能源高水平消纳。
览富资讯2026.07.30
中共深圳市委办公厅、深圳市人民政府办公厅近日印发《关于加快发展新质生产力进一步培育壮大战略性新兴产业集群和未来产业的实施方案》。
览富资讯2026.08.05
工业和信息化部装备工业一司8月4日组织道路机动车辆检验检测机构开展座谈,会议要求,加强对产品“激进式”创新设计风险隐患甄别和测试验证。