白家阿宽停牌,爆火恐难长红
文丨李振兴
近日,四川白家阿宽食品产业股份有限公司(874639)在新三板挂牌720天后正式停牌,结束了这段并不长的资本市场旅程。
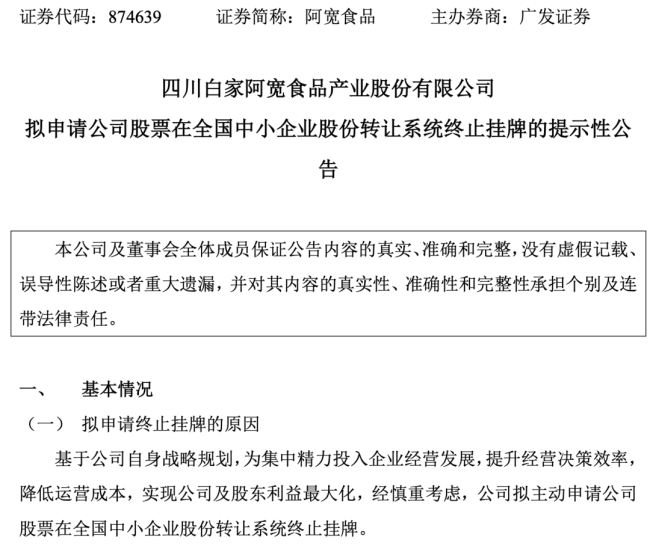
停牌的直接依据是白家阿宽拟主动申请终止挂牌,理由是“集中精力投入企业经营发展,提升经营决策效率,降低运营成本”。
拉长时间看,白家阿宽选择登陆新三板也是因为A股IPO梦碎,在业绩剧烈波动与对赌回购压力叠加之下,非主动的战略收缩。
据了解,2001年,陈朝晖创立四川白家食品公司,以方便酸辣粉、肥肠粉等川渝风味速食切入市场,在方便面巨头林立的格局中找到了差异化缝隙。
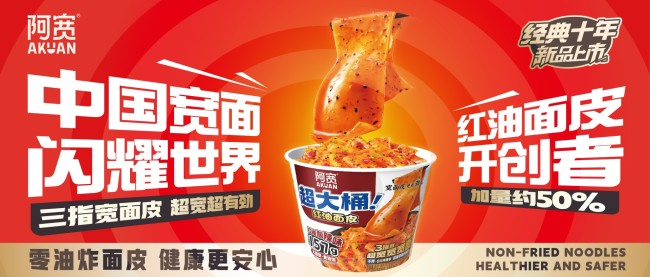
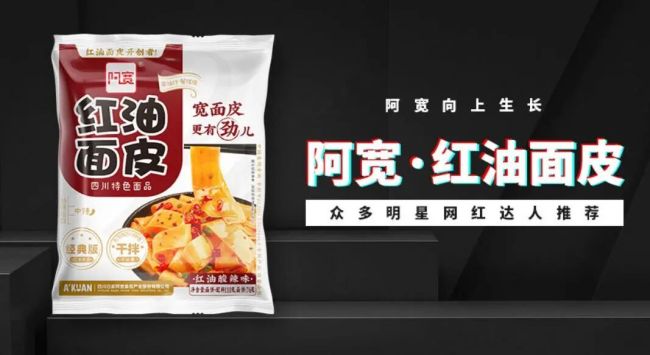
2015年,白家食品推出“阿宽”品牌,以非油炸“红油面皮”撕开了一条爆款通道。到2020年,红油面皮系列年销售额约4亿元,累计销量超过1亿份,阿宽食品当年营收从上一年的6.31亿元跃升至11.1亿元,同比增长75.91%,归母净利润从0.24亿元增至0.76亿元,增幅超过220%。
2021年,白家阿宽完成多轮融资,估值一度逼近40亿元,投资人包括高瓴、茅台建信、同创伟业等机构。
在资本的助力下,2021年底,白家阿宽向深交所主板递交IPO,最初定位“新型方便食品第一股”,此后更新了三次招股书。然而,2023年12月,阿宽食品撤回了上市申请。
当时,白家阿宽回应中华网财经称“公司基于目前资本市场环境及政策导向,结合战略规划发展审慎考虑,决定调整上市相关工作计划。白家阿宽将继续稳健经营,夯实非油炸新型方便食品主业发展,为消费者带来更多方便、快捷、美味、健康的产品。”
2021年底,白家阿宽赶在期限前递交IPO申请,一轮对赌暂时解除,但陈朝晖与部分投资方的回购协议仍然存续。2023年12月,白家阿宽撤回主板IPO申请,触发对赌回购,媒体报道陈朝晖面临约6.14亿元股份回购压力。
2024年1月,白家阿宽以减资/回购方式斥资约1.34亿元,回购了青岛同创、兼固投资、麦星投资、高瓴恒(部分)的股份。
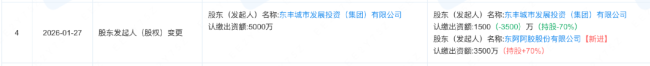
此次新三板停牌、拟摘牌,白家阿宽早年对赌期限(集中在2025年末)已到期触发。同创伟业、高瓴深圳恒等股东已通过要约回购减持了部分股份,这在一定程度上印证了资方退出的迫切。
在中国食品产业分析师朱丹蓬看来:“目前,阿宽食品不可能在A股和北交所上市,其或谋求在港股上市。但目前来看,阿宽食品的整个体量不算大、利润不算高,并且此前出现了多次食品安全问题,对阿宽食品来说,还是需要把产品创新迭代的速度和产品质量提上去,尤其是要把食品安全这块做好、做实。”
关键在于白家阿宽的基本面。登陆新三板后,阿宽的业绩也像是坐过山车。2024年,阿宽食品营收13.64亿元,尚在历史高位;但2025年全年营收回落至12.24亿元,同比下滑10.24%,归母净利润仅466.71万元,同比骤降90.06%,扣非净利润更是只剩下90.76万元,几乎贴着盈亏平衡线滑行。
2026年上半年,白家阿宽营收6.35亿元、同比微降2.44%,归母净利润2022万元、同比小幅回升1.9%,但利润的“修复”建立在极低的基数之上,距离2024年同期水平仍有明显缺口。
对于业绩骤变的原因,指向白家阿宽代工模式的结构性脆弱。阿宽食品的客户名单覆盖了麻六记、李子柒、三只松鼠、百草味、赵一鸣等一众明星品牌,麻六记自2022年起稳居第一大客户,仅其一家在2023年就贡献了阿宽食品全年收入的13.4%。
但2025年,阿宽代工的麻六记酸辣粉部分批次出现发霉问题,被开市客下架,白家阿宽承认生产环境消杀不足并召回问题批次。事件之后,麻六记决定自建产能,对阿宽的采购额从前一年的约2亿元降至1.19亿元,缩水40%。
大客户订单的收缩迅速传导至收入端,而自有品牌尚未培育出足以接续的代工缺口,业绩的“断崖”几乎是结构注定的。退市本身不是终点,但它标记出一个清晰的节点。阿宽食品需要回答的不再是“什么时候上市”,而是在一个代工依赖尚未解除、自有品牌尚未接棒的过渡期里,如何让经营本身重新获得造血能力。
推荐阅读



古井贡酒调整蓄能,“白酒+”战略拓宽边界
古井贡酒2025年实现营业收入188.32亿元,净利润35.49亿元,2026年一季度营收74.46亿元,净利润16.07亿元,展现出穿越周期的韧性与成长潜力。

胖东来被吐槽“管太宽”!家长制和996一样,都是越界了
企业家不是大家长。对员工生活的关照和干预是两码事,公司要尊重员工的私生活,无论时间上还是空间上。

阿里健康收购阿里妈妈医疗健康类目独家经营权
阿里健康正式与阿里巴巴集团签署股权认购协议,以135.12亿港元对价,获得阿里妈妈医疗健康类目的独家营销审核权及附属权利。

利好!多只宽基股票ETF宣布降费
11月19日晚间,华夏基金、华泰柏瑞基金、易方达基金、嘉实基金、南方基金、华安基金等多家基金公司公告称,将调降旗下大型宽基股票ETF管理费率、托管费率。