吉林省水“起飞了”?泉阳泉第三季度净利润同比增长超5倍
10月26日晚间,“吉林省水”吉林泉阳泉股份有限公司(下称“泉阳泉”)发布2026年第三季度报告。

图源:泉阳泉公告(截图)
今年前三季度,泉阳泉实现营收约11.97亿元,同比增长17.11%;实现归属净利润约4686.5万元,同比增长89.94%;实现扣非净利润约3828.51万元,同比扭亏。
其中,泉阳泉在第三季度单季营收约4.2亿元,同比增长24.33%;实现归属净利润约813.39万元,同比增长574.98%;实现扣非净利润约353.95万元,同比扭亏。
对于净利润的增长,泉阳泉坦言:“主要原因系公司本报告期矿泉水业务销量同比增加所致。”
泉阳泉在公告中透露,公司矿泉水板块销量、营业收入同比增加,该板块营业收入同比增长33.12%,带动整体营业收入同比增长17.11%。
今年前三季度,泉阳泉的销售费用约1.26亿元,同比增长11.52%;由此可见,泉阳泉的销售费用效率正在提升。
或许是抛售园林业务的原因,泉阳泉的研发费用有551.76万元,同比减少30.54%。不难理解,泉阳泉主营矿泉水业务,本身就不需要太大的研发投入。尽管此前泉阳泉也推出了像白桦树汁、酒类等产品,但随着泉阳泉聚焦矿泉水主业后,也无需再加大举投入研发费用了。
泉阳泉将特色食品板块作为公司培育的第二增长曲线。今年上半年,泉阳泉特色食品业务实现营业收入2185.03万元,同比增长29.82%。其中,白桦树汁销量同比增长191%,野生蓝莓汁在电商平台稳定获得好评,线上单品打造取得一定成效。
但泉阳泉方面依旧坦言:“目前桦树汁产品占公司业务比重很小,尚在培育之中,目前不足以判断长期趋势。‘第二增长曲线’一般需要持续培育过程,团队将继续努力。”
相比品类拓展,泉阳泉在区域拓展层面的取得的成效则更为显著。
今年上半年,泉阳泉在东北、北京、南方市场全面增长,其中辽宁、黑龙江、北京、南方销量增长率分别达到74.35%、79.2%、156.42%、65.85%。同时受益于规模效应和结构效应,实现单位生产成本同比下降2.31元/吨,毛利率保持稳定。
产能方面,泉阳泉泉阳二厂区40万吨扩建一期已投产,二期生产线主体完工,7月全面投产;圣水泉一期80万吨矿泉水开发项目完成地勘、设计、取水评价等前期工作,理论总体可开采规模达160.99万吨,为中长期产能扩张储备核心水源。
值得一提的是,泉阳泉2026年全年营业收入目标为15亿元,全年矿泉水销量目标为200万吨。而在上半年,泉阳泉营收目标完成进度为51.78%,矿泉水销量目标完成进度为51.79%。
随着第三季度受矿泉水业务驱动营收、净利润持续增长,也就预示着泉阳泉有望提前完成全年目标。
而从整个包装饮用水市场的表现来看,泉阳泉整体呈现出“逆势增长”的局面。
据尼尔森数据显示,2026年上半年中国包装饮用水市场销售量同比下降4.9%,销售额同比下降7.3%,量价齐跌。
而来自线下零售监测机构马上赢的数据显示,2026年Q1至Q3,包装水的销售额同比增速分别为-1.82%、-9.27%和-11.11%。
毫无疑问,激烈的市场竞争让纯净水、天然水等普通品类陷入“价格战”的泥淖中,而得益于特渠占比较高,以及天然矿泉水的价值认知,泉阳泉在这两年终于迎来了新机会。
推荐阅读
出清园林资产 泉阳泉断舍离
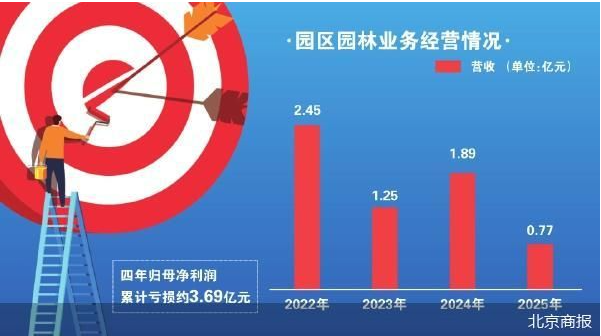
9月22日,泉阳泉正式披露公开挂牌转让方案,拟将全资子公司苏州工业园区园林绿化工程有限公司(以下简称“园区园林”)100%股权以约3.21亿元的底价,在吉林长春产权交易中心分拆为51%、30%、19%三部分进行挂牌转让。
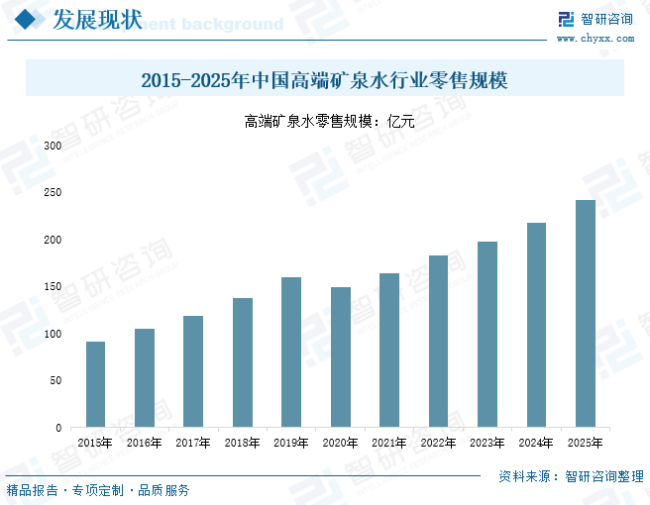
“避战”之后,5100和泉阳泉要发力了?
9月28日,5100藏冰川有限公司(下称“5100藏冰川”)宣布“拿下”念青唐古拉投资有限公司(下称“唐古拉投资”)及其中国公司西藏生命之水发展有限公司(下称“生命之水”),交易完成后,二者将成为5100藏冰川的全资附属公司。

撼水易,撼农夫山泉难
今年上半年发生的事,在农夫山泉发展史上,是难以抹掉的一笔。 因为钟睒睒的一封公开信,掀起了旷日持久的舆情。它所带来的影响,至今难以消除。产品被抵制、下架,口碑受损、市场萎缩,远不是一个数字能够概括的
洽洽、泉阳泉等食饮企业中报预大涨,成本红利成为破局关键
2026年7月以来,A股食品饮料等上市公司密集披露上半年业绩预告。Wind数据显示,截至7月13日20时,A股已有657家上市公司披露上半年业绩预告,其中319家预增,21家略增,83家扭亏为盈,预喜比例超过60%。