欢乐家前三季度净利同比增长366.49%,费用、渠道、产业链多端发力
2026年三季度的业绩大考,椰饮龙头企业欢乐家(300997.SZ)交出了一份含金量十足的答卷。三季报显示,前三季度欢乐家实现营收11.57亿元,同比增长11.04%,净利润为4910.67万元,同比大增366.49%。
利润增速远超营收增速,说明欢乐家不仅“卖得动”,更“赚得巧”——一方面在费用投入上更加精细,另一方面在产品创新与渠道拓展上做加法,多元化渠道持续发力,这种主动求变的企业姿态,深藏企业增长密码。
连续三个季度实现利润增长
10月25日,欢乐家披露2026年第三季度报告。前三季度,公司实现营业收入11.57亿元,同比增长11.04%;净利润4910.67万元,同比增长366.49%;扣非净利润4599.64万元,同比增长480.24%。
把视线拉到单季,第三季度单季实现营业收入4.22亿元,同比增长43.54%;净利润2587.59万元,同比增长422.41%;扣非净利润2575.76万元,同比增长418.52%。单季营收与利润增速均明显提升,成为前三季度业绩增长的重要支撑。
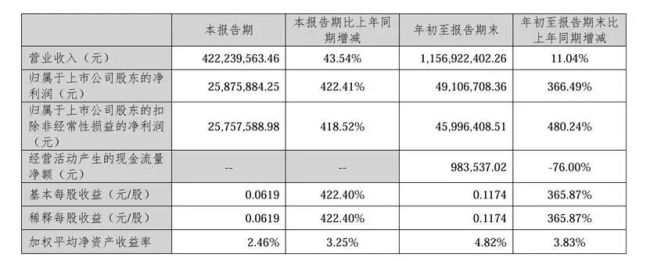
从2026年前三季度来看,利润增速显著高于营收增速,也反映出收入增长之外,成本与费用端的变化同样对业绩改善发挥了作用。
财报显示,前三季度,欢乐家营业成本约8.21亿元,同比增长11.25%,与营业收入增速基本相当。同期,公司销售费用约1.42亿元,同比下降13.23%,减少约2167万元,为利润增长提供了直接支撑。
由此来看,欢乐家前三季度的利润增长,既受益于原材料价格变化和费用控制,也与业务结构的调整和增量业务的发展有关。
其中,对椰子产业链的深度延伸,正成为撬动欢乐家增长的关键杠杆——这不仅体现在终端产品的创新与渠道渗透上,更源于其在产业链最前端所筑起的供应链高墙。
深度布局椰子全产业链
海外椰子产业链布局,正成为欢乐家拓展增长空间的重要抓手。
近年来,公司持续向产业链上游延伸,在越南、印度尼西亚等椰子主要产区布局加工项目,并将业务从终端食品饮料延伸至椰子原料加工及销售,逐步构建覆盖原料供应、初加工和终端产品的椰子全产业链布局。
上游布局已开始转化为经营成果。2026年上半年,欢乐家依托越南和印尼的椰子加工项目开展椰子类产品销售,实现收入7986.58万元。
随着生榨椰肉汁、椰蓉等产品销售推进,公司进一步挖掘椰子原料的多元价值,在传统食品饮料业务之外开辟新的收入来源。
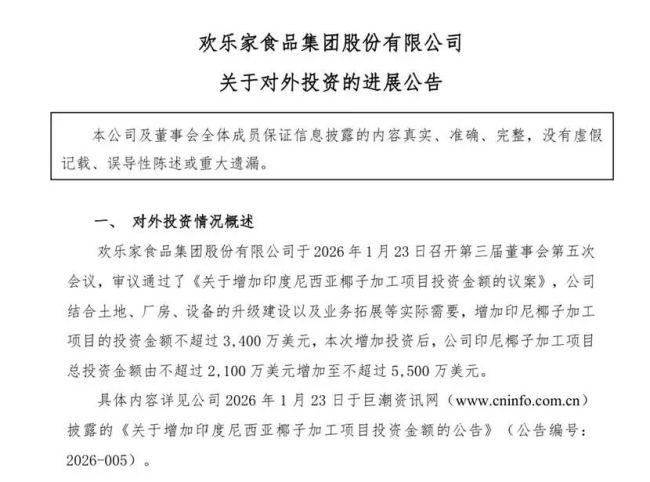
海外产能建设也在同步加码。今年1月,欢乐家审议通过相关议案,拟对印度尼西亚椰子加工项目追加不超过3400万美元投资,项目总投资额将增至不超过5500万美元。此次追加投资将进一步完善海外加工布局,强化原料供应与加工能力,为椰子类产品业务拓展创造条件。
从原料供应、初加工到产品销售,欢乐家正持续打通椰子产业链的关键环节。随着海外加工业务与终端食品饮料业务进一步衔接,公司在保障核心产品原料供应的同时,也在拓宽椰子类产品的开发与销售空间,推动全产业链布局向经营成果转化。
100%椰子水进击零食量贩渠道
财观潮头注意到,“欢乐家100%椰子水”正悄然铺向全国终端——在零食很忙等头部零食专营连锁的饮品货架上,它已成为新的“上架常客”。
当一家拥有近25年历史的食品企业,拥有不断创新的产品,并借助新兴零售渠道触达更多消费者,一款新品上架背后,折射出的是企业对消费趋势与渠道变化的主动回应。
对普通消费者而言,这只是货架上多了一款可选的椰子水饮品;但对企业经营而言,新品从研发、量产到进入零售渠道,考验的是产品开发、生产供应与渠道拓展之间的协同能力。
而这种高效运转的体系力,恰恰是欢乐家能紧跟市场节奏的核心底气。
近年来,欢乐家持续拓展零食量贩、便利店等销售渠道,并通过定制化合作满足不同零售场景的需求。渠道拓展不仅为新品提供了更多销售场景,也为企业开辟了新的收入来源。
2026年上半年的经营数据,已显现出渠道拓展带来的增长成效。期内,欢乐家零食专营连锁渠道实现营业收入8746.43万元,占主营业务收入的比重达到13.62%,已成为线下渠道举足轻重的增量板块;同期定制化业务实现收入4469.94万元,成为业绩新的增量来源。
三季度单季业绩的亮眼表现,为欢乐家全年表现提供了积极信号。随着多元化业务不断发展以及海外椰子类原料业务不断推进,欢乐家有望进一步拓展增量空间。
推荐阅读

京东家政升级家厨服务,中秋家宴也能上门做
京东家政升级上门做饭服务,全国数千名做饭师将在16座城市提供自营服务,做饭师100%实名认证,100%持有健康证,100%通过专业烹饪培训,服务保障“不满意现场重做”。


AI+家电,家电巨头的存量周期突围战
唯有持续打磨技术、控制成本、完善安全体系,AI才能真正摆脱鸡肋标签,成为家电行业突破存量内卷、实现价值升级的核心引擎。