高途:得了“新东方”的病 是否有新东方的命
最近,高途骚扰式营销被媒体密集曝光。
据报道,有用户一天接到四五通高途的推销电话,“甚至晚上十点多休息时间给你打电话”。更令人震惊的是,有员工透露,高途要求每人一天最低打65个电话,通话时间每天最少100分钟,“十点半之前打电话销售,都是正常现象”。
这种近乎无孔不入的电话轰炸,很明显已经不是销售人员的个人行为,而是整个公司业绩压力向下传导的直接结果。
高途创始人陈向东在今年年初为公司定下了冲刺全年现金收入百亿元的宏大目标。但是,半年成绩单交出之后,高途仅仅完成目标的三分之一。
熟悉教培行业的人都知道,高途本身有着浓浓的新东方影子。不仅创始人陈向东曾长期在新东方任职,而且高途和新东方,同样遭遇“双减”政策带来的行业巨变,被迫踏上艰难的转型之路。
但几年时间过去,两家企业走出了完全不同的命运曲线。新东方依靠东方甄选,在直播电商赛道走出一条全新的增长路径,成功稳住基本盘;而高途在数次转型尝试中,却迟迟没能建立起稳定、可持续的盈利模式。
高途像是得了新东方的“病”,却还没有新东方那样的“命”。
百亿目标眼看成泡影
年初敢于喊出百亿现金收入目标,并非凭空画饼,而是基于高途过去几年业绩的持续修复。
“双减”落地之后,高途逐步摆脱单一K12学科业务依赖,业务版图扩展至非学科素质培训、大学生与成人职业教育、线下教学中心,试图打造多元增长引擎。
在这套转型框架之下,公司营收从2022年的24.98亿元开始稳步回升,到2025年全年营收达到61.47亿元,同比增幅34.99%,连续三年保持收入正增长,复苏势头一度让管理层看到冲击百亿的可能性。
但2026年上半年财报落地,高途增长的隐忧开始暴露。
2026上半年,高途实现收入33.6亿元,同比增长16.6%,单看数字依旧保持增长,但是对比前两年的增速,已经出现大幅滑坡。
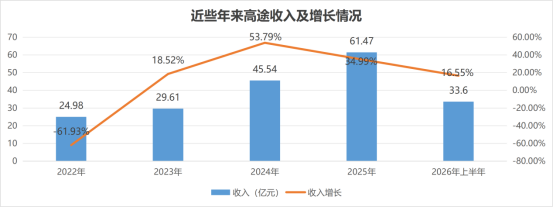
按照当前的增长节奏推算,想要完成全年百亿目标,下半年高途需要完成约六十多亿元现金收入,相当于半年时间要完成比过去一整年还多的营收规模,难度可想而知。
管理层也已经在财报电话会上主动下调预期,将2026财年整体收入增速预期下调至约15%,相当于间接承认年初定下的百亿目标,已经很难落地。
比营收增速放缓更棘手的,是利润和现金流端持续承压。
2026上半年,高途净亏损1.01亿元,同比亏损增加10.14%。回溯财报可以发现,自2023财年第三季度陷入亏损之后,高途仅仅在2025年第一季度和2026年一季度实现短暂盈利,其余多数季度持续处于亏损状态,盈利的持续性没有得到验证。
现金流也在持续承压。今年上半年,经营现金净流入仅0.33亿元,相比去年同期大幅下滑70.6%。现金流的季度波动更是剧烈,一季度经营净流出约8.28亿元,二季度经营净流入8.61亿元,两个季度之间差额接近17亿元。
营收增长放缓、利润持续亏损、现金流波动剧烈,三重压力叠加,让百亿目标变成了难以兑现的泡影。
而这份业绩压力,才是骚扰式电话营销最根本的诱因。
营销驱动下的内生增长乏力
而出现这样业绩压力的根源,则在于高途的底层商业模式:它本质上是一家营销驱动型公司,而非产品驱动型企业。
长期以来,高途高度依赖市场投放、电话销售等前端获客动作,产品本身的价值、用户自然口碑带来的自发转化,始终没能成为增长的核心支柱。
财报数据清晰印证了这一点。2025年,高途全年销售费用高达32.89亿元,占全年营收比重达到53.51%,绝对金额同比也增长10.96%。营销投入的总盘子还在持续扩张,营销成本还在持续吞噬利润。
高额的营销费用,主要用来投放线上流量、支撑庞大的电话销售团队,也就是媒体曝光的“二讲”销售岗位。
在销售费用持续高企的同时,高途还选择投入重金布局线下业务,把线下学习中心定义为“第二增长曲线”。
从2023年开始,高途加速线下网点扩张,截至2025年底,已经在郑州、武汉、成都等近30座城市落地教学与运营中心,线下学习中心数量持续增加。
管理层的初衷不难理解,线下网点可以降低对抖音、信息流等线上公域流量平台的依赖,但这种重资产模式是每一项都需要持续投入现金,会持续消耗公司利润。
管理层在财报沟通中坦诚,线下业务预计2026年能够实现单店盈利,而整个线下板块要等到2027年才有望实现整体盈利。
这意味着,在接下来的一段时间里,线下网点扩张还会持续消耗公司现金流,在业务完全跑通盈利模型之前,线下业务都无法贡献正向利润,只会持续拖累整体盈利水平。
跟风模仿难以构建护城河
其实,高途所面临的困境,是整个教培行业的缩影。即便是行业老大新东方,也曾经经历了如此的阵痛。
我们复盘高途的路径,不难发现其中有很多新东方的影子。但几次尝试下来,无论是直播带货,还是当下押注的AI教育,高途始终都没能形成稳固的竞争壁垒。
东方甄选“小作文”风波,曾给高途佳品送来了一场意外的“泼天富贵”。2023年底,东方甄选依靠董宇辉的出圈,成为直播带货领域最大的流量池。不过,好景不长,东方甄选内部风波爆发,董宇辉暂时退出直播。而大量粉丝观众为了表示对董宇辉的支持,也随之退出东方甄选的直播间。
一时之间,一鲸落,万物生。东方甄选的流量迅速涌向了其他的带货直播间,而同属教育机构转型的高途佳品则成为直接受益者。短短7天时间,高途佳品账号涨粉186万,直播间在线人数一度突破60万。一时间市场讨论不断,不少人认为高途佳品有机会复制东方甄选的成功,走出教培公司转型直播电商的新道路。
但是风口来得快,退潮更快,风波平息之后,直播间流量快速回落,日常在线人数回落至万人以下。
短暂的流量红利,没有转化成稳定的复购用户。因为,对比新东方的转型逻辑,高途的核心竞争力差异一目了然。
在直播带货上,东方甄选的核心竞争力,是花费大量时间搭建的覆盖选品、品控、售后的自营供应链。直播间容易被模仿,但这套供应链体系,不是短期烧钱就能复制。
最终,在2024年9月,高途佳品宣布停播。
直播电商试水失利之后,高途把全部希望押注在AI赛道上。
2025年,陈向东提出“All with AI, Always AI”战略,把传统线上教育“名师主讲+辅导老师”的双师模式,升级为“名师主讲+辅导老师+AI伴学”的三师模式。
进入2026年,战略进一步细化为“Scale with AI”,核心思路是依托AI技术,把已经验证的教学、运营能力规模化复制,追求盈利性增长。
在对外沟通中,AI被定义为解决高途获客成本高、人力成本高两大痛点的核心抓手,是实现百亿目标、完成全面盈利的关键变量。
但响亮的AI战略口号背后,研发投入却出现收缩。2025财年,高途研发费用从2024年的6.48亿元下降至6.27亿元,同比减少3.26%,研发投入不增反降,和公司对外高调宣传的AI战略形成明显反差。
更值得注意的是,高途并没有自研大模型,2025年2月,高途对外宣布接入DeepSeek大模型,AI相关能力基本依托第三方大模型来实现。这意味着,高途的AI教学功能,其他教育同行同样可以接入同类大模型快速复刻,技术层面不存在独占的壁垒,无法形成别人难以复制的差异化优势。
这种情况下,押注AI更像是面向资本市场的叙事,而非真正底层技术战略。
不管是曾经加码直播带货,还是现在全力押注AI,高途没有升级自己的商业底层逻辑:不是依靠产品、技术构建护城河,而是依靠持续的营销费用投入,换取短期用户增长,依靠热门叙事,赢得资本市场的短期关注。
但一家企业想要长期活下去,终究要依靠能持续创造价值的产品,和能够自我造血的商业模式。
换而言之,新东方的逆天改命,就是这样做的。
推荐阅读


靠谱星途3.0正式发布:全流程AI赋能高报师,共筑“中国高报师命运共同体”
11月18日,国内高考志愿大模型厂商“靠谱AI”,正式发布“大模型时代的高报师操作系统”——靠谱星途3.0。靠谱AI致力于通过技术赋能,推动高报师职业生态的全面升级。本次发布亦标志着高考志愿填报行业正式迈入“全流程AI”新阶段。
AI赋能素质教育新战场:高途宣布年投数千万建研究院,连发四款AI产品
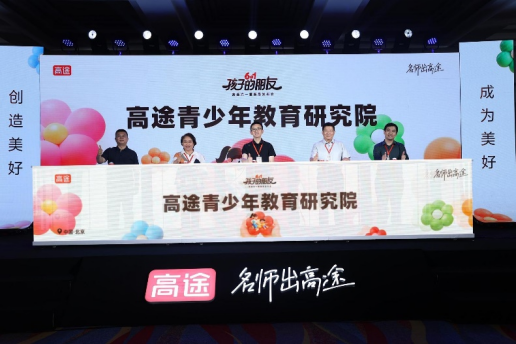
2025年5月28日,高途集团在其成立十一周年之际,于北京举办“孩子的朋友”主题发布会,聚焦素质教育领域。



市场难见“太子奶”,世间已无李途纯
9月7日,原太子奶集团总裁、董事局主席、太子奶品牌创始人李途纯在北京去世,终年66岁(另有资料显示,其身份证登记出生年份为1960年,实际出生于1956年)。

从医药到医美,华东医药的转型与迷途
华东医药2024年的开局之路不是很顺,先后陷入与青海珠峰的知识产权纠纷、新产品减肥针合作方违规宣传等风波,除此之外,TTP273项目的夭折也引起一些投资者的关心与担忧。