盐津铺子量贩红利遇瓶颈,Q3单季利润大幅下滑33.77%
文丨李振兴
近日,盐津铺子(002847.SZ)发布的2026年第三季度报告显示,前三季度公司营收保持小幅正增长,但第三季度单季营收转弱,归母净利润出现较大幅度下滑,渠道改革阵痛、费用投入增加、原材料成本抬升共同挤压盈利空间。
具体而言,前三季度,盐津铺子实现营业收入45.31亿元,同比增长2.36%;归属于上市公司股东的净利润5.79亿元,同比下降4.26%;扣除非经常性损益净利润5.23亿元,同比下降5.47%。
第三季度单季业绩承压明显。Q3实现营业收入14.61亿元,同比小幅下降1.7%;归母净利润1.54亿元,同比大幅下降33.77%;扣非净利润1.33亿元,同比下滑39.28%。单季毛利率29.39%,同比下降2.24个百分点;销售费用同比增长37.23%,销售费用率抬升,直接拖累当期净利率。
从收入端来看,三季度营收小幅下滑,核心原因是定量流通渠道、电商渠道处于调整周期。盐津铺子方面在投资者交流中表示,定量流通渠道优化、电商渠道结构调整带来阶段性收入承压,目前上述两大渠道的调整工作已经接近尾声。
值得注意的是,作为零食量贩渠道标杆企业,盐津铺子此前依托量贩渠道快速扩张,而当前渠道格局重构,在经销商梳理、产品重新铺市过程中,短期动销受到影响。同时,盐津铺子核心大单品魔芋品类增速放缓,叠加行业零食价格竞争持续,对整体收入增长形成制约。
盈利端下滑也是多重因素叠加造成,盐津铺子在业绩交流会上透露,三季度盐津铺子进口深海鳕鱼原料采购价同比上涨约40%,各类包装材料成本同比上涨约10%,推高海味零食等产品生产成本。2026年魔芋精粉价格同比回落,魔芋业务压力主要来自需求端。叠加渠道结构调整,低毛利产品占比提升,共同造成三季度毛利率同比下降2.24个百分点。Q3单季营收同比小幅下滑,但营业成本仍同比增长1.51%,进一步压缩盈利空间。
过去三年多,盐津铺子在量贩零食的红利下赚得盆满钵满。三年来,业绩增速持续下滑,2026年前三季度净利润开始出现负增长。
对比2023—2025年前三季度,盐津铺子零食量贩渠道的红利周期已经走完,盐津铺子增长逻辑发生根本性切换。2023年至2025年前三季度,公司依托零食量贩门店扩张实现连续增长,只是增速逐年递减,从2023年营收同比+52.54%,回落至2024年增长28.49%),2025年增长14.67%。而2026年前三季度营收仅同比增长2.36%,Q3单季营收出现负增长,标志着单纯依靠渠道扩张拉动收入的阶段结束,行业进入存量竞争。当前公司主动优化经销商、重构定量流通渠道,属于战略调整期,短期直接压制收入。
更重要的是,盈利端的压力是长期累积,2026年集中显现。2023年前三季度公司毛利率高达34.45%,盈利能力较强;2024、2025年前三季度毛利率连续下行至31.84%、30.32%,成本与行业价格战压力已经持续存在,只是“大魔王”魔芋单品高增长对冲了负面影响,2025年Q3利润依旧保持高增长。
进入2026年,魔芋单品增长停滞,叠加进口鳕鱼、包材等原材料成本上行,Q3毛利率进一步下滑至29.39%;同时渠道重构、新品推广带来销售费用大幅增加,利润端失去爆款单品的保护,出现大幅下滑,利润降幅显著大于营收降幅,盈利韧性明显减弱。
总体来看,盐津铺子2026年前三季度业绩的反转,不是一次性短期扰动,而是休闲零食行业从渠道扩张走向存量精细化竞争的缩影。未来业绩看点将从单纯追求营收高增长,转向毛利率、销售费用率等盈利质量指标的改善。
推荐阅读
宜家徐汇商场餐厅实施“消费入座”?工作人员:属实
近日,有网友表示,上海徐汇宜家餐厅平日里也开始实行“消费入座”,周二、周四甚至有保安劝离占座不消费者。

三丽鸥道歉声明疑似仅中国可见
近日,在日本TBS电视台播出的剧集《VIVANT》(《别班》)第二季严重抹黑中国、渲染“中国威胁论”,在中国和日本的社交平台上均引发广泛反感和质疑。
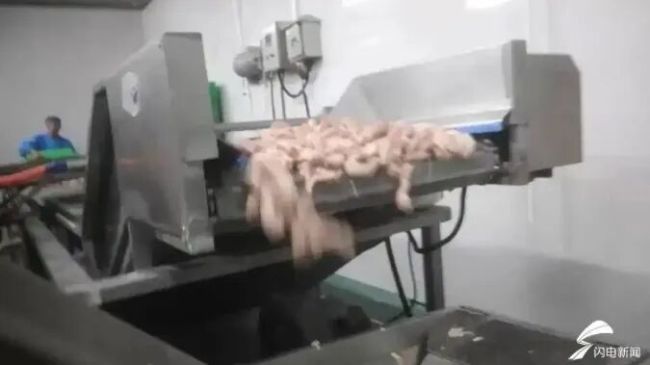
“鸡脖泥”做烤肠、丸子,多家工厂被曝光
近日,闪电新闻记者在河南多地暗访发现,多家食品公司专门收购鸡脖、剔除胸肉后的鸡骨架,加工成“肉泥”后卖给下游食品企业,用于制作烤肠、丸子乃至水饺。

三丽鸥深夜致歉,终止与抹黑中国日剧《VIVANT》联名
近日,在日本TBS电视台播出的剧集《VIVANT》(《别班》)第二季严重抹黑中国、渲染“中国威胁论”,在中国和日本的社交平台上均引发广泛反感和质疑。
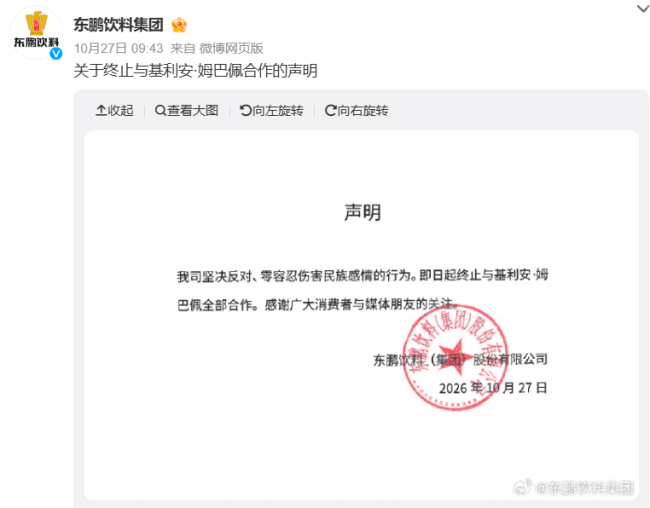
东鹏、蒙牛、妙可蓝多集体解约姆巴佩,流量诚可贵、底线价更高
近日,效力于皇家马德里的法国球星姆巴佩发表涉华不当言论,冒犯民族情感,迅速引发广泛关注。