厦门象屿:供应链管理公司样本
厦门象屿(600057.SH)是一家大宗商品供应链服务商。注册地福建厦门,实控人厦门市国资委。
公司1997年上市,也就是上市快30年了。
2023年、2024年,公司依次计提了10.8亿、17.7亿信用减值损失,显著高于其他年份。
根据公开报道,2024年7月24日德龙镍业申请破产,该公司是厦门象屿金属矿产板块2023年第一大客户,当年与厦门象屿销售额为71.07亿元。
同日申请破产的还有德龙镍业全资子公司德丰金属、巨合金属,这两家均为厦门象屿供应商,截至2023年末,分别为公司第一大、第五大预付款对象,账面余额分别为49.45亿元、13.70亿元。
2023年,厦门象屿向德丰金属、巨合金属分别采购201.78亿元、193.12亿元,采购产品包括热轧不锈钢、冷轧钢带。
2024年7月29日,厦门象屿发布关于控股股东拟整体受让德龙镍业债权暨关联交易的提示性公告,暂时转移了德龙镍业破产对自身经营的风险。
“中间商”的生意经
供应链服务,也就是“中间商”、“代购”,是一门利润极其微薄的营生,并因此只能用“羊毛出在猪身上”的方式勉强获得看上去还凑活的收益,所以风控要求又极高。
根据统计,厦门象屿股东回报严重不足,上市近30年累计股权融资高达102亿,但累计分红仅67亿,分红募资比连1都不到。
公司表示:长期以来坚持“风险第一、利润第二、规模第三”的经营理念。
说难听些,公司得到市场关注的主因也确实是排在第一的风险,而非多年累计赚到的利润。
公司表示,选择经营大宗商品的标准是:流通性强,易变现;标准化程度高,易存储;需求量大,产业链条长,能够提供多环节综合服务。
所以,聚焦金属、农产、新能源、能化四大核心产业,构建涵盖“黑色金属、铝、不锈钢、新能源、煤炭、油品、谷物原粮”七大核心品类的商品组合。
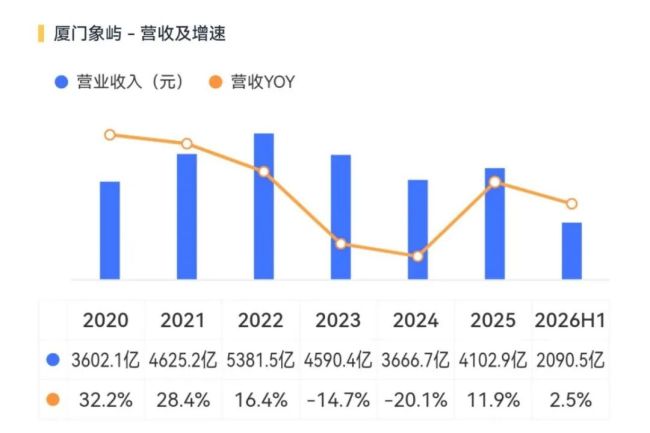
2025年,公司营收4103亿,自2022年以来总体处于下降通道。
公司业务相对纯粹,2025年97%的营收来自大宗商品经营与物流,达到3969亿,毛利率为1.71%,具体来说:
金属矿产2141亿,占比52%,毛利率1.81%;
能源化工1031亿,占比25%,毛利率1.09%;
农产品472亿,占比接近12%,毛利率1.59%;
新能源181亿,占比4%,毛利率0.01%。
拉长到过去几年,毛利率基本也就这水平。
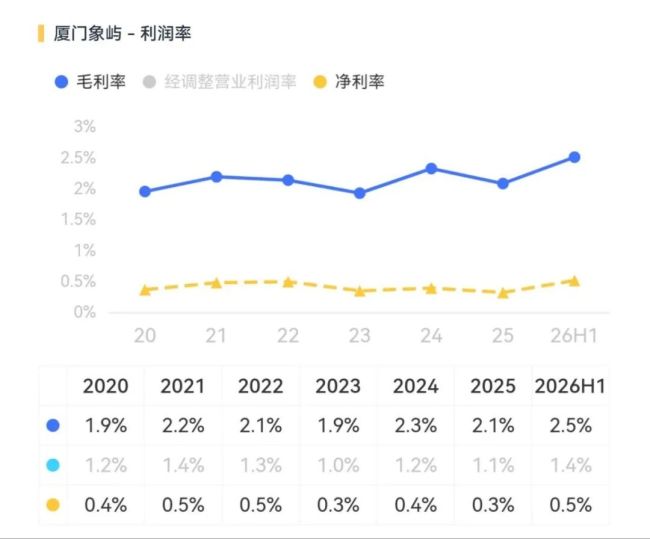
这就是靠主业以及高度相关的有效套期保值能拿到的成绩单。
主业方面,公司同样有一小部分业务属于制造板块,即造船和油脂加工,但总体占比不大。
那么为什么公司在净利润端还有总体不错的表现呢?粗看下来近几年净利润都超10亿。
从公司表现来看,盈利质量明显受到考验,同样以2022年为分水岭:
2020-22年间的扣非前后净利润差距很小,但2023-24年的非经常性损益对利润的贡献度极高,每年额外贡献近10亿,随后到2025年又大幅拖累了净利润。
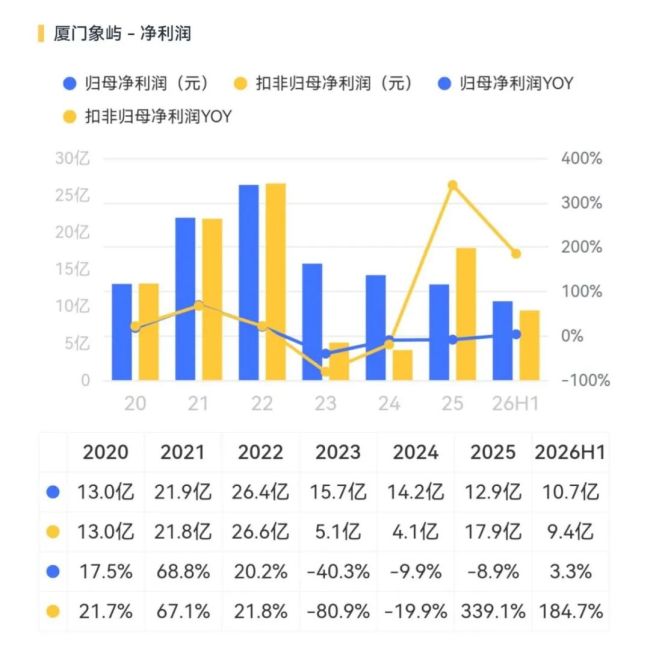
非经常性损益主要是什么项目呢?我们来看2023-25年的情况。
2023年,公司的非经常性损益当中核心是两项:
一是政府补助6.5亿,单这一项就超过了扣非后的归母净利润,简单说就是补贴比主业赚钱。
二是被认定为有效套期保值以外的期货工具及外汇合约公允价值变动及处置损益2.8亿。简单说,就是商品期货等平仓及浮动盈亏。

(来源:厦门象屿2023年报)
2024年,公司业绩也是主要靠这两项:5亿的政府补贴也超过了当年的扣非归母净利润,8.6亿的期货及外汇投资收益更是盈利关键。
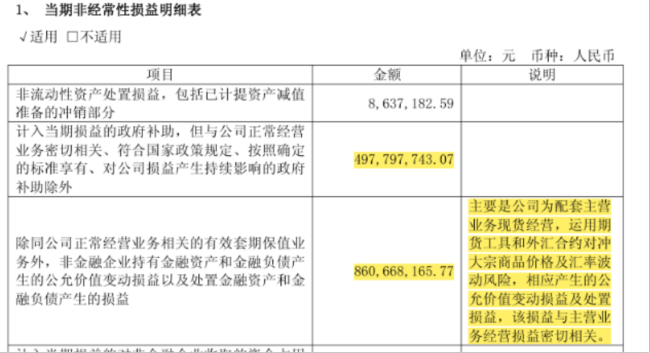
(来源:厦门象屿2024年报)
2025年,非经常性损益-4.9亿,影响最大的两项依旧是政府补贴5亿,投资收益-15.7亿。根据说明,主要还是期货及外汇衍生品投资亏了。
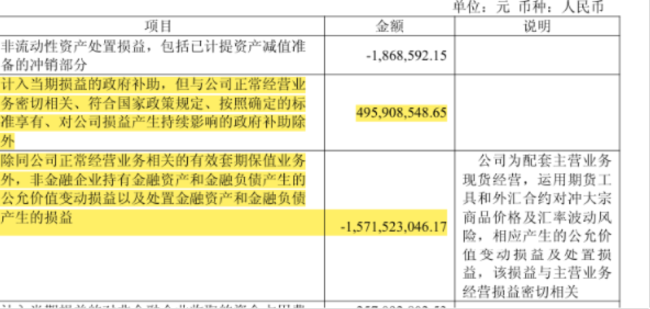
(来源:厦门象屿2025年报)
这符合“常在河边走哪有不湿鞋”的道理,认定为有效套期保值以外的期货及外汇工具敞口,说白了就是在做单边押注。
期望总能押对,无异于痴人说梦。谨慎如当年的长期资本管理公司,管理层诺奖云集,不少更是金融学教科书编写者,穷尽“教科书级别”风控手段也架不住风险失控,最后一败涂地。
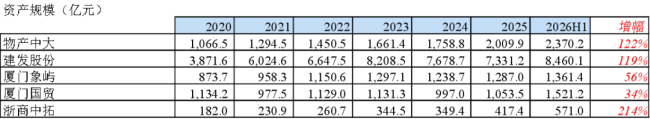
公司近年来营收下滑,总资产增幅也不算显著,在同行5家A股上市公司中是偏低的,2020年至2026年上半年末,增幅56%,仅高于同期的厦门国贸(600755.SH)。
其他三家为物产中大(600704.SH)、建发股份(600153.SH)、浙商中拓(000906.SZ)。
增幅最大的是浙商中拓,这个我们后面再说。
公司资产负债率稳定在70%附近,有息负债率及净负债率都持续大幅下滑,甚至2025年底净负债率几乎为0。
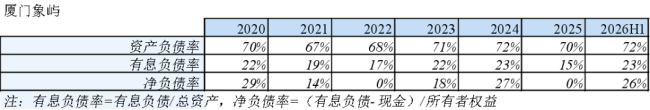
这是什么原因?难道公司的业务增长摆脱了对负债的依赖?
隐秘的角落,实质还是负债驱动
答案其实在会计记账里,更具体是藏在永续债当中。
公司的永续债规模从2022年末的23亿一路飙升到了2025年末的163亿。但因为永续债被计入所有者权益,所以显得公司有息负债水平大幅下降。
如果我们依照永续债也是一种有息负债的实质进行调整,那么更加真实的负债水平是这样的:资产负债率超过80%,有息负债率在30%附近,净负债率大幅攀升至75%。
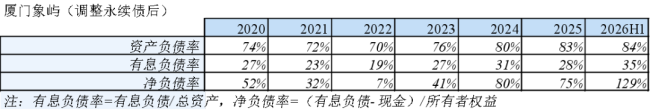
所以,与其说是公司扩张动作不明显,不如说负债端自带刹车,杠杆高企。
当然,好消息是,无论是出于主动或者被动原因,近年来主业增长乏力、“守成”特点鲜明,所以公司的运营资本需求总体变化不大。
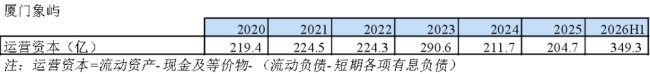
主业也就不怎么需要额外从金融机构获取短债支持。
风云君同样给出一个高增长案例:浙商中拓。
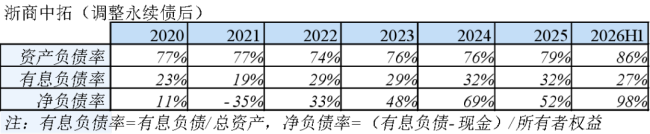
论资产规模,浙商中拓是近年来整体增速最快、扩张最显著的。从2020年末到2026年上半年末,从182亿增至571亿,虽然还是几家当中的“小个子”,但累计增长了214%。
浙商中拓呈现出的同样是一个寻求扩张但负债高企的情形。同口径调整永续债以后,2025年末资产负债率接近80%,有息负债率徘徊在32%,净负债率过去几年持续增长,从11%增至52%。
2026年上半年,这一加杠杆趋势还在高歌猛进。
而浙商中拓的运营资本同期增长了多少呢?答案是327%!这和上面的有息负债水平,尤其是当中的短期负债大增是相辅相成的。
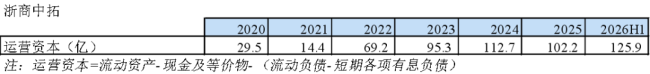
商业实质是这类公司在扩张过程中,金融负债必须唱主角,而良性的经营负债是不可能同步跟上的。也就是你没法儿通过占用上游供应商的资金去兜住下游客户对你的资金占用。
是不是又回到了“中间商”、“代购”的商业实质?
加杠杆!已接近顶部
所以这门生意的门槛就是廉价资金的获取能力。也就是当市场利率水平较低时,还能算得上一门过得去的生意;而当或市场利率水平走高,或者企业个体负债水平高企抬高信用风险时,那就很难生存。
至此,风云君下个结论:供应链管理类公司的增长与扩张边界几乎完全取决于负债水平,尤其是短期负债一定会不成比例的增长,只因周转资金的需求会大幅攀升,其背后的商业实质是包括但不限于应收账款、存货、预付款等科目对资金的大幅占用。
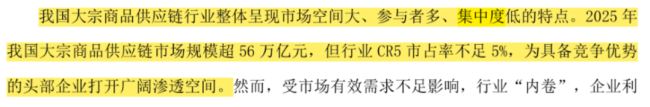
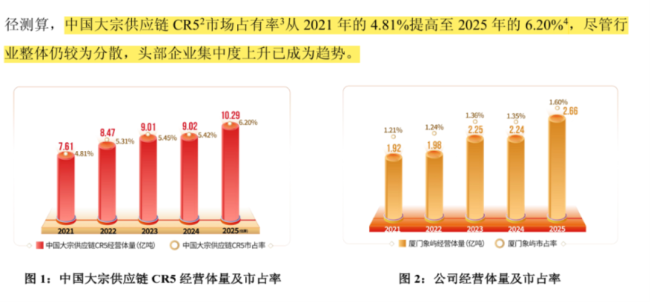
这就粉碎了这类公司在财报中声称当前行业CR5不到5%就下结论说头部企业增长空间广阔的声音。
(来源:浙商中拓2025年报)
(来源:厦门象屿2025年报)
内因要远大于外因,公司过往增长不好看,行业集中度迟迟不见提升,和行业空间大小有几分关联?
说到底,能否继续增长的背后核心取决于资本金(股东权益)的规模水平,在投资回报率微如尘埃的前提下,有多少市场资金愿意布局(浪费)在这类公司身上?
而如果公司已经步入高负债阶段,后续负债空间不大,那也多半会出现业绩停滞不前甚至倒退的情况,继而导致业绩更加依赖于博取投资收益。
可以说,只要财务高杠杆在,那么业务高风险几乎是必然。
而这些公司目前都清一色采用了发行永续债遮掩负债水平同时做大资本金的方法,一定程度上在财务报表上腾挪出了负债空间。
不仅如此,还有一种加杠杆的方式是用尽可能少的资金控股、并表尽可能多的子公司,这样也能做大公司规模,顺便提升负债空间。
实际上,这个方法几家公司也都在用。
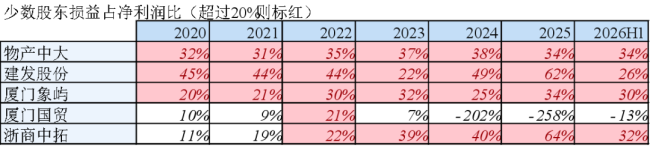
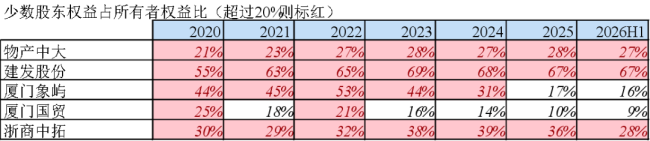
财务上,体现为规模可观的少数股东损益/权益。
先看少数股东损益占净利润的比例,2025年最高的是浙商中拓,每赚到100块钱的净利润,64块都分给了少数股东,而归属于母公司股东的部分只有36块。厦门象屿也长期维持在2-3成。
而如果看资产负债表上的少数股东权益占所有者权益的比重,这几家公司也都相当显著。
3年,恐怕确实不够证明一家公司的投资价值。
那么,30年呢?
推荐阅读
字节下场“催熟”,AI短剧能否重演短视频造富旧梦?
一款上线不到一年的短剧应用,全球下载量悄然破亿,AI短剧就此被推上风口。字节跳动的押注,为这条赛道按下了加速键——海外需求率先得到验证,模型迭代又持续压低制作门槛,供需两端的闸门同时打开,行业正从"小范围试水"迈向"规模化爆发"。而从IP源头到分发终端,谁在卡位、谁在陪跑,市场已经开始给出答案。
李佳琦双11:从“破冰议价”到“产品共创”,美妆大牌独家资源押注直播间
10月15日,2026年天猫双11预售开启。李佳琦直播间预售首日数据显示,早6点开播后1小时观看人次超过1000万;支付定金首小时,SK-II、丝塔芙、珀莱雅、娇韵诗、优时颜等品牌多款产品销量突破10万件。
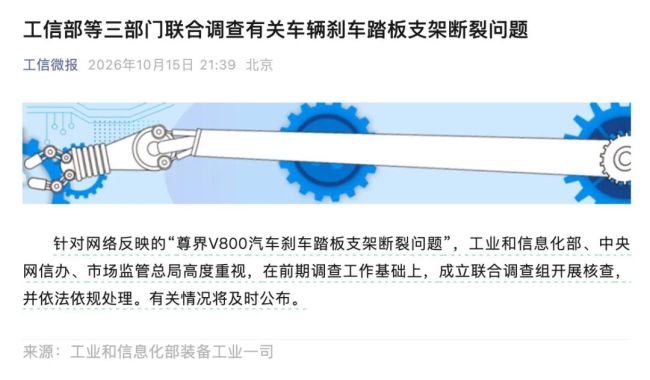
工信部等将联合调查尊界刹车事件!尊界回应:完全服从全力配合
10月15日,针对网络反映的“尊界V800汽车刹车踏板支架断裂问题”,工业和信息化部、中央网信办、市场监管总局高度重视,在前期调查工作基础上,成立联合调查组开展核查,并依法依规处理。有关情况将及时公布。
与 Today AI 聊个人 agent:它就是 “the next big thing”
个人 AI 真正该回答的是:我们如何能过更有意义的人生?
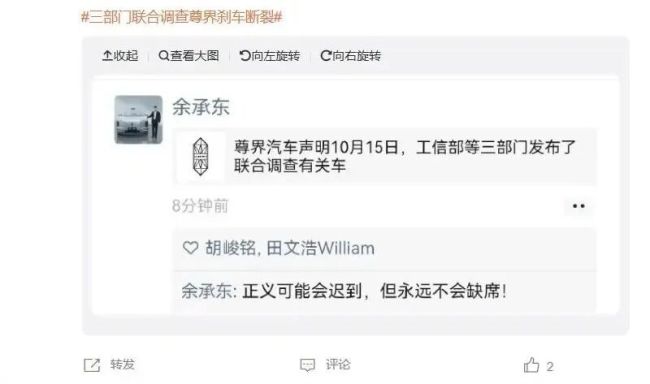
余承东回应三部门调查刹车事件:正义可能会迟到,但永不会缺席
10月15日晚间,有博主爆出华为董事、华为终端 BG 董事长余承东在朋友圈转发尊界汽车回应联合调查的官方声明的截图。
3亿首单,黑芝麻智能需要更多“第二曲线”
10月14日晚,黑芝麻智能在港交所发布自愿性公告,公司全资附属公司与一家A股上市公司签订销售及技术开发合同,合同总金额约3亿元。
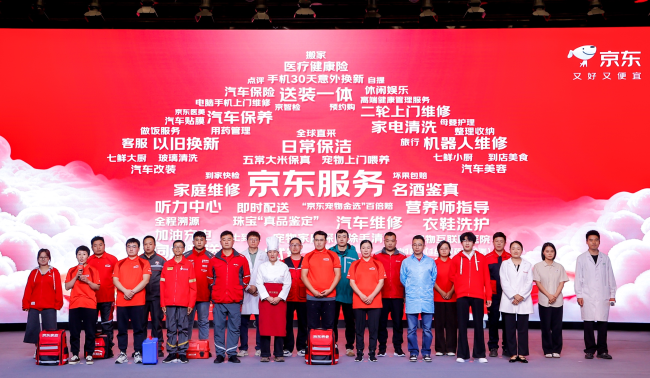
京东11.11发布会:一线服务者站上舞台,京东建成全球最大蓝领培训体系
在今年的京东11.11发布会上,来自京东服务的一线人员成为今年发布会的主角,00后养老照护师吾拉哈提·那吾巴提,毕业后已为300多位老人提供上门助浴服务,更是和爷爷奶奶们处成了“忘年交”;50岁的孙一龙跑了十几年快递成功转行为机器人维修工程师,迎来职业新生涯;05后客服闫家诚和团队伙伴,为给客户提供更专业的宠物喂养咨询,专门考取宠物营养师证;95后小伙高占伟,从三甲医院临床护士到穿梭在街头巷尾的“到家护士”,服务了5000多名不便出门的患者……
京东11.11:首日下单用户数同比双位数增长、超百项服务首次全景亮相
今年京东11.11已于10月12日晚8点全面开启,首日下单用户数实现同比双位数增长。在简单直接的优惠让利、专业贴心的品质服务以及AI技术带来焕新体验的加持下,消费者的购物热情持续高涨。
多家机构入局科学数据赛道,可视科学获数千万元天使轮及天使+轮融资
近日,安徽可视科学技术有限公司(品牌名SciVisual)宣布完成天使轮及天使+轮融资,累计融资金额数千万元人民币。
曹操出行押注AI 恐难改“打工者”的宿命
只要流量入口这个“命脉”掌握在别人手中,无论这个新入口的名字叫高德,还是豆包,抑或手机智能体,在基础运力大于市场需求的情况下,曹操出行这样的运营商似乎都要接受“打工仔”的命运。
启元要当“机器人界苹果” 2.1亿元收入未确认 上纬新材先扛亏损
机器人故事能撑起上纬新材的市值,但最终仍要看产品说话,启元机器人是入口还是摆设?市场很快就会给出答案。
懂车帝辟谣年营收245亿:有关数据由网络AI生成
近日,网络流传懂车帝2025年营收约245亿元、净利润58亿元、毛利率接近69%等财务数据,引发广泛关注。