可口可乐2026Q3销量增长5%,受中国等市场驱动
文丨李振兴
10月27日,可口可乐发布的2026年三季度财报显示,营收为133.8亿美元,增长7%,高于市场预期的129.3亿美元;有机营收(非公认会计准则)增长7%;净利润为40.56亿美元,增长10%。
销量方面,全球单箱销量增长5%,主要受中国、印度、墨西哥及巴西市场驱动。亚太市场单箱销量增长6%。
从单季度节奏来看,2026年一季度,可口可乐净营收124.72亿美元,同比增长12%,有机营收增速达10%,全球单箱销量增长3%,这一阶段增长中,价格与产品结构贡献仍占有不小比重。进入二季度,营收增速回落至7%,有机营收6%,全球单箱销量抬升至5%,销量的权重开始提升,可口可乐也在7月第一次上调全年业绩指引。第三季度,净营收133.8亿美元,同比增长7%,有机营收维持7%;全球单箱销量继续保持5%的增速,价格与产品结构带来的贡献仅剩1%,增长重心彻底转移至卖更多产品上。
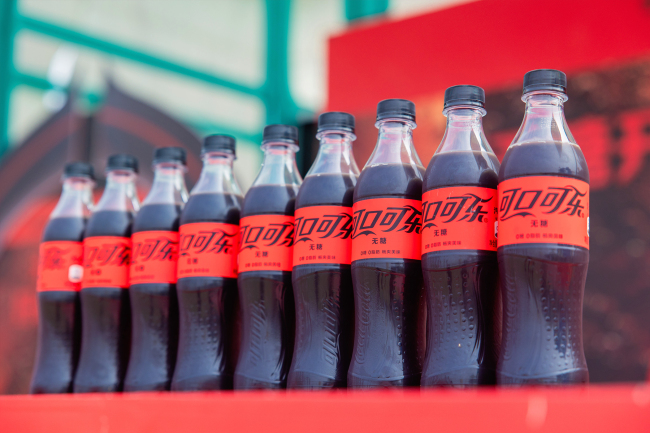
就品类来看,含气饮料全球单箱销量增长5%。其中,旗舰品牌可口可乐全球增长5%,无糖可口可乐全球增长16%,两者在各市场大区均实现增长;风味汽水全球销量增长3%,主要受亚太、拉丁美洲以及欧洲、中东和非洲(EMEA)市场增长驱动;瓶装水、运动饮料、咖啡和茶全球销量增长5%,其中,瓶装水全球销量增长8%,主要受亚太、拉丁美洲以及欧洲、中东和非洲(EMEA)市场增长驱动。
国际媒体分析称,在当前全球快消行业普遍面临消费者对涨价敏感度提升的大环境下,可口可乐实现销量上行,同时营业利润率抬升至33.4%,说明其品牌护城河与全球分销网络的韧性。
可口可乐管理层也明确表态,不会重启大规模涨价策略,后续增长将依托新品、无糖产品以及渠道下沉实现。
分区域来看,新兴市场已经成为可口可乐业绩增长的基本盘。
财报数据显示,第三季度全球单箱销量增长5%,主要驱动力来自中国、印度、墨西哥、巴西,亚太大区单箱销量增长6%,中国市场是亚太板块的核心增长引擎。
在北美本土市场,可口可乐三季度销量基本持平,尽管汽水品类尚有表现,但瓶装水、茶饮、运动饮料的下滑抵消了碳酸饮料的增量,成为业绩中最大短板。
CNBC分析师认为,北美消费者持续远离含糖饮料,本土增长天花板已经显现,是中长期需要警惕的风险点。
可口可乐公司首席执行官柏瑞凯(Henrique Braun)表示,“通过紧贴消费者需求,并依托全球系统敏捷高效的执行能力,我们正在实现高质量增长,同时持续投入于能力建设、品牌发展和人才培养,为未来长期发展奠定坚实基础。”
可口可乐再次上调了2026年全年业绩指引,预计可比货币中性每股收益(非公认会计准则)增长约9%,此前预计为7%-8%;有机营收增长5%,与此前预计持平;每股收益(非公认会计准则)增长11%,此前预计为9%-10%。
推荐阅读
格力电器交出最差三季报,高瓴押注400亿被套牢
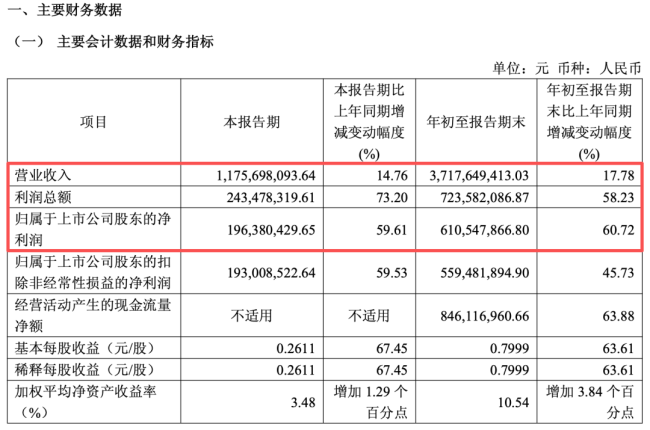
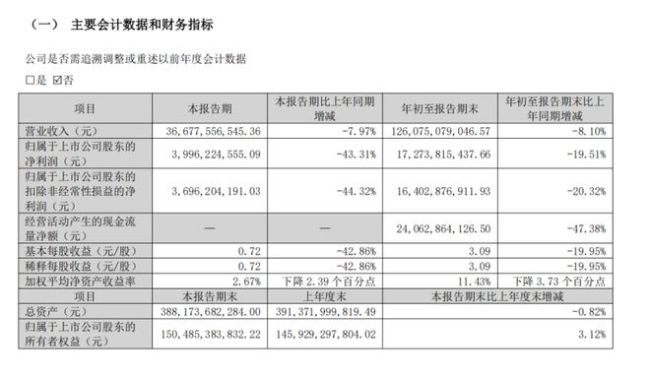
10月26日,格力电器发布2026年三季报。今年前三季度,格力电器实现营收1260.75亿元,同比下滑8.10%;归母净利润172.74亿元,同比下滑19.51%。
从600人缩减至48人?老干妈用AI挑辣椒,辣到打工人
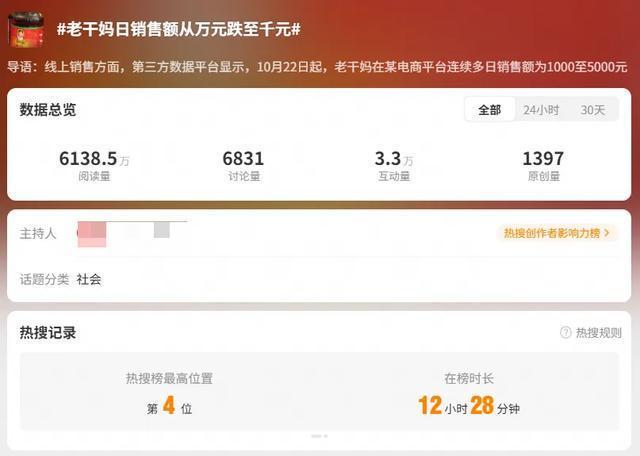
10月26日,“老干妈AI裁员传闻引争议”话题登上社交平台热搜。原因是有多家自媒体发文称“老干妈一年营收高达54亿元,却用AI把600名工人精简到48人”。
延期13个月,深圳能源换届完成,华为财务老兵加入董事会
10月27日,深圳能源(000027)开完2026年第四次临时股东会,选出第九届董事会。同一天,九届一次会议紧接着召开:李英峰连任董事长,文明刚连任副董事长,欧阳绘宇续聘总裁,五位副总裁以及财务总监、董秘、证代全部原职留任。九把董事椅子里,只有一把换了人:独立董事章顺文。
魔芋增速明显回落,盐津铺子三季度多花近5000万销售费、少赚近8000万
10月27日,盐津铺子(002847.SZ)发布2026年第三季度报告。第三季度,公司营收14.61亿元,同比下降1.70%;归母净利润1.54亿元,同比下降33.77%;扣非归母净利润1.33亿元,同比下降39.28%。
“南北奥迪”分灶 :一场告别内耗的战略重构
多轮博弈,一朝定局。10月26日,奥迪分别与中国一汽、上汽集团签署战略协议、明确“双品牌、双合作伙伴”渠道架构的消息,引发行业广泛关注。
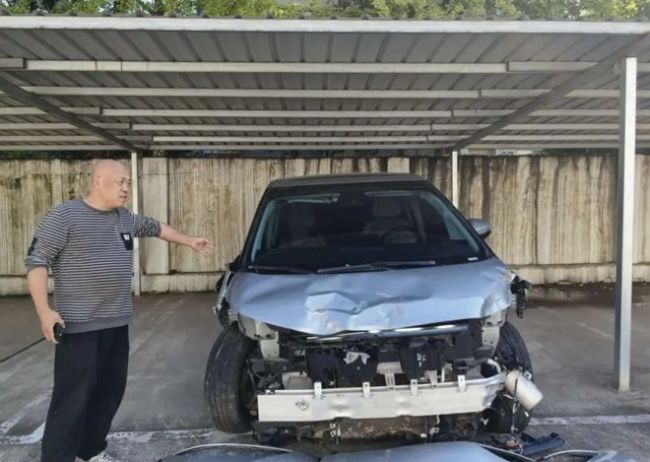
新能源车事故后,为何更易被保险公司推定全损?
红星资本局注意到,本次事故引发关注的重要原因之一是,保险公司勘察后认为,事故车辆毁损严重,已经没有维修的必要,建议直接报废。
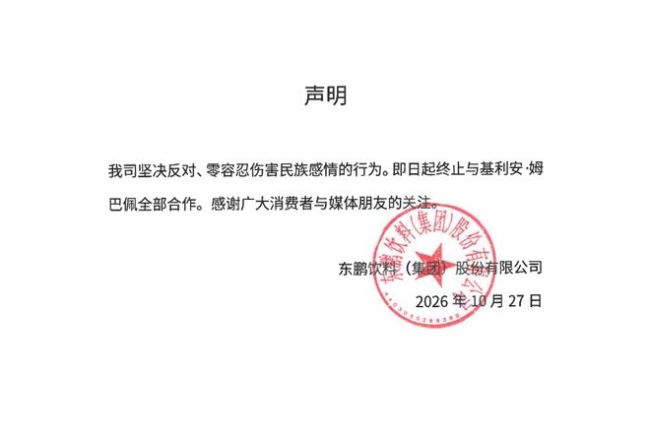
段永平持股泡泡玛特浮亏
10月27日,泡泡玛特(09992.HK)公布2026年第三季度最新业务状况,第三季度整体收益(未经审核)较2025年第三季度同比下降45%~50%。
水电资产再整合!华能水电拟87亿元收购HNYL公司
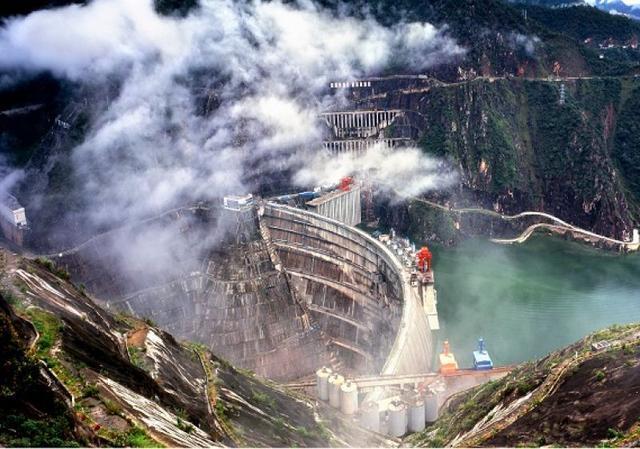
近期,水电企业华能澜沧江水电股份有限公司发布重要公告,公司称,拟以现金方式收购控股股东中国华能集团有限公司持有的HNYL公司100%的股权,交易金额约为87.01亿元。本次交易构成关联交易,但不构成重大资产重组。

格力的定力与代价:营收降8%,利润为何掉了四成
收入降了不到一成,利润却被砍掉四成多。单季净利率也从去年同期的17%左右,跌到不足11%。对一家以“现金牛”著称的公司来说,这是一次不寻常的“掉档”。
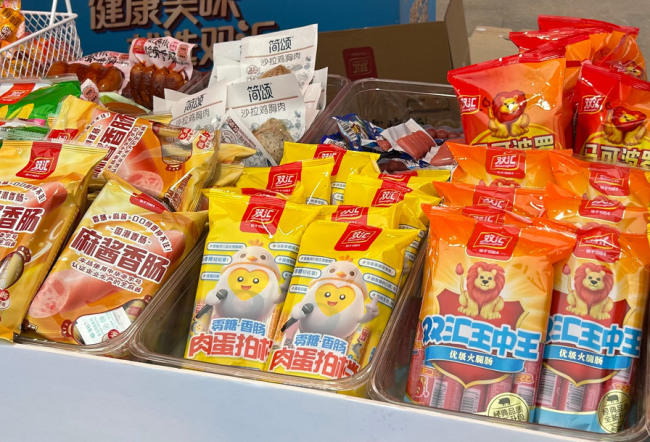
双汇2026前三季营收利润双降,食安风波再添隐忧
双汇发展前三季度总营收440.6亿元,同比下滑4.2%,归母净利润42.1亿元,同比下滑12.3%。
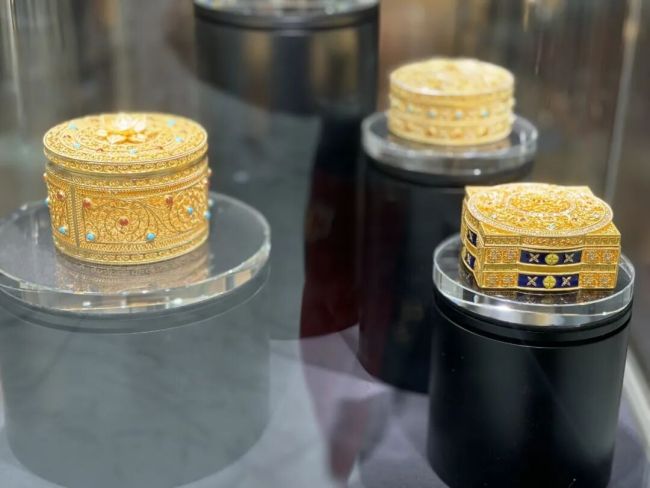
周大福半年关店498家!北京门店:这些地方直营模式为主!此前北京首家高端门店落子SKP…
曾经以持续扩张抢占市场的周大福,如今正在叫停跑马圈地的拓店节奏。