卖得多也亏得多,牧原股份半年亏60.78亿元,20家猪企合计亏损或超200亿
图片来源:视觉中国
蓝鲸新闻8月21日讯(记者代紫庭)猪价刚暖了一点,牧原股份的半年报还在“过冬”。
农业农村部最新监测显示,8月10日至16日,生猪定点屠宰企业生猪平均收购价格为12.03元/公斤,环比上涨1.7%,但同比仍下降19.7%;8月第二周,全国500个县生猪平均价格为11.23元/公斤,环比上涨0.9%,同比下降21.7%。
猪价重新回到11元至12元区间,头部猪企却没能抹去上半年留下的亏损。
8月20日晚,牧原股份发布2026年半年报。上半年,公司实现营业收入594.10亿元,同比下降22.30%;归母净利润亏损60.78亿元,上年同期为盈利105.30亿元。一年之间,归母净利润减少约166.08亿元。
压力主要集中在二季度。根据一季报和半年报数据,牧原一季度归母净亏损12.15亿元,据此计算,二季度净亏损约48.63亿元,占上半年亏损约八成。上年同期,牧原二季度还盈利约60.39亿元,单季业绩一年间相差约109亿元。
20家猪企上半年亏损规模最高超200亿元,牧原二季度亏掉近49亿元
猪卖得并不少,价格却把规模优势压了下去。
上半年,牧原销售商品猪3861.5万头,同比微增0.58%;商品猪销售收入却由上年同期的708.68亿元降至501.45亿元,少了约207.23亿元。公司此前披露,上半年商品猪销售均价约10.4元/公斤,同比下降约28%。
价格下跌的速度,远快于成本下降的速度。半年报显示,牧原营业收入同比减少170.52亿元,营业成本却只减少约4.28亿元。据此计算,公司上半年毛亏约9.36亿元,上年同期则实现毛利约156.89亿元。也就是说,上半年产品卖出去取得的收入,已经不足以覆盖对应的营业成本。
养殖板块承受的压力更加直观。该业务上半年实现收入524.30亿元,同比下降30.51%;营业成本为547.95亿元,仅下降8.94%。据此计算,养殖业务毛亏约23.65亿元,毛利率由上年同期的20.24%降至负4.51%。
公司6月生猪养殖完全成本约为11.7元/公斤,低于上年同期,但仍高于上半年约10.4元/公斤的商品猪销售均价。成本在降,猪价却降得更快,成为牧原由盈转亏的核心原因。
这并非牧原一家公司面临的难题。蓝鲸新闻进一步梳理发现,截至8月21日,已有20家以生猪养殖为主营业务或重要业务的上市公司披露2026年上半年业绩预告、盈利警告或中期业绩,均录得或预计亏损。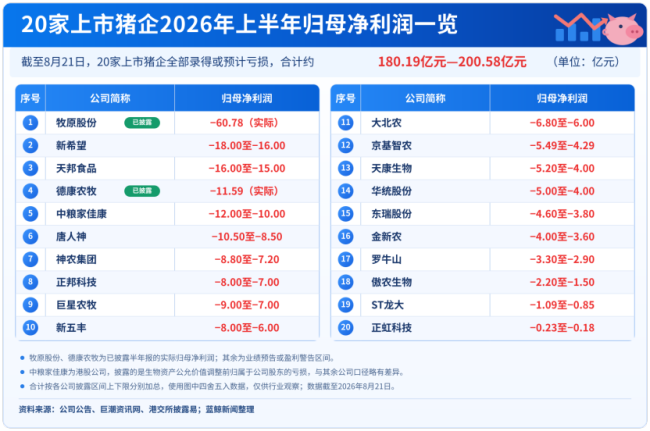
与此同时,牧原股份和德康农牧已经披露正式业绩,分别录得归母净亏损60.78亿元和股东应占净亏损11.59亿元。
按各公司披露数据粗略加总,上述20家公司上半年合计亏损约180.19亿元至200.58亿元,牧原一家的亏损约占30.3%至33.7%,接近总额的三分之一。
供给仍然偏多,是猪企集体亏损的底色。国家统计局数据显示,上半年全国生猪出栏3.7246亿头,同比增长1.7%;猪肉产量3119万吨,同比增长3.3%。虽然二季度末能繁母猪存栏同比下降6.5%至3780万头,但仍相当于正常保有量的100.8%,产能调减尚未完全传导至商品猪供应。
行业也在踩刹车。6月,农业农村部、国家发展改革委要求大型生猪养殖企业带头调减产能和产量、严格控制二次育肥并降低出栏体重。截至6月底,牧原能繁母猪存栏311.3万头,较2025年末减少11.9万头。
好在进入下半年,猪价出现回升。7月,牧原商品猪销售均价由6月的9.69元/公斤升至10.64元/公斤。据公司业绩电话会信息,牧原7月完全成本进一步降至11.5元/公斤。
屠宰量增逾五成仍难扭亏,换帅后的牧原还要守住现金流
在养殖端失血时,向下游延伸的屠宰肉食业务成为半年报里少有的亮色。
上半年,牧原屠宰生猪1723.4万头,同比增长50.98%;销售鲜、冻品等猪肉产品191.65万吨。屠宰、肉食业务实现收入220.61亿元,同比增长14.04%,毛利率为4.24%,并延续了2025年首次实现年度盈利后的盈利状态。
不过,这块业务还不足以托住整个利润表。根据分行业数据计算,屠宰、肉食业务上半年毛利约9.36亿元,只能覆盖养殖业务约23.65亿元毛亏的一部分。屠宰量增长超过五成,收入却只增长14.04%,也显示低猪肉价格和仍然偏薄的利润空间,限制了下游业务的缓冲能力。
低猪价的压力还从利润表传到了现金流量表。上半年,牧原经营活动产生的现金流量净额为负22.24亿元,上年同期为173.51亿元,同比减少约195.74亿元。其中,销售商品、提供劳务收到的现金减少约166.74亿元,购买商品、接受劳务支付的现金反而增加约43.76亿元。
经营现金流转负后,融资端承担了更多缓冲作用。上半年,牧原筹资活动产生的现金流量净额为111.60亿元;截至6月底,短期借款472.52亿元,较年初增加约60.97亿元。公司2月完成H股上市,上半年吸收投资收到现金106.13亿元。同期,公司资产负债率为54.18%,与年初的54.15%基本持平。
与此同时,牧原在上半年完成了创始人交班。6月1日,61岁的秦英林因达到公司制度规定的退休年龄,辞去公司董事、董事长、总裁等职务。秦英林并未完全离开牧原,而是转任终身荣誉董事长,并担任牧原养猪研究院院长,继续参与重大战略和核心技术研发。
接过董事长一职的是1977年出生的曹治年,原首席财务官、1994年出生的高曈则出任总裁、财务负责人。与此同时,高曈与秦英林之子秦牧原进入董事会。这份半年报,也成为牧原完成最高管理层交接后披露的首份定期报告。
对新班底而言,真正的考验在下半年:猪价仍在成本线附近徘徊,经营现金流已经转负,屠宰业务的规模增长也尚未转化为足够厚的利润。
二级市场上,截至8月21日发稿,牧原股份报39.32元/股,下跌1.26%,总市值约2269.94亿元。
推荐阅读
陕西旅游公布上市后首份半年报:游客减少致营收降低、年内股价跌超四成
值得注意的是,陕西旅游的主营业务中,今年上半年旅游演艺营业收入为2.2亿元,较上年同期的3.09亿元下滑28%,是营收下滑的主要变动项。
雅培6.7亿美元“买断” 早产儿奶粉诉讼,不认责但买单
雅培在声明中明确表示,达成和解协议朝“实质性解决整体诉讼”迈进一步,但不承认对相关“奶粉致病”事件负有责任。
净利暴跌38%、创始人自曝危机,崩塌式下滑不止是旺旺
中国快消品领域,自曝危机的品牌不多。近日,不同于多数企业遇挫后回避问题、粉饰业绩的常规操作,深耕中国大陆市场近40年、承载几代人童年记忆的旺旺集团创始人、董事长蔡衍明以一封措辞犀利、态度坦诚的内部公开信,直接将企业现状定性为重大经营危机。
白云山天然饮品板块营收承压,海外市场或成增量方向
近日,广州白云山医药集团股份有限公司发布的2026年半年度报告显示,作为集团高毛利核心板块,以王老吉为核心的天然饮品业务上半年实现主营业务收入61.57亿元,同比下滑12.40%;主营业务成本34.28亿元,同比下降11.85%;板块毛利率44.32%,小幅回落0.35个百分点,营收规模出现明显下滑,但毛利率保持相对稳定。
甘源食品2026上半年营利双增
8月21日,甘源食品发布2026年半年度报告显示,报告期内实现营业收入10.7亿元,同比增长13.18%;归属于上市公司股东的净利润为8008.09万元,同比增长7.34%。
养元饮品2026年上半年营收同比增逾四成
8月21日,养元饮品(603156)发布的2026年半年度报告显示,公司上半年实现营业收入35亿元,同比大幅增长41.97%;实现归属于上市公司股东的净利润8.54亿元,同比增长14.8%;扣除非经常性损益的净利润为7.84亿元,同比增长25.03%。
溜溜梅首份半年报利润大增33.5%,量贩渠道成主要通路
8月21日午间休市,溜溜梅报143.2港元,较昨日收盘价156.9港元下跌13.7港元,跌幅8.73%。这是溜溜梅(06658.HK)发布上市后首份半年报后首个交易日的股价情况。
创二代全面接棒,权力交接后老板电器能否破解厨电周期困局
治理架构完成更新只是起点,真正的考验,是新一代管理层能否在存量内卷的大环境下,把战略布局转化为实实在在的经营业绩。