千亿利润!中国石油的周期、结构与分红
2026年8月28日,中国石油(601857.SH,中石油/公司)交出了2026年半年度报告。
数字摆在那里,很硬:营收1.53万亿元,同比增长5.3%;归母净利润1039.4亿元,同比增长22%,创历史同期新高。
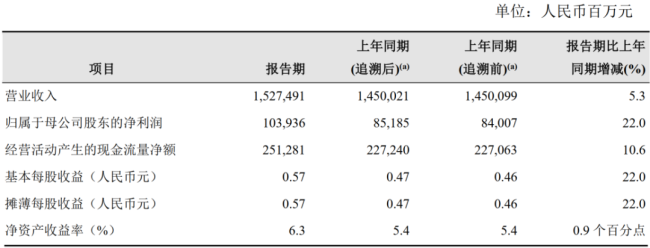
(来源:公司2026年半年报)
半年赚了1039亿,这是什么概念?相当于每天净赚5.7亿。这份千亿利润,究竟有多少是可持续的“内功”,多少是随油价起伏的“周期红利”?
油价叙事松动,利润结构多元化
过去二十年,中石油在资本市场的命运,几乎可以用一句话概括:成也油价,败也油价。
油价涨,它涨;油价跌,它跌。投资者把它当成单纯的油价映射。但2026年的这份半年报,透露了一个微妙的信号:中石油正在努力摆脱油价的单一叙事。
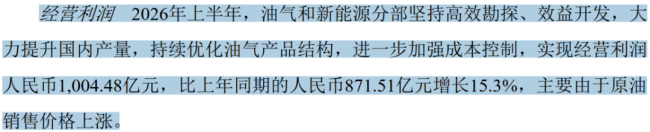
我们来看几个关键的分部数据。今年上半年,公司的油气和新能源分部,上半年经营利润1004.5亿元,同比增长15.3%。这个增长,主要是油价上涨的功劳。
(来源:公司2026年半年报)
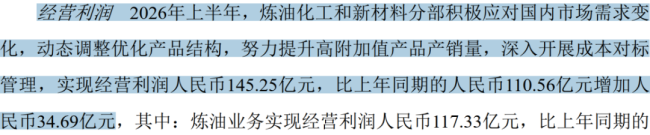
但请注意另外三个分部:上半年,中石油的炼油化工和新材料分部经营利润145.3亿元,同比增加34.7亿元。其中化工业务经营利润27.9亿元,同比翻倍(上年同期13.9亿元)。
(来源:公司2026年半年报)
此外,公司的销售分部经营利润113.6亿元,同比增加38亿元,增幅高达50%。公司表示主要由于国际贸易业务毛利增加以及车用LNG加注、充换电、非油等业务利润增长所致。还有公司的天然气销售分部经营利润241亿元,同比增加54.6亿元,增幅29.3%。
化工、销售、天然气,这三个分部合计贡献了约500亿的经营利润,而且增速全部跑赢油气主业。这意味着,中石油的利润结构,正在从油价单引擎向多引擎切换。
“稳产”比“增产”更接近真相
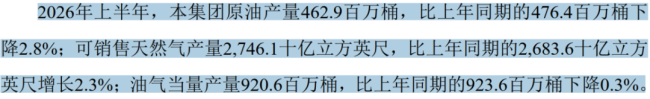
上半年,中石油的油气当量产量920.6百万桶,同比微降0.3%;原油产量462.9百万桶,同比下降2.8%;真正增长的只有国内天然气(同比增长2.4%)。拖累项是海外原油——同比下滑14.2%,主因中东项目受地缘冲突影响减产。
(来源:公司2026年半年报)
换言之,中石油的产量故事不是“总量增长”,而是“结构优化下的稳产”:海外让位于国内,原油让位于天然气。
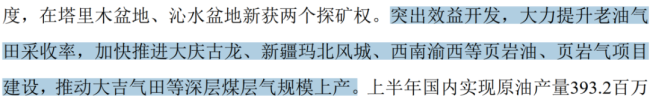
真正的增量藏在页岩油里。2025年,公司国内页岩油年产量突破700万吨:吉木萨尔示范区从2022年的50万吨一路做到178.3万吨,大庆古龙示范区从2021年的1.5万吨连年倍增至100万吨;川南页岩气田累计产气突破1,000亿立方米,成为国内首个千亿方级页岩气田,年产量约占全国页岩气产量的六成。
2026年上半年,大庆古龙、新疆玛北风城、西南渝西等项目继续推进,非常规正从“示范”走向“规模化上产”。
(来源:公司2026年半年报)
这意味着,中石油在传统陆上油气资源之外,正在培育一条全新的、可持续的产量增长曲线。而这条曲线,恰恰是它未来“稳油增气”战略的核心增量来源。
对于一家资源型公司来说,储量和产量的可持续性,才是投资的真正锚点。页岩油气的规模化上产,正在把这个锚点从油价转移到资源禀赋上。
从“三桶油”横向对比看,中石油在原油产量和储量方面都占据领先地位。尽管我国陆上油气田开采年限较长、衰减问题较为严重,但公司在增储上产政策支持下不断优化开发效率、勘探新油田,保持原油稳产。

(来源:华安证券)
炼化剪刀差已经出现,天然气顺价改革仍未兑现
中石油的炼化板块大致有两条看多逻辑:海外炼厂加速退出带来的行业贝塔,与公司乙烷裂解降本带来的阿尔法。
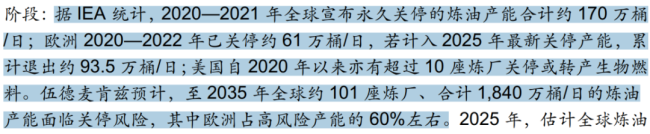
贝塔是清晰的。2020年以来海外主要炼厂累计退出产能约93.5万桶/日。国内炼油能力在10亿吨红线约束下于2025年净减约1300万吨/年。华安证券预计我国炼油能力峰值将在2027年左右出现,存量炼厂受益格局基本确定。
(来源:华安证券)
公司半年报里的“减油增化”剪刀差同样清晰。上半年,公司原油加工量下降5.6%,成品油产量下降8.8%;与此同时乙烯产量增长20.8%,新材料产量大增61.4%。炼油化工和新材料分部经营利润145.3亿元,同比增长31.4%,其中化工业务利润直接翻倍。
但拆解利润来源后,我们也需要冷静看待这一结果。目前,公司裂解利润增长的主要驱动力是化工品涨价和产品结构切换,而非降本。
国内乙烯、PX、PTA价格在上半年呈“倒V型”,涨价红利集中在前半段。二季度,中石油的炼化分部经营利润环比已回落25%。
至于乙烷裂解这条阿尔法,是一个长期渐进的兑现故事。目前公司乙烷裂解制乙烯装置已投产3套、合计乙烯产能260万吨/年。公司的塔里木二期120万吨/年装置在今年7月份才投产,成本优势能否发挥出来,需要进一步验证。
一句话总结:炼化的重估逻辑成立,但需要时间,也需要区分“已经到账的”和“正在路上的”。
值得一提的是,中石油坐拥“三桶油”中天然气总产量的69%、年供气量合计1,170亿立方米,而天然气顺价机制已在130多个市县落地文件——中长期受益路径清晰。
上半年,公司天然气销售分部经营利润241亿元,同比增长29.3%。稍加考察会发现,上半年,天然气平均价格同比上涨不足2%。也就是说,公司天然气利润增长的真正驱动力并非“顺价提价”。
这种弹性主要来自公司采购成本优化与市场结构调整。公司销售分部的50%增速,大头来自国际贸易业务增利47.2亿元,以及车用LNG零售量增长78.7%、充电量增长1.5倍的综合能源转型。也就是说,顺价机制的政策红利,当期尚未兑现。
分红:手中最硬的一张底牌
如果说油价弹性是周期馈赠,那么股东回报的持续改善,才是中石油价值叙事中最经得起检验的部分。
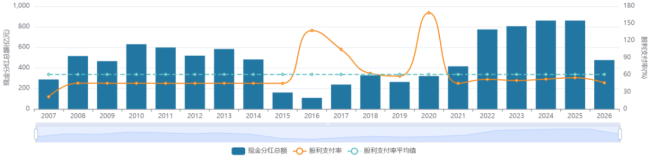
公司每股股利从2016年的0.038元提升至2025年的0.47元,九年增长逾11倍;派息率从约10%升至54.7%,为近五年最高。2026年中期拟每10股派2.6元,合计派息约475.85亿元,中期派息率约45.8%。
(来源:wind)
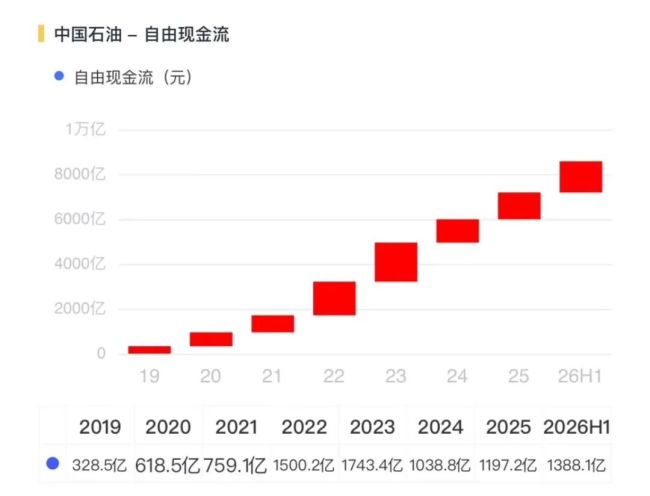
更难得的是分红的底色。近三年,公司的经营现金净流入稳定在4000亿元以上;自由现金流从2020年的619亿元持续增长至2025年的1197亿元。
(来源:市值风云APP)
这不是透支式分红,而是盈利与现金流双改善之后的从容。横向看,中国石油860亿元的绝对分红规模居“三桶油”之首,目前H股对应5.88%的股息率对长线资金仍有吸引力。
对中石油,正确的打开方式是“高股息+低估值+一体化抗风险”的配置价值,而不是“页岩油爆发”的想象空间。5%以上的股息率,在央企高分红标的中依然拿得出手。
只是请记得,这份千亿利润的可持续性,最终系于油价能否维持中高位。高弹性与高不确定性,从来都是一体两面——正如周期送来的每一份礼物,都附有一张尚未结算的账单。
推荐阅读
吉林省水“起飞了”?泉阳泉第三季度净利润同比增长超5倍
10月26日晚间,“吉林省水”吉林泉阳泉股份有限公司(下称“泉阳泉”)发布2026年第三季度报告。
五个月市值蒸发超9000亿!宁德时代从成长图腾 跌回周期龙头
近期,关于宁德时代(300750.SZ)董秘在景顺长城路演现场被打的消息在投资群里疯传。细节被不断补充:矿泉水划过PPT,争吵,推搡。
三季度净利大跌,"集成吊顶"龙头1元甩卖资产
业绩承压,"集成吊顶"龙头友邦吊顶(002718.SZ)拟1元转让富球智能62.31%股权,剥离亏损资产。
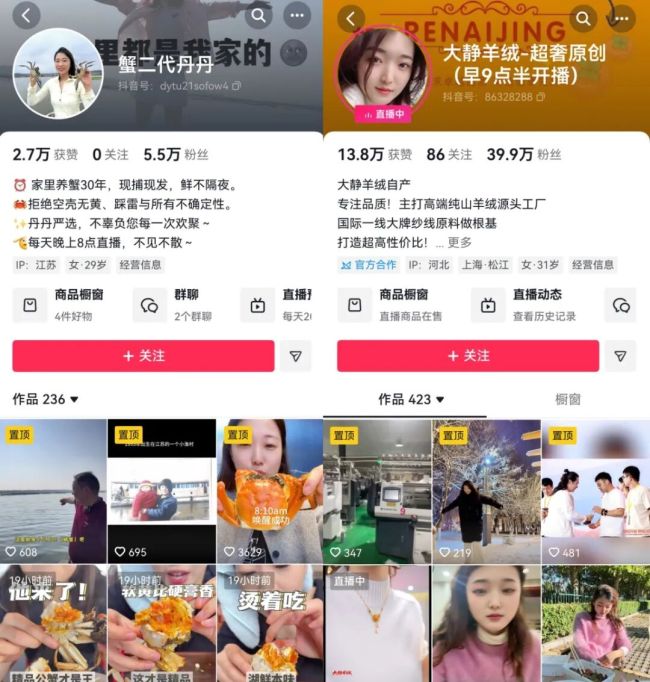
又小又贵的螃蟹,凭什么在双11直播间里卖爆?
又小又贵,如果是一只大闸蟹的标签,相信很多人扭头就走。“蟹三代”丹丹在抖音电商,却通过这种反向认知,收获了一批忠实“老饕”。
果麦文化:传统出版下行,AI如何寻找突破新方向?
大众出版行业正处在一个尴尬的十字路口:一边是存量市场内卷加剧,选题、作者资源成为各家争夺的核心筹码;另一边是AIGC浪潮袭来,内容生产范式迎来变革。
前三季度净利降超四成!胜科纳米业绩承压、市值再度跌破百亿
近日,胜科纳米(688757)披露2026年三季报显示,公司前三季度实现归属净利润约为3081.35万元,同比降超四成。
健合集团前三季度营收约134.5亿元,同比增长24.4%
10 月26日,健合(H&H)国际控股有限公司(以下简称“健合集团”)发布 2026年前九个月未经审核营运数据,健合集团前三季度营收约 134.5亿元,同比增长24.4%。
维他奶国际三批次饮料因“标签不合格”被禁止入境
10月26日,北京商报记者从海关总署进出口食品安全局获悉,近日公布的2026年9月全国未准入境食品化妆品信息显示,当月共有546批次不合格食品被拒入境。
云南锗业踩中AI光通信,磷化铟终于从“概念”走到报表
但报表里的高增速,有多少是结构性趋势、多少是周期价格与一次性合同交付的叠加,仍需要四季度乃至明年半年报继续验证。