线上转战线下,AI 眼镜开打「巷战」
对AI眼镜行业来说,「高销量」与「低退货率」的关系,就像「鱼和熊掌」的关系。
童女士眼镜店柜台上,摆着三副刚配好定制近视镜片的雷鸟 iO AI 眼镜,这是最近一个周末单日的订单,而搭配普通近视镜片,最快半小时可取。AI 眼镜的销售高度依赖线下专业验光和一对一服务能力,这是线上渠道无法替代的优势,也是降低退货率的关键。
在潘家园眼镜城,这个眼镜品牌高度竞争的地方,Rokid是最先进入的AI眼镜品牌,有门店高峰期月销200副。今年8月,雷鸟创新发布了新款iO智能眼镜,形态上更接近日常眼镜的镜面观感,童女士的店里高峰期月销90多副。
「我们这个门店销售的AI眼镜是零退货率」,童女士说。这种眼镜店线下渠道的零售,分散而又庞杂,往往不被洛图等第三方统计机构精准掌握。
「雷鸟最近卖的好,是因为iO系列最大的优点是轻便,看起来像普通眼镜,能长时间佩戴,另外没有摄像头,你戴着它出去见人,尤其是商务场合,别人不会介意你,(有摄像头的)谁敢跟你谈事啊?」童女士认为。
AI眼镜吸引来的客户,为传统眼镜商带来了高客单价和高净值人群,但还远未到占据主流市场的地步。「传统眼镜店不愿意推广AI眼镜,因为利润太低,做线下代理连10个点甚至5个点(利润)都没有,谁愿意做?」线下代理商刘先生说。
但现实却是,2026年下半年,AI眼镜布局线下渠道的趋势在加速,集体进入「巷战模式」。
今年8月,千问AI眼镜与吴良材眼镜联合打造的旗舰店落地上海南京东路;进入10月,雷鸟创新在深圳、成都开出专卖店;Rokid在香港尖沙咀海港城开出全球首家AI眼镜无人自助体验店;影目科技则在北京、武汉、深圳三城同时开出直营店,并计划今年继续布局二线城市……
避免承受线上高退货率,就得主动出击走入线下。AI眼镜走入每一个线下零售门店,就相当于品牌安装了一个传到末端的神经传感器,相比线上洪流般的订单,柜台是浪头打过来时的那点水花,它微小生动,但足够真实且具体。
自建门店与广招代理,这些市场动作与新品发布,成为当下AI眼镜品牌的一个双轮驱动叙事,最终目的都是为了上市——给资本市场交付满意的答卷。
头部 AI 眼镜集体涌入线下
进入10月,AI眼镜的线下战事突然提速,Rokid、雷鸟创新、影目科技纷纷在一线城市开出新专卖店,雷鸟渠道负责人透露线下渠道已实现3倍以上增长。
「我们店里,从去年开始引进AI眼镜,目前卖得比较好的是雷鸟、界环和千问S1。」博士眼镜位于通州的一家门店店员告诉「蓝洞商业」,这里货架上摆着几乎所有AI眼镜品牌的产品。
作为眼镜零售行业第一家A股上市企业,博士眼镜早在2022年就开始与雷鸟创新合作,更是参与了雷鸟创新的首轮融资,后在2024年成立合资公司,通过「产品共创+渠道绑定」加速AI眼镜的市场普及。
截至目前,对消费者来说,想一次看全多个AI眼镜品牌,线下只有两个主要入口,一个是传统眼镜门店如博士眼镜等,另外一个就是数码渠道如京东Mall,它们成为线下覆盖最全的AI眼镜「公共货架」。京东Mall的优势是3C种类齐全,而博士眼镜等门店优势是验配服务保障。
行业数据显示,雷鸟、Rokid和千问AI眼镜是目前主流的AI眼镜品牌,且AI眼镜的大头是线上消费,线上占六至七成,线下约三成。
今年,博士眼镜其位于深圳和三亚的智能眼镜概念店先后开业,入驻的品牌包括阿里千问、XREAL、雷鸟创新、魅族、李未可、界环、暴龙等,而10月,乐奇Rokid与博士眼镜在杭州签约,同样展开渠道合作,这意味着博士眼镜几乎集齐了整个AI眼镜赛道。
但事实上,AI眼镜进入眼镜品牌连锁线下门店,还处在渠道建设初期。
AI眼镜在整个眼镜零售行业中占比并不高,博士眼镜在投资者调研中明确说,「智能眼镜镜片验配服务的营业收入规模和占比极小,短期内对公司经营活动不会产生重大影响」。
博士眼镜今年6月公布的数据是,目前有160余家门店有智能眼镜专柜,而其全国总门店数量大约583家,也就是说,博士眼镜作为AI眼镜品牌集体走入线下的最大伙伴,专柜覆盖率也只有27%。
例如,博士眼镜北京东直门门店店员告诉「蓝洞商业」,店内只有一款AI眼镜,名字是界环,要体验更多AI眼镜还是要去通州门店,博士眼镜旗下石人工眼镜的很多北京门店,也只有雷鸟的V4,而没有雷鸟最新的iO系列。
巷战模式难点:利润、控价和过于分散
品牌在加速涌入线下渠道,很大原因就是因为线上退货率。
AI眼镜退货率高居不下不是一个新鲜话题,从去年「百镜大战」开始就已经引起行业关注,而据洛图科技今年8月发布的数据,智能眼镜的退货率整体在30%到70%之间,远超手机、平板等成熟品类。但要注意,这个数据总体反映的是线上电商渠道。
线上「七天无理由」让AI眼镜沦为冲动消费品,而在线下,AI眼镜购买发生在试戴、验光和调教之后,退货率天然更低。
本质上,第三方渠道在加速吸引AI眼镜品牌,借此带动高净值人群客户进店消费。而AI眼镜品牌集体加速线下布局,是「高退货率」问题后不得不做的必修课,都是品牌方用放慢速度来换取「真实成交」。
但速度慢下来的「巷战模式」,是比线上电商销售更难的市场,它要经历利润、品牌控价和从分散走向集中的成长历程。
「AI眼镜品牌方线上不控价的话,线下市场根本卖不动,Rokid之前一度在京东上最低能卖到2300元,我代理商拿价最低都2500,这怎么跟线上竞争?」代理商刘先生跟「蓝洞商业」说。
2026年,AI眼镜进入国补数码品类,按最终销售价的15%补贴。为了应对线上的竞争,线下第三方代理商们办理了国补资质,便于消费者以国补后的价格买到AI眼镜。
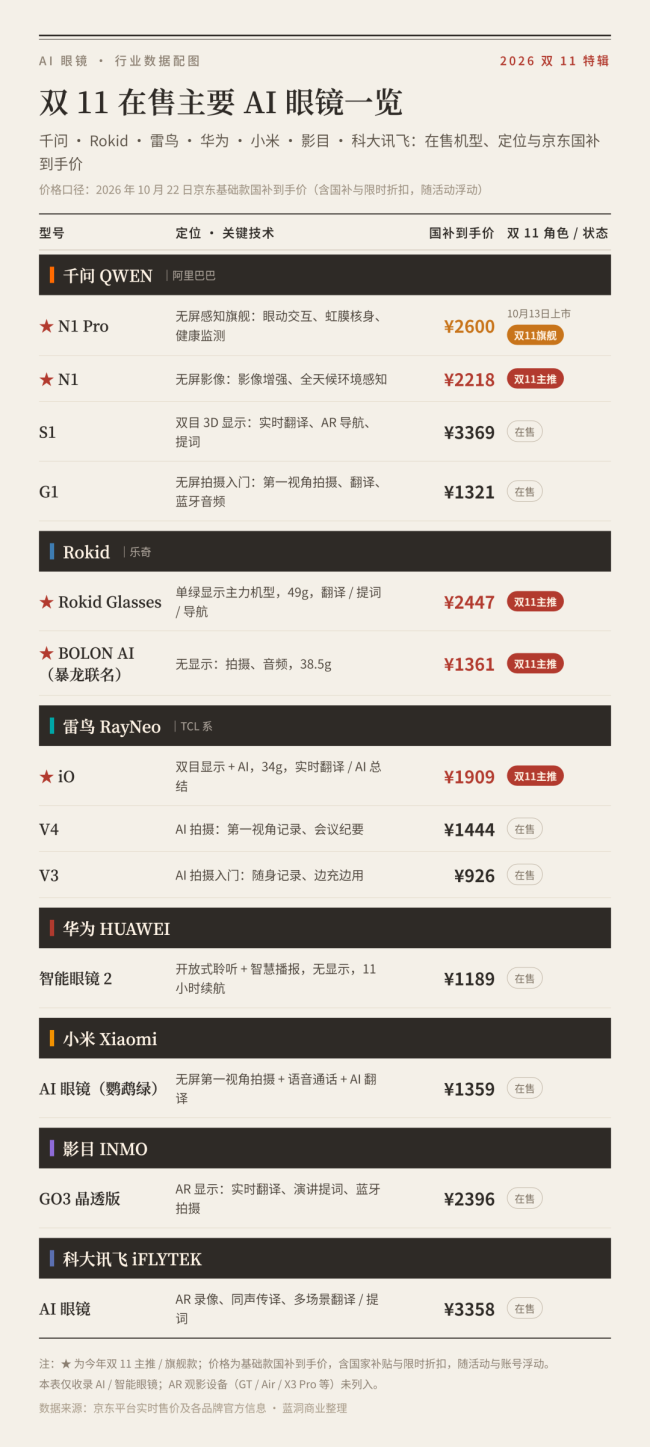
以雷鸟iO系列为例,双11期间京东线上补贴后的价格最低在1911元左右,而线下代理商们的价格也能做到最低1974元左右。
制约AI眼镜线下扩张难点,更在于相比传统眼镜,第三方售卖AI眼镜的利润偏低。
传统眼镜行业毛利高,以头部企业博士眼镜为例,2025年其公司整体毛利率为60.57%,但净利率只有11.3%,而AI眼镜更接近品牌方统一定价的电子消费品,第三方门店能够赚到的是配镜服务和渠道佣金,毛利率整体大约在10%左右,净利率只会更低。
利润低,传统眼镜经销商自然难有动力去推销AI眼镜,分散化的市场也制约着门店销售的服务能力。
在「蓝洞商业」走访的北京眼镜城门店中,很多门店销售员都没有太大动力去推销AI眼镜,对其功能并不完全掌握。童女士算是为数不多对AI眼镜了如指掌的商家,通过与用户交流两三个问题,她就能清晰判断出对方的购买意愿,并推荐相关场景的产品。
「最近有12岁的小学生来买雷鸟iO眼镜,因为上课可以用全天智记功能,如果老师讲的内容她没记住,她晚上可以回去再看一下,梳理出重点,成了一个学习工具。以前卖智能眼镜,是没有发现这么小的客户群体的。」童女士介绍。
这种线下一对一的导购服务,往往能洞察出用户真实需求所在。
渠道和产品做矩阵,剑指上市
对消费者来说,越来越多的线下传统眼镜店能体验到AI眼镜,这是AI眼镜真正大众化的起点,而另一方面,不同用户的需求,促成了AI眼镜产品能力的分化。AI眼镜产品差异化发展路线正在成型,一个品牌多个产品线并行,用矩阵化打法切中不同人群的需求。
「AI眼镜品牌一开始都想做全功能,什么都要有,但现在才发现,最接近普通眼镜的形态才是最好卖的。」一位AI眼镜经销商认为。
洛图科技统计显示,2026年上半年AR眼镜、拍摄眼镜、音频眼镜的销量占比分别为44.9%、34.4%、20.7%,这意味着三分天下的格局已经稳定成型,没有哪一种形态能吃透所有人群,有的只是不同形态的组合:显示从单绿走向全彩,AI能力从被动走向主动。
以千问为例,10月最新发布的两款AI眼镜N1和N1PRO都不带显示,官方口径主打的功能是主动服务。
在人群画像上,也划分明确。面向极客用户群体的是N1PRO,旗舰款定价高,但配备健康监测、眼动追踪、虹膜身份核验等此前轻量化AI眼镜较少采用的功能;而面向更广泛用户的N1,聚焦影像增强和全天候环境感知。
而在显示上,Rokid与千问形成了反差,它将在10月27日发布最新的全彩显示AI眼镜。
有供应商透露,Rokid全彩显示AI眼镜将在明年正式量产,价格大约在4000——5000元左右,全彩的产品形态主打的用户也是极客等科技向群体,重量和功耗可能有待进一步优化,「如果全彩效果好,可能对企业级市场客户非常有吸引力」。
相比千问和Rokid,雷鸟是AI和AR眼镜场景布局最全面的玩家。
观影场景上,雷鸟有2022年就起步的Air系列和今年的GT系列;在拍摄场景上,有V系列;而在全天候助理服务上,最新的iO系列接近普通眼镜形态;在空间计算全彩显示上,X3Pro也能满足部分高端用户的需求。
更重要的是资本的加持,成为很多代理商推广雷鸟的信心保证。今年1月,雷鸟创新完成超10亿元新一轮融资,由中国移动链长基金与中信金石领投,联通旗下联创创新基金等参投,CEO李宏伟在专访中亲口确认「未来会有独立IPO计划」。
渠道进入巷战模式,产品能力逐渐分化,AI眼镜行业在2026年迎来终极考验:所有人都没有盈利,但头部玩家都在冲刺上市。Rokid在2月完成证监会备案,XREAL已于2026年4月递表港交所,雷鸟也大概率将在明年或后年优先登陆港股,影目科技完成了C+轮10亿融资后,也启动上市筹备……
「他们上市都是要材料的,要清晰的实际数据,没有销售数据是不行的」,AI眼镜代理商刘先生说。
推荐阅读

AI CAD、工业 AI 眼镜、AI 行家导购 京东工业大模型2.0应用发布 让AI走进车间产线“干活”
实现了从认知工业供应链到链接物理世界的JoyIndustrial 2.0系列工业模型;打开浏览器,用简单的自然语言就能完成一站式设计、选型、采购产品的AI CAD;只要看一眼,就可以帮助用户迅速识别BOM(生产物料清单)、铭牌与实物并自动匹配京东工业SKU的AI眼镜;面向物料管理、合规审核与知识生产场景的OpenJDi技术服务产品家族系列产品……
手机厂商“AI劫”
“我每周都有一个AI专项会。”某手机厂商在发布新机后的沟通会上表示,AI功能首先需要符合用户的使用直觉,这也折射出手机厂商对AI越来越重视。

360“AI重新创业”:大厂AI转型,难的不是技术是组织
此次“AI重新创业”,是360突破转型瓶颈、培育新增长曲线的关键探索,也为大厂破解AI落地难提供了重要参考。

2026,AI算力新江湖
过去Top级的AWS、Azure、GCG等云厂商被排在了第二三梯队,而CoreWeave、Nebius、Lambda、Crusoe等AI新秀企业竟成为了前排选手。

AI公务员都来抢饭碗了?AI时代打工人到底该咋办?
最近DeepSeek的全面大火又掀起了大家的担忧,特别是AI公务员的出现让大家的担忧更甚,AI时代我们打工人到底该咋办?