段永平持股泡泡玛特浮亏
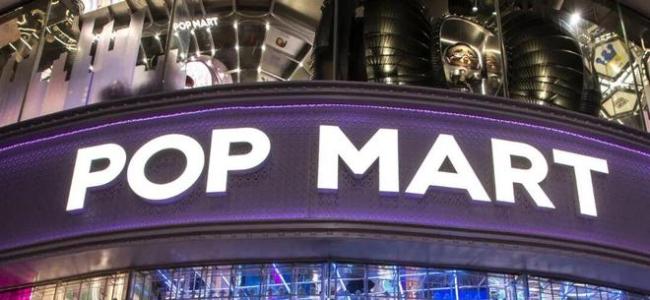
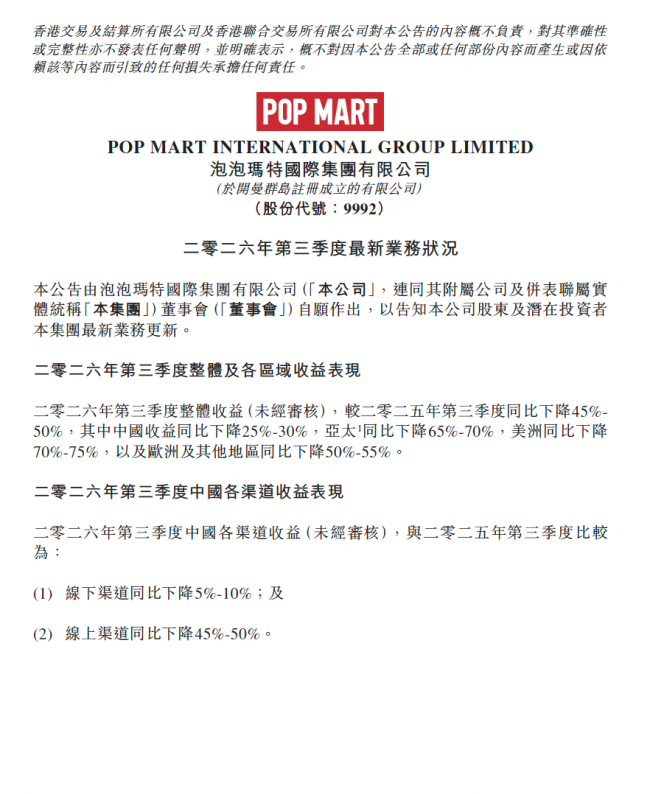
10月27日,泡泡玛特(09992.HK)公布2026年第三季度最新业务状况,第三季度整体收益(未经审核)较2025年第三季度同比下降45%~50%。
公告显示,泡泡玛特四大区域收益均出现下滑,中国市场收益同比下降25%至30%;亚太市场同比下降65%至70%;美洲市场同比下降70%至75%;欧洲及其他地区同比下降50%至55%。海外三大区域降幅均超过50%,其中美洲降幅最大。这是该公司自上半年营收同比增长23.8%之后,季度收益由增转降。
业内人士认为,泡泡玛特依然是潮玩行业的头部企业,但几大IP的边际效益开始递减,作为主要IP的LABUBU在近期推出的几款新品发售中出现了“破发”现象,尽管部分隐藏款的交易仍然有不低的溢价,但比起此前的一些爆款,现在整体价格开始走低。星星人等IP的收益和影响力的确有增长,可是还未达到LABUBU这样的“顶梁柱”级别,而这也是此前投资者们所担心的泡泡玛特系列IP是否长期可持续发展和增长问题。
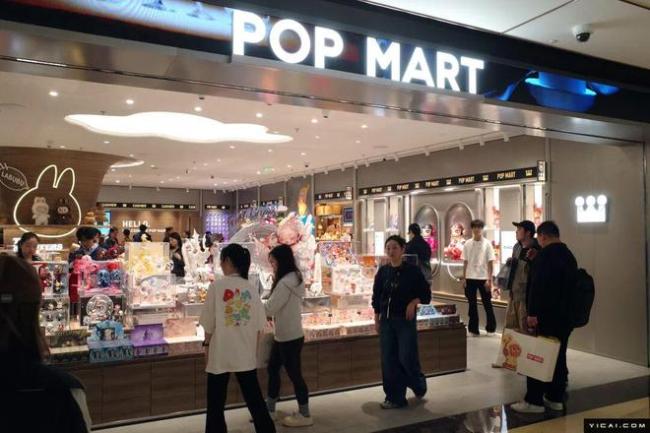
对此,在10月27日的泡泡玛特第三季度电话会议上,泡泡玛特首席运营官司德表示,2025年第三季度是业务爆发的核心时期,尽管2026年三季度面临较大的同比压力与挑战,但海外市场已实现平稳发展,并在即将到来的第四季度销售旺季中展现出良好机遇。品牌线下门店的顾客热情依旧高涨,从全年来看,中国市场的表现依然稳定健康,全年业绩仍有望实现同比正增长。公司也在为明年做好充分准备,长远来看,实现长期健康发展依然是集团的核心目标。
公开信息显示,10月14日~10月22日,泡泡玛特股价曾连续六天下跌,从150港元跌到130港元左右。截至10月27日收盘,报132港元/股,下跌0.75%。此前知名投资人段永平买入泡泡玛特,按市场估算的持仓成本计算,段永平的账面出现一定浮亏。
“潮玩产品需要持续给消费者提供情绪价值,因此一定要推陈出新,市场上的新IP层出不穷,竞争激烈。LABUBU虽然整体业绩不错,但‘鸡蛋不能放在一个篮子里’,IP多元化的策略对于泡泡玛特整体而言才更有利,但其他IP要达到全线爆款并非易事,而且市场迭代太快,其他企业新IP的出现也会分流消费者。此前泡泡玛特的收入和利润基础太高,要超越或持平有很大难度。该企业要做到的是稳步发展,细水长流。”长期关注文化产业的资深分析人士、高级经济师赵焕焱认为。
推荐阅读
水电资产再整合!华能水电拟87亿元收购HNYL公司
近期,水电企业华能澜沧江水电股份有限公司发布重要公告,公司称,拟以现金方式收购控股股东中国华能集团有限公司持有的HNYL公司100%的股权,交易金额约为87.01亿元。本次交易构成关联交易,但不构成重大资产重组。

格力的定力与代价:营收降8%,利润为何掉了四成
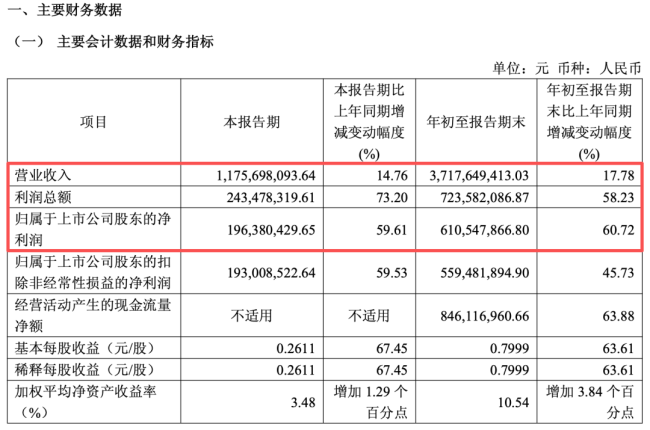
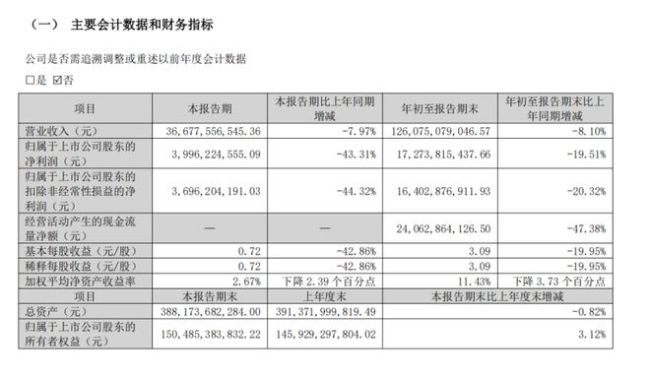
收入降了不到一成,利润却被砍掉四成多。单季净利率也从去年同期的17%左右,跌到不足11%。对一家以“现金牛”著称的公司来说,这是一次不寻常的“掉档”。
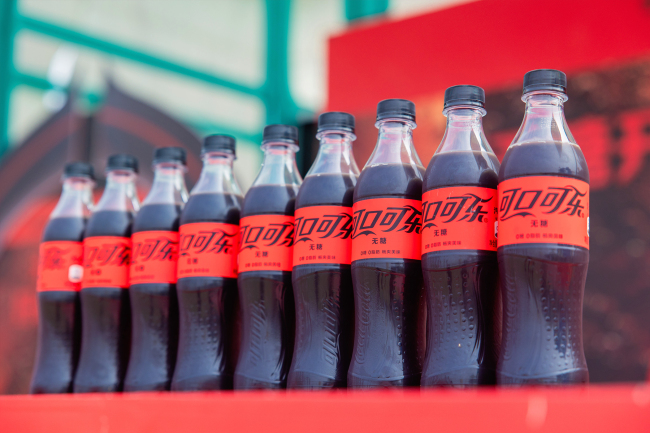
可口可乐2026Q3销量增长5%,受中国等市场驱动
10月27日,可口可乐发布的2026年三季度财报显示,营收为133.8亿美元,增长7%,高于市场预期的129.3亿美元;有机营收(非公认会计准则)增长7%;净利润为40.56亿美元,增长10%。
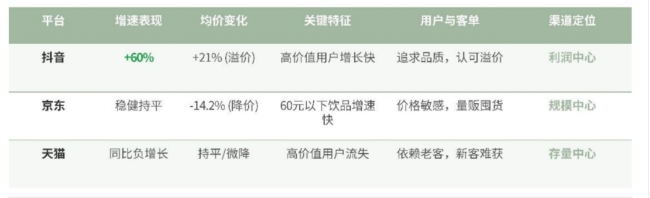
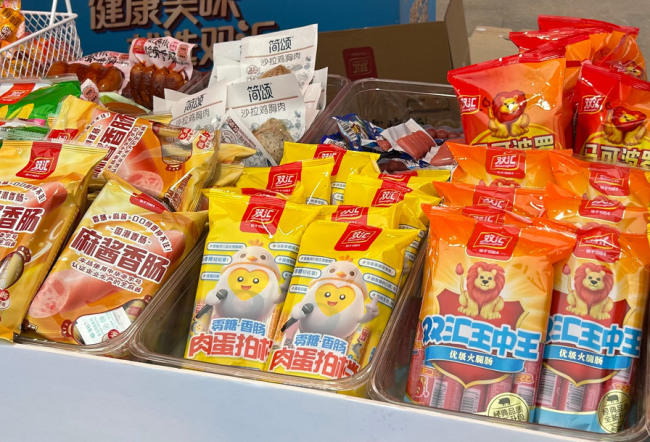
双汇2026前三季营收利润双降,食安风波再添隐忧
双汇发展前三季度总营收440.6亿元,同比下滑4.2%,归母净利润42.1亿元,同比下滑12.3%。
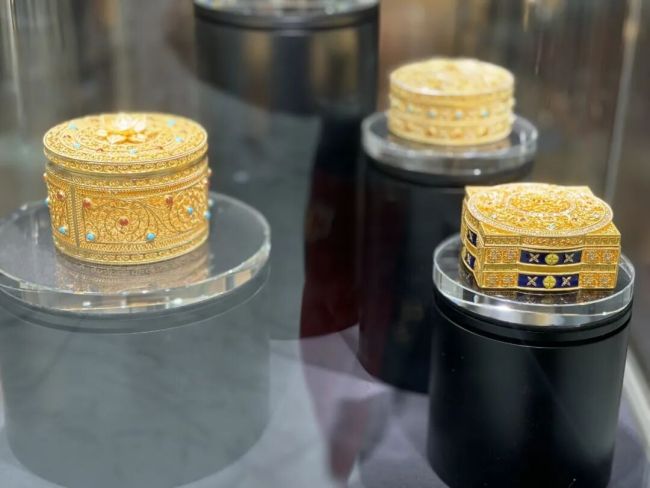
周大福半年关店498家!北京门店:这些地方直营模式为主!此前北京首家高端门店落子SKP…
曾经以持续扩张抢占市场的周大福,如今正在叫停跑马圈地的拓店节奏。
五十岁的波司登不学安踏做收购,为何一样活得很好?
波司登不像安踏那样看重收购,是因为收购对丁世忠是本能,他相信品牌的本质是资产的总和,只要是资产,就可以重组、定价、交易;不收购对高德康也是本能,因为他只相信自己一针一线长出来的东西,别人的孩子他养不熟,别人的手艺他接不住。
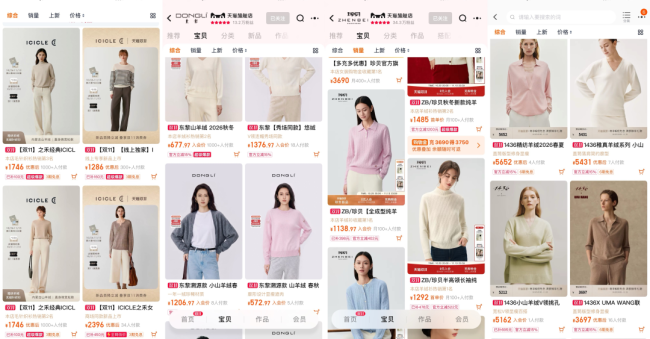
羊绒原料同比上涨20%:成衣大范围调价、一件大衣加价500元,晚晚、章小蕙等接连入局
黄金高位震荡、大幅回落的同时,关于“软黄金”疯涨的话题却十分火热。
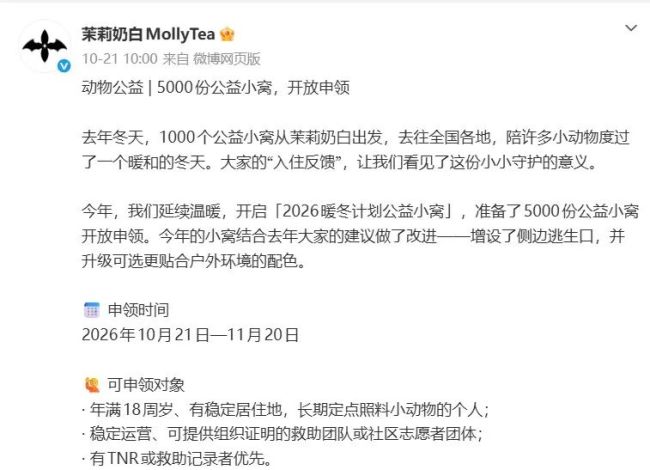
公益猫狗窝可放车棚?茉莉奶白文案引争议
近日,新茶饮品牌茉莉奶白发起的流浪动物公益小窝申领活动,因初期宣传中提及“可放置于车棚等户外点位”的表述,在网络上引发广泛争议。