最高募资51亿港元,罗博特科“砸钱”硅光
9月21日,罗博特科公告,今日起至周四9月24日招股,并将在9月29日登陆港交所,每股发售价最高436港元,计划最多募资51.78亿港元,投向硅光组装、测试设备研发、产能扩建与全球销售网络搭建。此次IPO吸引了包括淡马锡、易方达、常春藤在内的机构参与基石认购。
而公司从光伏设备厂商转型成硅光“卖铲人”,主要得益于一场跨国并购。2019年,罗博特科着手张罗对德国硅光组装测试设备厂商ficonTEC的系列资本腾挪。通过设立体外SPV斐控泰克,联合多家机构以1.26亿欧元收购ficonTEC 93.03%股权,2025年上市主体再以10.12亿元对价实现完全控股,直接成果是一张挤入英伟达、Intel等客户的入场券。
二级市场也早已同步反应了罗博特科的身份转变,股价一路从30元低点拔高至今年上半年最高700元,翻了22倍,市值超千亿。
赴港上市
9月21日,罗博特科发布公告,公司将于今日起至9月24日招股,预计9月29日在港交所挂牌上市,此次计划全球发售7294.43万股H股,占发行完成后总股本的6.62%,每股发售价最高436港元,最多募资约51.78亿港元。
此次IPO招股引入14名基石投资者,总共认购2.324亿美元(约18.23亿港元),基石投资者名单包括:淡马锡、常春藤、易方达、CIG(剑桥科技)、晟天实业等。
根据招股说明书,此次募集款项用于加强硅光组装、测试设备产品技术研发创新,应对AI驱动的高性能计算及高速数据传输加速需求,扩大产能和交付速度,建立全球销售和服务网络等。
资料显示,罗博特科是CPO耦合和测试设备的主要供应商,拥有专有的运动控制系统,分辨率达5纳米,产品覆盖可插拔光模块封装设备、CPO双面晶圆测试设备及晶粒测试设备、光通信OCS自动化产线设备等。
着眼于基本面,受可插拔模块向800G发展,光引擎向1.6T发展带来自动化设备需求量的提升。2026年上半年公司整体实现销售收入6.08亿元,归母净利润655.68万元。其中,超4.88亿元营收来自光电子及半导体封测设备,占比80.24%,这也带动毛利率由2022年22.17%水平升至当前的41.62%。
按地区来看,公司境外收入4.38亿元,占比由早前的2成增至七成。截至报告期末,公司光电子及半导体业务在手订单金额24.52亿元。这也是公司上市来,业务结构变化最大的一份财报。
从传统赛道切入新兴领域,是资本喜欢的估值重塑逻辑,上半年资本追“光”热情推升了罗博特科的股价,公司年内涨幅超160%,市值破千亿。
巨大涨幅足以激发股东的减持落袋心理,2026年第二季度,公司控股股东、实际控制人的一致行动人宁波科骏减持220.15万股股份,持股份额由5.182%降至3.868%,减持均价467.11元/股,以此计算,宁波科骏套现约10亿元。
5月29日,减持实施完毕公告落地后第三个交易日,罗博特科股价创出历史新高714元/股,随后两个月内,公司股价一度回踩超50%,市值蒸发近600亿元,投资者“用脚投票”回应减持动作。
靠并购逆天改命
从光伏自动化设备商,到“光”的卖铲人,是小市值上市企业通过并购逆天改命的“时代缩影”。
行业数据显示,硅光智能制造设备2021年市场规模6亿元,2025年扩大至30亿元。就是如此“小众”、“新兴”的赛道里,下游挤满了AI科技巨头客户。
半年报显示,罗博特科800G以上硅光或CPO光模块全自动超高精度组装、测试设备的客户涵盖Intel、Cisco、Broadcom、英伟达、台积电、Ciena、Lumentum。
让公司进入科技大厂供应生态的,得益于一场横跨多年的近10亿元跨国并购。
彼时,光伏行业正“如日中天”,补贴催化带来超高增速,客户们巨额利润滋养下,作为上游自动化设备厂,罗博特科在2019年以近亿元的净利润顺利登陆资本市场。
很快,第二年业绩变脸,2019年、2020年公司营收9.81亿元、5.28亿元,大幅缩水,同期,扣非归母净利润8900.49万元、-8529万元,同比下滑了195.83%,毛利率指标从2017年超41%降至11.19%,净利率转为-12.86%。
实质上,自动化设备作为行业周期的先行指标,国内外光伏市场规模过去经历了10年、10倍扩张期,罗博特科下游客户们赚得盆满钵满的同时,公司订单量和毛利率已然出现下行。
一切早已有迹可循,2018年-2020年,公司经营活动现金流量净额分别-909.49万元、-7745.12万元、-1.05亿元。与此同时,应收账款由2.15亿元增至3.92亿元,相当于当年新确认收入的74%。要账周期拉长,也意味着光伏自动化设备的壁垒变薄了。
“寒意”席卷到了二级市场,公司股价自2019年上市初2月近79元/股跌至2019年中不足30元/股。
彼时,2019年4月,德国公司ELAS有意出售其控制的光电子封测设备厂商ficonTEC全部股权。
为弥补光伏自动化设备增速放缓的潜在影响,罗博特科寻求与多家半导体投资机构,共同出资收购目标公司。2019年8月,罗博特科实控人戴军与王宏军共同设立斐控晶微,斐控晶微联合建广广智、苏园产投、永鑫融合、尚融宝盈及常州朴铧出资设立斐控泰克。
2020年10月,罗博特科受让斐控晶微100%股权,通过斐控晶微间接持有斐控泰克16.85%股权,成为斐控泰克参股股东,永鑫融合、常州朴铧将合计12.36%股份转让给超越摩尔。2019年10月-2023年8月期间,斐控泰克合计支付1.26亿欧元获得ficonTEC 93.03%股权。
截至2022年,ficonTEC向Intel、Cisco、Ciena等主要客户累计交付403台设备,分布在硅光、CPO等行业。截至2024年12月13日,ficonTEC确认收入4167.85万欧元,其中,来自英伟达的在手订单2395.87万欧元,已实现收入1117.2万欧元。
2023年,罗博特科与斐控泰克剩余持股81.18%的其他股东方签署资产购买协议,2025年,罗博特科以40.1元/股的价格向超越摩尔、永鑫融合、尚融宝盈、常州朴铧发行3.84亿元股份,现金对价5.42亿元,罗博特科另以现金方式支付8510.37万元收购ficonTEC境外主体ELAS所持剩余6.97%股权。
最终上市公司实现100%控股ficonTEC,总交易对价10.12亿元,成为全资子公司。
这一数值什么概念呢?2024年罗博特科全部营收只有11.06亿元,2014年至2024年全部归母净利润总和也仅有3.99亿元,2024年期末公司现金及等价物余额2.99亿元,属于“掏空家底”放手一搏。
这也是2024年“并购六条”落地之后,创业板首单海外并购重组案例,典型的“体外SPV孵化海外标的,上市公司再收购SPV股权”的模式。
创始人戴军
市值的巨大飞升,让罗博特科背后的掌舵人走到了台前,成为资本座上宾。
戴军,生于1974年,1996年其从上海电焊机厂工艺研究所助理工程师起步,次年,进入东芝电梯(上海)任工程师,工作两年后出任美国环球仪器(香港)工程师,在2002年进入德国汉高(中国)。
这一段横跨半导体、工业软件领域头部企业的经历,成了此后弯道超车的关键。2005年,戴军出任苏州捷昇电子有限公司(后更名为元颉昇,也是罗博特科控股股东的前身)总经理。2011年罗博有限成立,主业聚焦光伏电池制造的高良率自动化设备。
戴军并非孤军奋战,公司最早的"铁三角"是戴军、王宏军、夏承周三人,2016年三人签署《一致行动协议》,共同作为罗博特科的实际控制人,通过元颉昇间接控制公司30.38%股份,加上科骏投资和夏承周直接持股,三人合计持股约45%。这个"铁三角"一直维持到2022年1月8日,公司实际控制人由三人变更为戴军一人。
公司早期融资,与大多数制造业公司不同,并没有经历典型多轮VC/PE融资,仅有2016年,能骏投资受让部分股权,上海颂歌投资增资入股。
2025年6月,罗博特科定增融资3.84亿元收购ficonTEC,发行价124.99元/股,财通基金、诺德基金、台州城投、中信证券、鹿秀投资、石泉投资等机构入局。第三季度,公司股价翻番,牛散陈晏群也在三季报中现身,新进公司第九大流通股东席位,并于四季度退出。
治理层面,2025年9月,ficonTEC联合创始人兼CEO Torsten Vahrenkamp加入罗博特科董事会,担任董事,也为这一段跨国收购画上了收尾符。
数年间,光伏铲子成了红海,硅光组装、检测设备在2025年成为AI算力时代新的"铲子",只不过,下游大厂们资本开支和采购周期成了新的决定性力量。
推荐阅读

重组遭暂缓 罗博特科跌停
作为2025年深交所并购重组第一审,罗博特科(300757)的重组事项备受市场关注,然而历经“长跑”之后,公司重组遭到暂缓审议。

两年飙涨12倍,700亿罗博特科借CPO“改命”
凭借子公司ficonTEC加持,曾经置身光伏设备领域的罗博特科摇身一变,成为了一只正宗CPO概念股,并额外“坐拥”商业航天、OCS等多个火热概念。

罗氏否认“流感特效药”价格暴涨
1月6日,有媒体报道称,罗氏的“流感特效药”玛巴洛沙韦“速福达”在多家连锁药店缺货,且在线下药店有涨价情况,引起了行业多方关注。

进博会|融合本土观察,达能科研成果进博首秀
第七届进博会期间,达能发布了全球首款含有“3D乳黄金球”的婴幼儿配方奶粉——爱他美至熠系列,以科研助力健康中国和品质生活。
进博·华观|来伊份与费列罗等企业签约成交2.3亿元
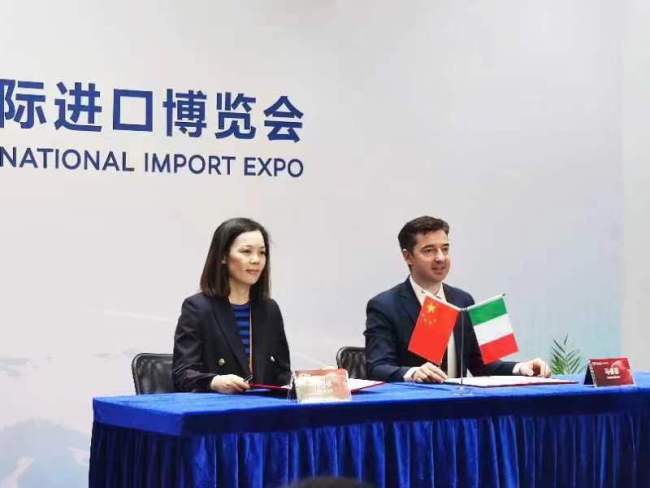
国内知名零食品牌来伊份作为进博会采购商及零售商联盟的一员,与意大利、韩国、澳大利亚、马来西亚、新加坡等多国企业签署意向采购签约,意向采购总金额达2.3亿元。

博科测试闯“注册关”的三个疑问
过会一年有余,8月26日晚间,深交所官网显示,北京博科测试系统股份有限公司(以下简称“博科测试”)创业板IPO提交注册。

科伦博泰重磅ADC,今年可能放弃“国谈”
6月5日,科伦博泰宣布一则重磅消息:公司新股增发了591万股H股,交易规模比最初设定的2亿美元还多了5000万美元。
进博会|首设大健康展区,益海嘉里金龙鱼集农业科技资源赴进博会
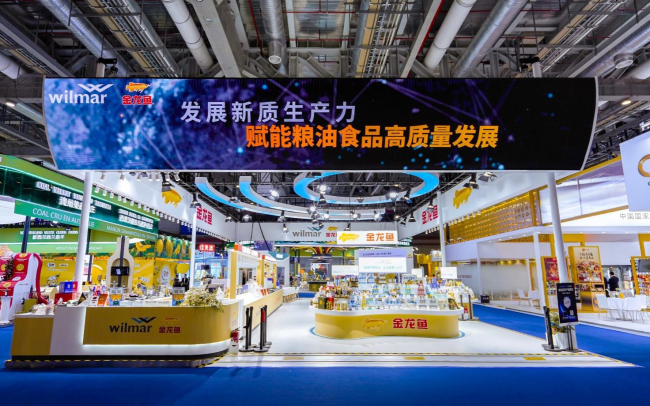
今年,金龙鱼围绕品质管理、大健康功能性食品、粮食安全等内容全方位呈现公司的全球布局和业务进展。

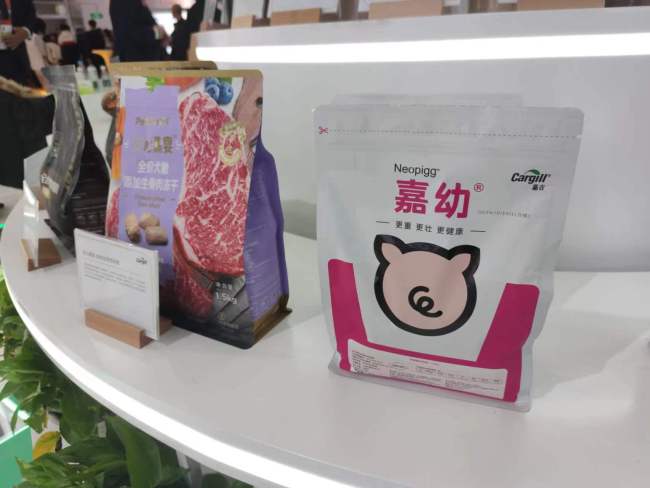
从农田到餐桌,嘉吉低碳科技亮相链博会
嘉吉公司在链博会绿色农业链展区中亮相,展出从谷物和油籽的采购、储存、贸易到加工和分销完整的农业供应链业务,以及如何提供来自全球市场的优质产品和专业解决方案。

进博·华观|麦德龙+多点DMALL,自有商品+数字科技
携手多点DMALL,麦德龙不仅将新品“零时差”地引入中国市场,还通过科学的商品管理,持续推动自有品牌的发展和创新。

汇聚全球科研 融合本土观察 达能突破性科研成果进博首秀
第七届进博会期间,生命早期营养领军企业达能发布了全球首款含有“3D乳黄金球”的婴幼儿配方奶粉——爱他美至熠系列。


罗永浩“差评”罗永浩:迟到超40分钟,被指像直播带货,科技春晚现场宣布退票
30日晚,“罗永浩的十字路口”年度科技创新分享大会在迟到超过40分钟后正式开幕。

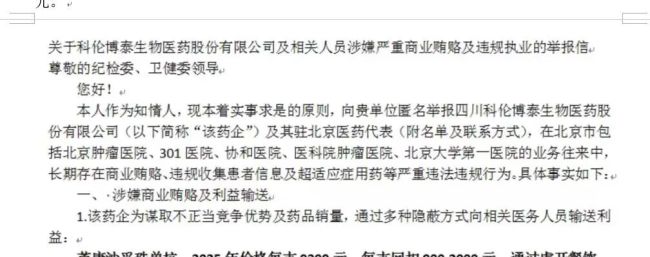
科伦博泰被举报带金销售,多家医疗机构回应
2026年7月29日,一份关于港股上市药企科伦博泰(6990.HK)及相关人员涉嫌商业贿赂的举报信在行业内广泛传播。