营收体量回落、利润向龙头集中,白酒深度调整期的转型新锚点在哪里?
8月30日晚间,A股、港股20家白酒上市企业的2026年半年度业绩报告全部披露完毕。
这一份份半年报不仅是上市酒企上半年经营成果的集中答卷,更清晰地勾勒出白酒行业的格局变迁、压力痛点与转型机遇,为研判行业的发展走向提供了数据支撑。
相较于此前的调整态势,2026年上半年白酒行业下行节奏显著加快,一个存量博弈、结构分化、优胜劣汰的深度变革阶段正在到来。
下行调整节奏加快
数据显示,上半年20家白酒上市酒企合计实现营收1978.61亿元,仅有贵州茅台、五粮液、迎驾贡酒、金徽酒和珍酒李渡五家企业实现营收同比正增长。19家企业(不含牛栏山)合计归母净利润为736.86亿元,盈利增长的企业缩减至五粮液、迎驾贡酒、珍酒李渡三家。
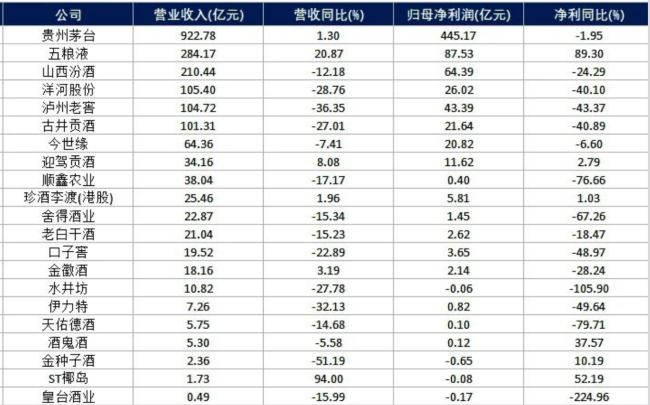
当20家上市酒企上半年总营收正式跌破2000亿元关口,19家酒企利润总额同步回落至800亿元以下,意味着整体行业体量已回落至2022年的水平。
对比2025年同期数据更可见明显落差。去年上半年21家白酒上市企业合计营收达2430.17亿元,20家企业(不含牛栏山)归母净利润高达949.5亿元。短短一年时间,行业营收、利润规模双双大幅缩水,足以证明白酒行业此次下行调整是持续性、深层次的收缩。
谈及本轮行业深度调整的核心诱因,终端消费场景的萎缩是直接导火索。
一直以来,高端白酒消费高度依附于地产、基建、金融等商务核心场景,而2026年上半年,上述领域的商务宴请、礼赠、团建等消费需求大幅收缩,直接导致高端、次高端白酒动销放缓、终端需求疲软。
相较于以往行业调整多由库存周期、政策短期影响驱动,有业内专家认为本轮调整是人口结构变迁、大众消费观念升级、宏观经济周期波动三重因素叠加的结果。多重利空因素共振,让行业调整深度和周期远超以往,也意味着行业短期难以快速回暖,结构出清将成为常态。
马太效应加剧,梯队固化加速出清
当前,白酒行业内部的分化格局进一步加剧,市场资源、消费需求、利润空间持续向优质头部企业集中,强者恒强、弱者愈弱的马太效应正在加剧。
在营收上,20家上市酒企已形成层级分明、悬殊的四大竞争梯队,并且跨梯队赶超难度大幅提升。
贵州茅台以超900亿元的营收体量独自稳居第一梯队,凭借绝对的品牌与市场优势占据行业半壁江山。五粮液、山西汾酒以200亿元上下的营收规模组成第二梯队,稳居前端核心阵营。洋河股份、泸州老窖、古井贡酒营收处于百亿区间,构成行业第三梯队。其余酒企营收规模均不足百亿元,组成数量庞大、竞争拥挤的第四梯队。值得注意的是,各梯队之间营收鸿沟还在持续拉大,进入头部集中、尾部出清的阶段。
利润端的分化态势相较于营收更为极致,行业利润资源持续向头部龙头聚拢。数据显示,茅台、五粮液、汾酒、洋河、泸州老窖五大头部酒企的净利润行业占比,从去年同期的87.95%进一步提升至90.5%,行业九成以上利润集中于少数龙头企业。
头部酒企凭借深厚的品牌护城河、稳定的全国化消费基本盘以及成熟的渠道体系,具备极强的抗周期能力,在行业整体收缩的环境中,持续承接中小酒企流失的市场份额与利润空间。
与之形成鲜明对比的是,中小酒企经营压力全面升级,利润收缩幅度远超头部阵营,部分区域酒企净利润下滑幅度甚至超过100%,陷入亏损困境。
随着行业出清节奏加快,缺乏足够抗风险能力的酒企,成为行业调整中最先、最直接受到冲击的群体,与同类型酒企的竞争也将愈发激烈,白酒市场集中度将迎来持续提升。
线上渠道逆势增长成转型突破口
在行业寒意蔓延的背景下,线上渠道凭借精准触达消费者、灵活适配新消费需求的优势实现高速增长,成为行业稀缺的增长赛道。
贵州茅台作为行业龙头,线上渠道已成为其业绩增长的核心支柱。数据显示,上半年茅台i茅台平台累计实现收入402.6亿元,同比增速高达274.2%,线上直营模式不仅大幅提升企业盈利能力,更有效稳定了终端价格体系,成为茅台穿越行业周期的重要底气。
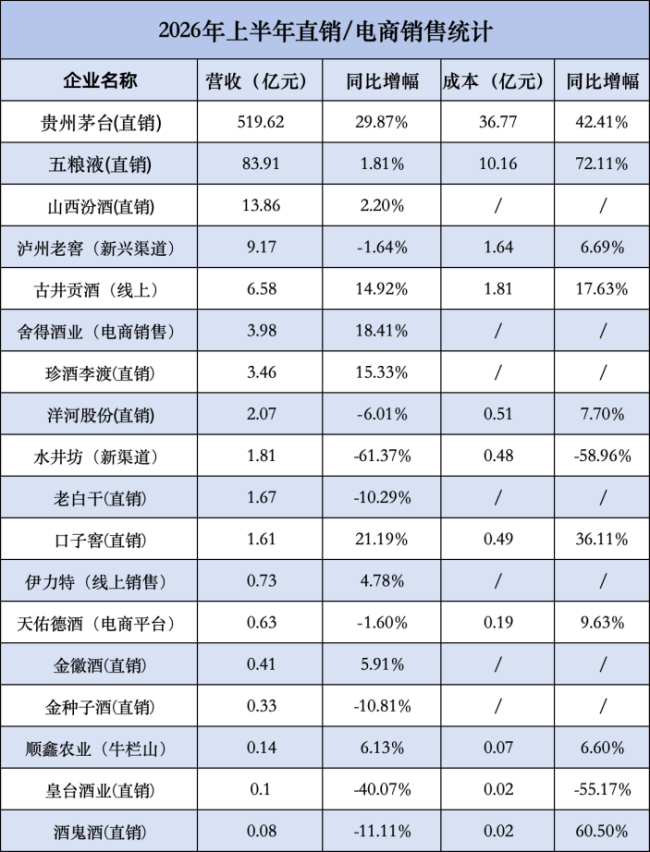
五粮液同样加速线上渠道布局升级,1至7月,五粮液官方旗舰店销售收入达10.34亿元,同比增长57.89%,线上公域、私域协同发力成效显著。山西汾酒上半年直销及电商渠道合计收入13.86亿元,同比稳步增长2.2%,线上渠道持续赋能终端动销。古井贡酒电商板块营收6.58亿元,同比增长14.92%,依托京东等主流电商平台夯实线上基本盘。
与此同时,区域酒企的线上业务也均实现稳健增长,成为企业业绩的稳定压舱石。
其中,珍酒李渡2026年上半年直销收入为3.47亿元,同比增长15.3%。指出增长原因得益于电商渠道贡献的收入增长。舍得酒业线上销售收入3.98亿元,同比增长18.41%,在行业调整期展现出强劲的增长韧性;金徽酒线上业务更是迎来爆发式增长,上半年互联网渠道营收0.97亿元,同比增幅达69.94%,线上营收占酒类总营收比例提升至5.49%,成为企业全新的增长亮点。
然而,线上渠道繁荣的深层逻辑在于白酒行业正围绕消费代际更迭展开一场由内而外的变革,即向年轻化、低度化转型。
为了迎合新一代消费者的需求,头部酒企纷纷打破传统白酒的刻板印象,例如茅台保健酒推出微舒,五粮液推出低度产品一见倾心。与此同时,传统酒企也在积极创新线下体验,古井贡酒等品牌推出打酒铺,以更接地气的方式贴近消费者的日常需求。这种从产品到场景的全面革新,正是白酒行业在存量竞争时代寻找新增量的重要尝试。
当前白酒行业尚未走出调整周期,整体处于深度磨底的中段阶段,短期仍将面临需求疲软、库存去化、价格修复的多重压力。但行业深度调整的过程,也是产能优化、格局重构、价值重塑的过程,高质量、结构化、精细化的发展新模式正在逐步成型。
整体而言,白酒行业将在行业阵痛中完成洗牌重构,逐步告别野蛮生长,迎来更加健康、更加集中、更具质量的全新发展平衡。
推荐阅读
二季度增长的三只白酒股,有何共性?
行业存量博弈远未结束,新消费场景的承接仍需时间。但三家企业的增长表现足以说明,顺应消费变革、主动调整的方向正确性。主动出清、卡准大众价位、深耕基地市场等成为现阶段穿越周期的有效解法。
从毛利率&净利率,看白酒可能从“暴利”商品走向普通消费吗?
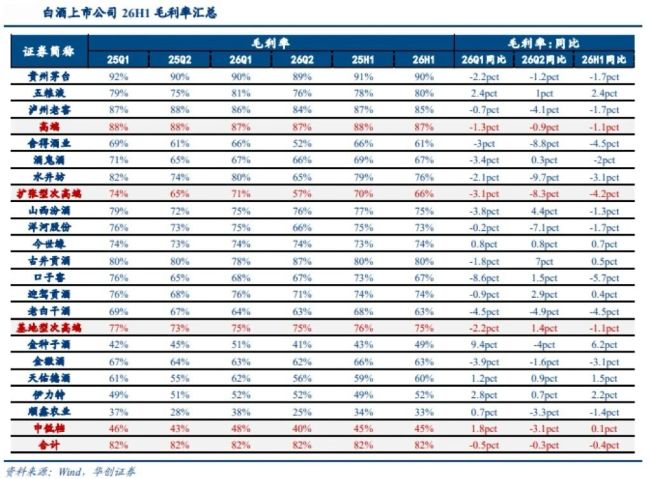
长期以来,白酒行业被外界冠以“暴利行业” 标签,其高溢价建立在消费升级、高端化、金融属性、囤货需求、渠道封闭等等因素之上。
*ST春天亏损扩大逾20倍,酒水业务几近停摆,听花酒半年仅卖出684万
这是听花酒自2024年3·15风波后恢复销售以来,酒水板块首次出现断崖式收缩的半年度成绩单。
三省试点生产/开票/核价“一码打通”,全链数字化如何影响白酒未来?
短期看,试点抬高合规门槛、加速渠道透明化;中期看,行业洗牌提速,合规经营的头部及区域龙头相对受益;长期看,全链路数字化有望成为酒类流通行业的标配。
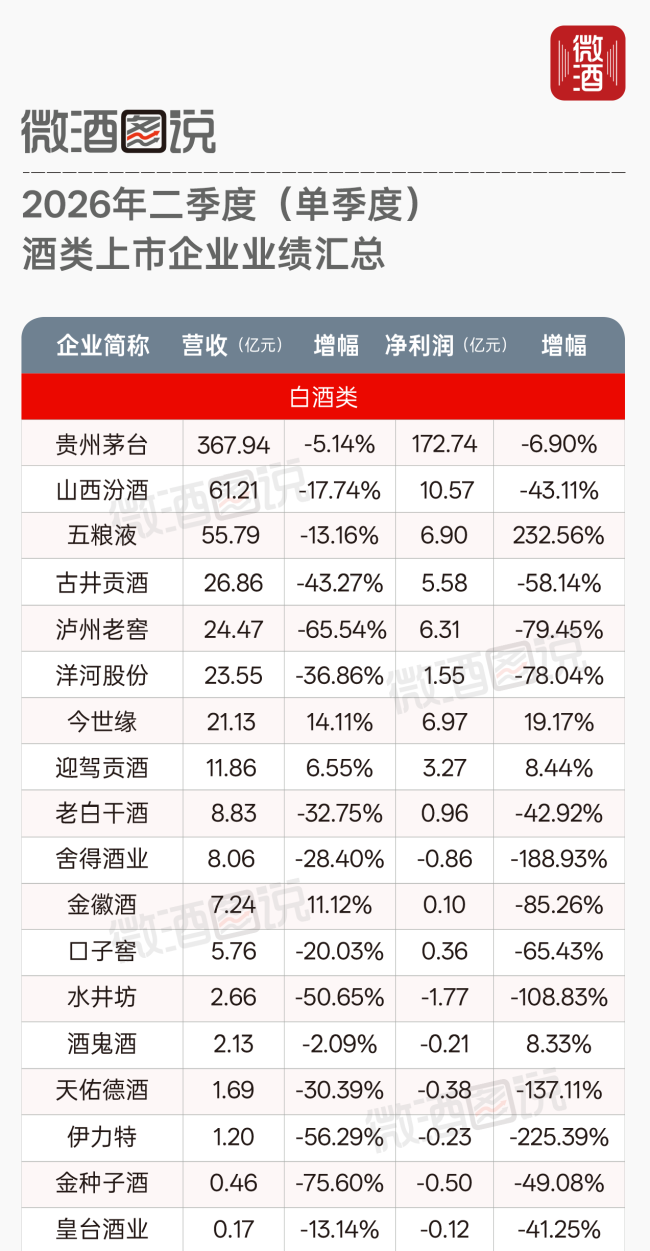
Q2酒类市场景气指数跌破荣枯线,行业产品、场景、渠道亟待重塑
近期,白酒上市公司陆续披露2026年半年报。整体来看,尽管个别企业表现稳中有升,但行业整体仍处于收缩承压态势。

智汇科研力量,构筑创新人才高地!澳优乳业博士后创新论坛圆满举办
9月8日,澳优乳业博士后考核暨博士后创新论坛在长沙举行。此次会议汇聚政府主管部门领导、高校专家与企业科研代表,围绕母乳低聚糖、羊乳蛋白产业化、功能性益生菌等前沿课题展开深度评议与学术交流。
A股午盘 | 三大指数集体收跌,超4200股下跌,覆铜板、银行走强
9月10日,A股三大指数集体低开,早盘维持窄幅震荡,创业板指盘中一度翻红后再度回落,市场呈现"指数窄幅调整、个股普跌、权重与资源方向相对抗跌、科技硬件局部活跃"的分化格局。
苹果迎来“折叠屏时代”!1999美元iPhone Duo登场 AI全面渗透硬件生态
苹果(AAPL.US)周三举行年度秋季新品发布会,正式推出公司首款折叠屏手机iPhone Duo,同时发布iPhone 18 Pro系列、Apple Watch Series 12、Apple Watch Ultra 4以及AirPods 5等新品。
半年净赚1713亿,股价却跌近12%:“牛市旗手”为什么不灵了?
9月9日,A股三大指数涨跌互现,沪指收涨0.28%报3951.51点,沪深两市成交额1.86万亿,较上一个交易日缩量1047亿。