10个月近60人次董监高变动 新能源行业调整期的人事沉浮录
9月19日,阿特斯召开董事会审议通过聘任,63岁的总裁庄岩因达到法定退休年龄辞任,接任者为68岁的创始人配偶张含冰——继任者比卸任者年长5岁,这一安排颇为少见。
进入9月以来,首航新能完成换届、顺发恒能财务负责人王红民辞职、金开新能宋璐璐离任杨隽接任财务负责人,风光电储氢领域的人事变动呈密集之势。
将观察周期拉长至全年,上述变动并非孤例。据不完全统计,截至9月22日,30余家新能源上市公司年内已发生近60人次董监高变动。
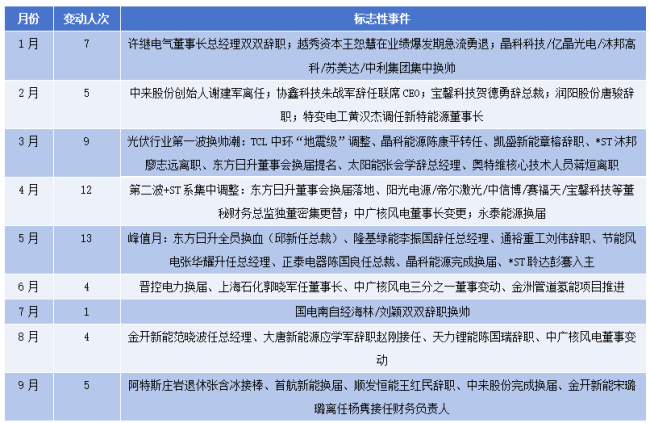
拆解各板块的变动,光伏制造端的调整带有明显的自救属性。
东方日升管理团队大规模更替,总裁伍学纲卸任,具有通威系客户资源背景的邱新接任;TCL中环沈浩平、廖骞、张长旭同时离任,来自TCL华星制造体系的欧阳洪平出任CEO。
新任管理层多具有市场开拓或制造管理背景,调整方向集中于市场拓展与技术迭代。
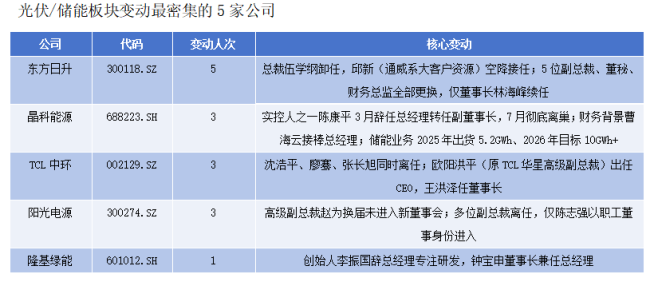
其二,龙头企业正在完成创始团队退场与职业化管理交接。隆基绿能创始人李振国辞任总经理、专注研发,董事长钟宝申兼任总经理;中来股份创始人林建伟到龄退休,浙能系背景的张承宇出任董事长;晶科能源实控人之一陈康平辞任总经理并转任副董事长,财务背景的曹海云接任总经理。行业治理正从创始人驱动转向职业化、国资化。
其三,储能业务成为影响高管配置的关键变量。阿特斯储能收入56.6亿元,首次超过组件收入的37.93亿元,庄岩辞任后转任子公司户储业务负责人,张含冰出任总裁;许继电气新任董事长季侃同样来自集团储能科技板块。储能业务正从第二增长曲线上升为影响管理层安排的重要因素。
风电与氢能板块的调整相对温和。
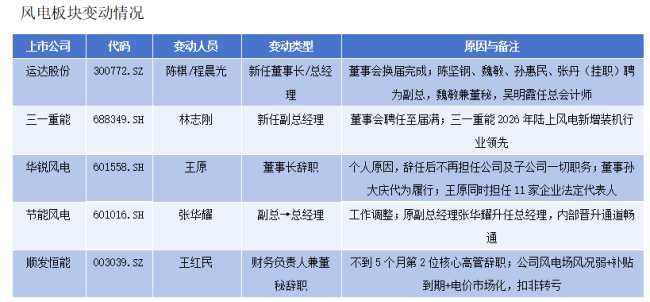
风电以央企、国企正常换届为主,运达股份、节能风电、中广核风电均属此类;顺发恒能则是例外——受补贴到期、电价市场化及风况弱于预期影响,公司扣非净利润转亏,不足5个月内两名核心高管先后辞职,人事变动与经营恶化同步出现。
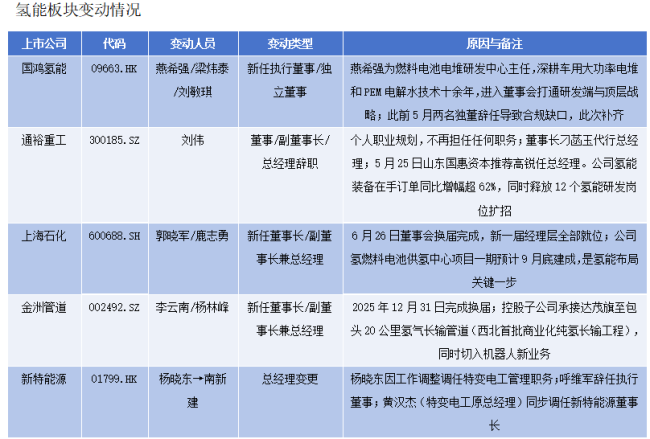
氢能板块人事变动集中在研发型技术人才进入决策层,如国鸿氢能燕希强从电堆研发中心主任进入董事会;以及国资并购后的管理层重构,如通裕重工山东国惠资本入主后刘伟辞职、高锐接任。上海石化和金洲管道属于传统企业向氢能延伸的“换帅+项目推进”同步模式。
在行业盈利承压的阶段,任命的取向趋于务实,与岗位要求相匹配者优先。随着调整由光伏延伸至氢能、由民营企业扩展至国资体系,变动的不仅是名录上的人名,也是企业对增长路径与生存方式的重新选择。
推荐阅读


光伏寒冬未了 | 易观察
截止7月15日,光伏行业半年度业绩预告披露期已落幕。光伏晶硅产业链整体仍在亏损通道中运行,但值得关注的是,部分企业亏损程度正出现边际分化。
光伏行业巨头“抱团取暖”
继4月与协鑫科技签署42.5万吨采购合同后,5月10日,隆基绿能又与通威股份签署高纯晶硅产品销售合同,预计总金额约为391亿元。

20家光伏上市公司预亏
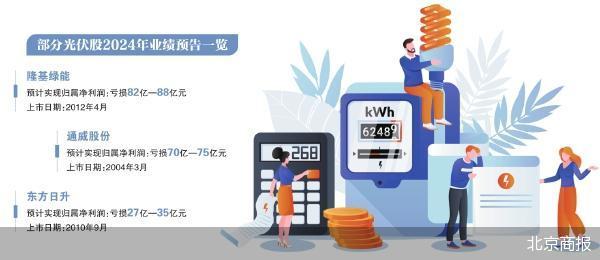
2024年,光伏行业走过了行业史上的“最冷寒冬”,光伏行业内卷式恶性竞争、产能过剩等问题不断加剧,最终也在一众光伏股的2024年年度业绩预告中得以具象化呈现