桃李面包净利再跌近三成:华南产能增36%营收降3888万,6.9万吨佛山项目仍在建设
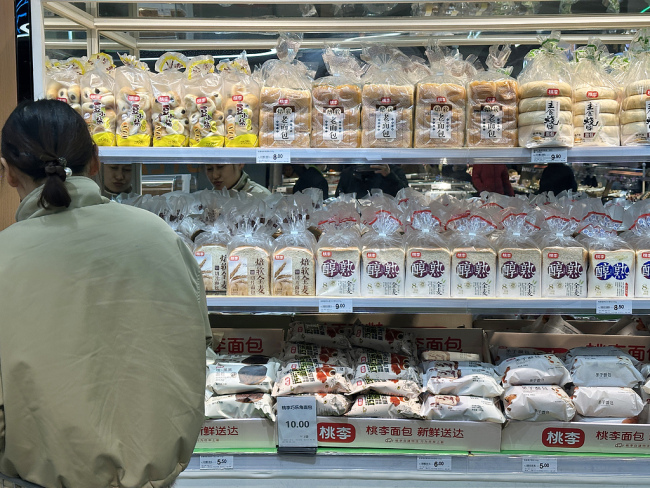
图片来源:视觉中国
蓝鲸新闻8月25日讯(记者代紫庭)8月24日晚,桃李面包(603866.SH)披露2026年半年报。上半年,公司实现营业收入25.60亿元,同比下降1.98%;归母净利润1.45亿元,同比下降28.75%;扣非归母净利润1.37亿元,同比下降29.46%。收入只是小幅下滑,利润却明显缩水。
值得注意的是,桃李面包仍在向南方增加生产能力,但现有产能尚未同步变成更多收入和利润。华南产能同比增长36.4%,华南分部营业收入却下降21.5%,少收近4000万元,分部营业亏损扩大至2499.20万元。与此同时,设计产能6.9万吨的佛山华南烘焙中心仍在建设。
华南产能涨得快,收入却先掉下来
从华南区域看,桃李面包的扩产与经营结果并没有同步向前。
2025年上半年,桃李面包华南地区产能为1.50万吨,产量为6553.04吨;今年上半年,华南产能增加至2.04万吨,产量则为7191.50吨。产能增加了36.4%,产量只增加9.7%。若按照半年报披露的产量和产能测算,华南产能对应的开工比例由43.8%降至35.2%。
分部业绩的变化更加直接。上半年,桃李面包华南分部营业收入为1.42亿元,较上年同期的1.81亿元减少约3888万元;分部营业亏损则由2208.51万元扩大至2499.20万元。产能增加之后,华南并没有带来更高的收入,亏损反而进一步扩大。
中国食品产业分析师朱丹蓬向蓝鲸新闻记者表示,桃李面包作为一个北方品牌进入华东、华南市场,整体投入产出存在不匹配。他认为,华东、华南消费者更看重产品的个性、调性和差异化,而桃李面包工业化程度较高,在产品创新和区域适配上存在不足。
华南并不是唯一承压的区域。上半年,桃李面包华东分部营业收入同比下降3.2%,营业亏损则从上年同期的330万元扩大至3731万元。放到全国范围看,公司已投产产能由22.59万吨增加至23.06万吨,但产量由14.24万吨降至14.14万吨。
营收只是小幅下滑,成本和费用并没有同步降下来。上半年,公司营业成本同比仅下降0.28%,毛利率由22.98%降至21.64%;管理费用同比增加15.97%,研发费用同比增加92.16%。公司解释称,研发费用增加主要与上海研发中心折旧及人员薪酬增加有关。
这使得桃李面包的利润下滑幅度明显高于收入。2024年上半年,公司归母净利润为2.90亿元;到了今年同期,这一数字已经降至1.45亿元,两年间接近腰斩。
8月25日,蓝鲸新闻记者就华南产能增加但产量、收入和盈利未同步增长的原因,以及佛山华南烘焙中心建设进度和后续产能消化安排等问题致电并发函桃李面包,截至发稿,尚未收到回复。
现有产能尚未跑顺,6.9万吨佛山项目仍在建设
华南的扩张并没有因为当前业绩承压而停下来。
截至6月底,桃李面包年产6.9万吨成品面包、糕点的佛山华南烘焙中心仍处于建设中。半年报显示,该项目期末账面余额为2.39亿元,累计投入进度为58.32%。按照设计产能计算,佛山项目投产后,新增产能约为当前华南已投产产能的3.4倍。
需要注意的是,佛山项目并非今年才启动。桃李面包在2025年半年报中已经将其列为在建项目,今年半年报中该项目仍处于建设状态。对于公司而言,接下来需要回答的并不只是工厂何时建成,还包括新增产能能否被销量和渠道消化。
半年报显示,桃李面包今年继续推进硬折扣、新鲜零食、即时零售和线上专供产品,同时优化低效网点和退货。短保面包需要依靠日配和快速周转,渠道变化会直接影响生产计划、配送效率以及产品损耗。公司正在尝试寻找新的销售入口,但这些新渠道目前对收入和利润的贡献,尚未在区域数据中充分体现。
今年4月,桃李面包还宣布拟向广西、海南和新疆三家子公司合计增资1.9亿元,其中广西和海南合计1.4亿元;与此同时,公司拟对武汉、山东两家子公司合计减资9500万元。资金安排一边向部分新区域倾斜,一边对部分成熟区域进行调整,说明公司仍在重新分配全国市场的资源。
近期围绕公司经营主体的变化,也曾引发市场讨论。桃李面包拟注销的青岛桃李面包有限公司、长春桃李食品有限公司,均是公司早期布局区域市场时设立的生产经营主体。
桃李面包7月8日发布声明称,原两家主体的产能、生产销售业务及相关人员已全部划转至对应的新主体,原主体已不再承担生产销售职能。此次注销属于产能迭代和组织架构调整,青岛、长春两地的生产和市场供应未受影响。
资本市场层面,桃李面包近期也出现了减持动作。6月披露的减持结果显示,实控人吴志刚减持3358.5万股,其中1588.86万股为向配偶及其弟弟的内部转让,并不涉及向市场减持;剔除这部分后,吴志刚及一致行动人实际向市场减持约1904.41万股。
8月25日,桃李面包开盘价为4.17元/股,总市值约66.71亿元。
推荐阅读
频发重大人事变动,新品遇冷,宗馥莉的夏天不好过
对于宗馥莉而言,人事、营销、渠道,几乎每一根缰绳都攥回了自己手里。但权力收得越紧,责任也就越无处推卸。
德芙文案翻车:涉事直播间销售额跌至1000元,账号由经销商代运营
蓝鲸记者注意到,发布争议视频的“德芙官方旗舰店”由第三方代运营,备案主体为上海宗正食品有限公司(下称“宗正食品”),而宗正食品为德芙的经销商。
特步2026上半年专业运动与海外收入双线“质量优先”
8月25日特步发布的业绩报告显示,收入稳定在人民币67.95亿元,其核心盈利能力指标毛利率逆势提升1.4个百分点至46.4%,同时经营现金流与净现金均实现双位数增长。在“专业影响大众”的战略深化下,以索康尼为代表的专业运动分部收入增长11.4%,海外业务更实现翻倍式增长,显示出多品牌协同与渠道效率优化正成为其穿越周期的关键支撑。

加加上半年净利增397%,营收却连降五年,“酱油第一股”旧伤未愈?
8月25日,"中国酱油第一股"加加食品发布的半年财报显示,上半年实现营业收入7.19亿元,同比降1.91%;但归属于上市公司股东的净利润达4154.16万元,同比暴涨397.40%。
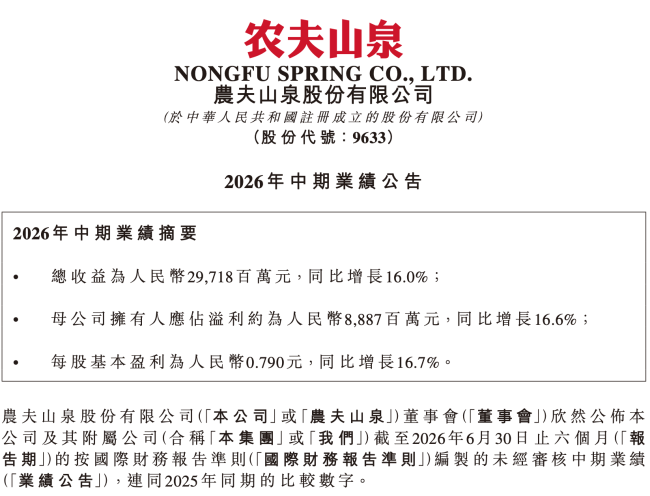
半年营收近300亿,“东方树叶”依旧是农夫山泉的最大亮点
比起“钟睒睒捐赠价值约9.27亿元股份(系钟睒睒实际控制的另一家上市企业万泰生物的股份,以当日收盘价计)”,农夫山泉股份有限公司(下称“农夫山泉”)同日(8月25日晚间)发布的中期业绩更引业内关注。
2026H1净利再降近三成,桃李面包至暗时刻仍未到来
8月24日晚,"面包第一股"桃李面包披露的2026年半年度报告显示,上半年实现营业收入25.6亿元,同比下降1.98%;归属于上市公司股东的净利润1.45亿元,同比下降28.75%;扣非净利润1.37亿元,同比下降29.46%。
儒意电影发布2026半年报,市占率增长2.1%,多元业态重塑影院价值
8月25日晚,儒意电影(002739)披露2026年半年报。上半年,儒意电影市占率同比增长2.1%,持续领跑行业,通过多元业态重塑影院价值,提升经营韧性。截至25日0时,今年暑期档儒意电影直营票房同比增长8.9%,观影人次同增7.1%,市场份额稳居行业首位。