当一家电力设备公司开始靠理财“躺赢”
曾靠电力建设红利躺赢的新联电子,如今新赛道没跟上,老赛道在失守,正处在一个十分尴尬的境地。
近日,新联电子(002546.SZ)交出2026年中期成绩单。报告期内,实现营业收入4.08亿元,同比增长8.25%;归母净利润4.53亿元,同比增长140.95%;扣非归母净利润7170万元,同比下滑10.91%。
这张看似可圈可点的成绩单背后,细看其实藏着一个令人警惕的真相:公司归母净利润暴增主要源于理财产品投资收益(约1.85亿元)和交易性金融资产公允价值变动收益(约2.52亿元),两者合计占净利润的84%以上。而这类收益属于一次性、不可持续的非经营性收入。
这意味着什么?公司似乎正在以高额理财收益去掩盖主业增长乏力。而理财市场则属于未知的盈利入口,若金融市场波动或理财规模缩减,未来净利润可能大幅回落。
为何会这样?
核心电力产品业务收入不升反降
要理解这份财报中背后的真实现状,得先看清新联电子的“来路”。
作为国内最早进入用电信息采集领域的企业之一,新联电子赶上了智能电网建设的黄金窗口。
彼时还是上世纪90年代,国内用电数据采集几乎全靠人工抄表,效率极低误差极大。
在南京起步的新联电子,从电表配件切入,一步步啃下了用电信息采集系统的软硬件全链条技术,成为这个赛道的佼佼者。
2011年登陆资本市场后,恰好踩中了国家电网“全采集、全覆盖”的建设红利期。
那是属于新联电子的黄金十年:千万级的终端订单源源不断,产品铺进全国二十多个省市的电网体系,市场占有率稳居行业第一梯队,稳稳站在了赛道的最前排。
那时候靠主业,新联电子赚得盆满钵满,上市后累计现金分红超过11亿元,是A股出了名的“分红大户”。
2023年之后,随着电网的大规模基建潮退去,用电信息采集市场彻底从增量建设转入存量迭代。
根据行业信息显示,国家电网的集中招标规模连年收缩,蛋糕变小了,抢蛋糕的人却变多了,为了夺得订单,行业打起了价格战直接把利润被压到了极致。
在这样的厮杀里,新联电子的主营业务也受到明显冲击。小编梳理近两年半财报信息,新联电子核心电力产品业务收入呈“先升后降、降幅收窄”走势,2024年受益于国网招标放量冲高至7.28亿元,2025年因招标节奏放缓及竞争加剧回落至6.56亿元,同比下滑9.79%,2026年上半年录得3.56亿元,同比下滑0.86%,尚未恢复正增长。
主业承压之下的“另类突围”
在核心电力产品营收增长乏力的背景下,手握充裕货币资金的新联电子另辟他径,寻找盈利点。
公司将巨额闲置资金投向银行理财、交易性金融资产等品类,通过稳健的金融投资获取收益,以此对冲主业增长放缓的业绩压力。
从财报数据来看,这一策略在短期维度确实收获了极其亮眼的账面效果。2026年上半年,公司投资收益同比大幅增长346.18%,非经常性损益合计贡献3.81亿元,直接将归母净利润推升至4.53亿元的高位,同比增幅达到140.95%,远超市场对于利润情况的预期。
但这份“漂亮”的成绩单背后,也同步埋下了诸多隐忧。为获取更高的投资收益,公司大幅增加了理财产品的配置规模,直接导致货币资金同比下降45.63%,大量流动性沉淀在金融资产中。
与之相伴的是,公司应收账款同比增长59.93%,信用减值损失激增1096%,存货同比增长79.50%,经营活动现金流净额由上年同期的正向净流入3283.43万元,骤降至-3530.91万元,同比下滑207.54%。
这些数据共同指向一个事实:主业层面的资金占用持续加剧,经营造血能力持续弱化,公司的盈利结构彻底“变味”。
如何布局第二增长曲线值得深思
作为电力设备板块头部企业,新联电子手握千万级的终端用户实时用电数据,这是构建虚拟电厂、负荷聚合调控等新型业态的核心底层资产。
与此同时,经过三十年在用电侧市场的深耕,公司拥有覆盖全国主要区域的电网服务网络和客户关系,渠道壁垒极高。并且,账上常年趴着数亿元的现金储备及交易性金融资产,拥有充足的财务容错空间。可以说,是这个赛道上最有条件完成第二曲线布局的企业之一。
当前,新型电力系统建设正全面提速,配网智能化改造、分布式光伏并网监控、工商业用户侧综合能源服务、虚拟电厂聚合调度等新兴赛道正处于爆发前夜的黄金窗口期,这些赛道市场空间巨大。
但令人遗憾的是,从这份中报的战略动向来看,数据服务业务营收占比仅为2.04%,转型进度远慢于市场预期。充沛的现金并没有投入新赛道、提前布局应对转型风险,而是依靠理财“躺赚”迎来短期业绩爆发。
对于新联电子而言,理财收益构筑的利润屏障,短期内可缓冲主业波动,却难以化解长期增长的结构性矛盾。
公司真正的考验在于,能否将充裕的现金储备转化为技术研发与市场拓展的持久动力,在新型电力系统建设的产业变局中重塑主业的竞争壁垒。
如何走出“理财依赖”的路径惯性,完成从资本增值向技术增值的战略切换,值得这家电力设备企业去深思。
推荐阅读
君乐宝集团就香港食安中心产品检测情况发布说明
2026年8月30日,君乐宝乳业集团股份有限公司就香港食物环境卫生署食物安全中心抽检一批次1升纸盒装UHT常温纯牛奶一事发布情况说明,公布全流程核查结果。
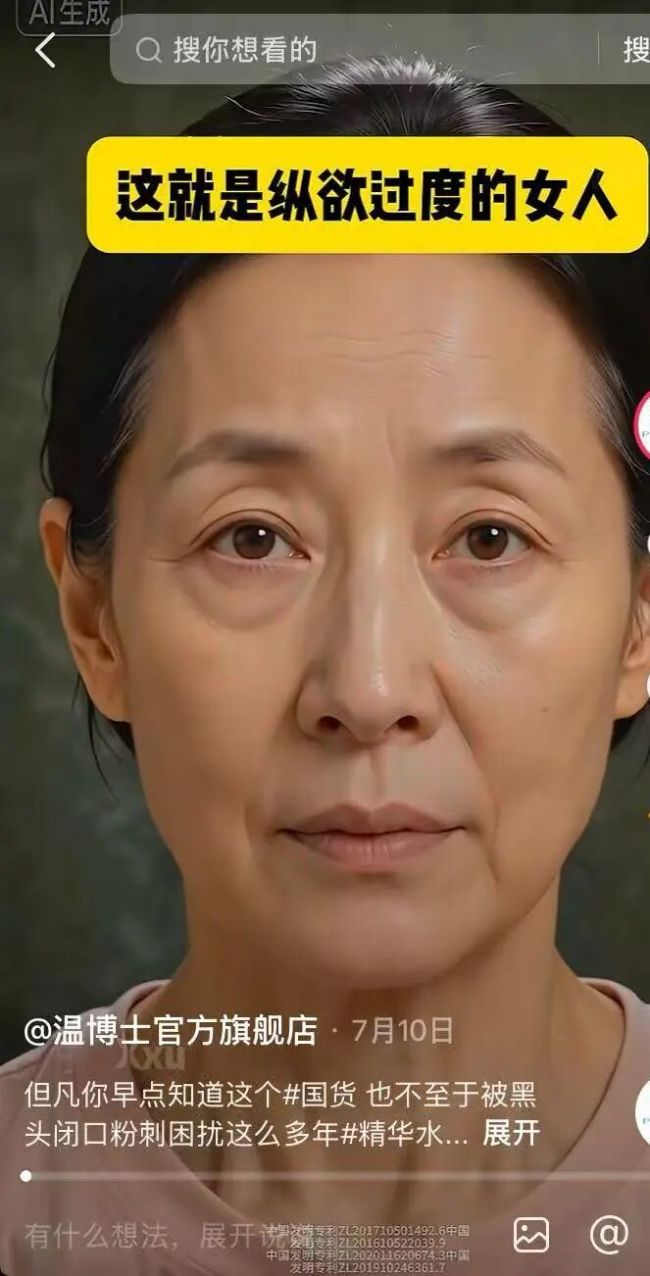
涉倾颜、自然堂、温博士等!美妆品牌大量炮制低俗AI广告,被批典型的夸大虚假宣传
近日,南方都市报、南都大数据研究院记者调查发现,倾颜、自然堂、温博士等多个美妆品牌在其短视频平台官方账号或官方授权账号中,高频发布低俗擦边、冒犯女性的广告——或是频繁使用矮化、污名化女性的文案,或是用AI生成大量男女健身房贴身互动、老年男性拉扯年轻女性泳衣系带等软色情画面,或是宣称“女性变美就是为取悦男性”的畸形价值观。
呷哺集团2026年H1亏损收窄超55%,呷哺牧场11店落地验证
呷哺集团正在告别过去粗放的规模扩张逻辑,步入以效率、品质和模型创新驱动的新增长周期。
茶百道上半年GMV达76.36亿元,现磨咖啡机覆盖超年初预期
据8月28日茶百道(02555.HK)财报业绩会披露,上半年GMV达76.36亿元。公司基于全国布局的门店网络,坚定推进茶咖业务协同发展,现磨咖啡已覆盖约30%的境内门店,超年初预期。
茶百道上半年营收、利润双增,持续推进茶咖业务协同发展
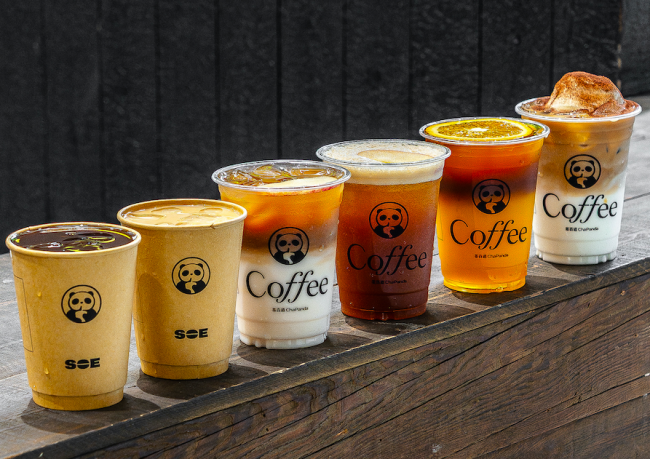
8月28日,茶百道(02555.HK)披露2026年上半年财报。数据显示,公司实现收入26.55亿元,同比增长6.2%;期内利润3.45亿元,同比增长3.5%。另据业绩会披露,茶百道上半年GMV高达76.36亿元。
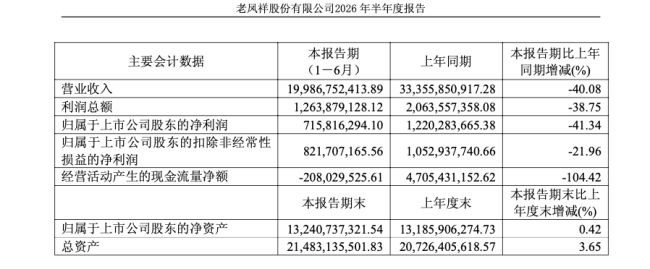
老凤祥营收下滑40%、半年关店超500家,卖黄金的辛苦钱更难挣了
178岁的老凤祥,交上了一份难言好看的期中考答卷。2026上半年,其营收、净利润双双下滑,降幅超四成。
张小泉股价一度触及涨停
8月28日早盘,张小泉股价在集合竞价阶段一度触及20%涨停,报35.45元/股,不过开盘后大幅下挫,截至发稿时,涨幅收窄至4.5%。
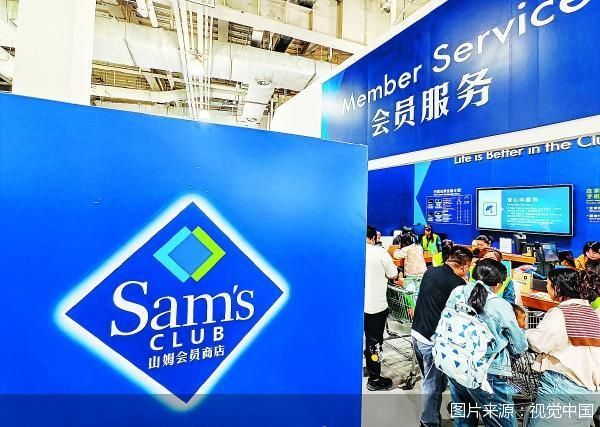
山姆一路向北
入华30年,山姆长期呈现“南重北轻”的格局,已开业的68家门店中,南方市场占57家,占比超过八成。如今,这一态势正在悄然变化。8月31日,北京房山店开业后,在京门店将提升至6家,年内北方新店将达4家,天津、郑州、西安等地项目亦在推进。与南方成熟市场不同,山姆在北方扩张中普遍采用“先仓后店”模式,提前以云仓和极速达试水消费需求,降低新市场开拓风险。
晶科能源上半年亏损逾30亿元
正值A股2026年半年报密集披露期,光伏组件龙头企业晶科能源交出上半年业绩答卷。身处光伏行业调整周期,晶科能源今年上半年经营业绩仍处于亏损状态,且同比小幅增亏。
潮宏基:2026上半年净利大增27.42%,时尚珠宝成业绩增长核心引擎
潮宏基紧扣市场发展趋势,坚定践行“以时尚设计诠释东方美学,创造更适合佩戴的当代东方珠宝”的品牌定位,依托差异化产品矩阵、全渠道精细化运营及国际化战略布局,实现经营业绩稳健增长。
山姆河北首店火爆开业,线下代购、带人进店、组团拼单等“灰色生意”再起
山姆此前采取限制会员单日下单次数、监控账号收货地址频繁更换等各项举措,来尽量减少代购行为,如今看来,依旧存在模糊地带。