“雪王”跌穿发行价,张氏兄弟1300亿身家蒸发
中报季之后,新茶饮赛道正迎来一场价值重估。
蜜雪集团(2097.HK)作为新茶饮赛道龙头,去年在港上市后总市值一度超过2300亿港元,但进入2026年,公司股价持续下行,年初至今跌幅达52.56%,成为年内新茶饮行业上市公司中跌幅最大的一家。进入9月,公司股价甚至跌破202.5港元/股的发行价,最新股价为194.40港元/股,总市值仅余738亿港元。
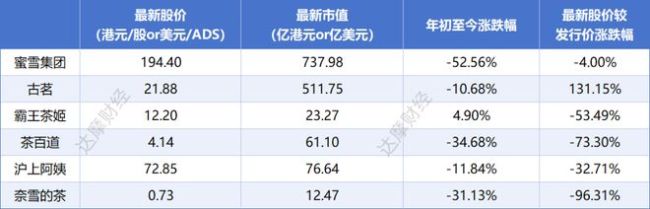
随着蜜雪集团破发,古茗(1364.HK)成了新茶饮赛道中,唯一一家股价高于发行价的公司。虽然公司股价年内跌逾10%,但仍高于发行价131.15%。目前,古茗的股价为21.88港元/股,总市值为512亿港元。
在去年蜜雪集团股价高点时,其总市值较古茗高逾1600亿港元,但如今,双方市值差距已缩至220亿港元左右。
沪上阿姨(2589.HK)、茶百道(2555.HK)、奈雪的茶(2150.HK)三家公司年内股价同样有所下行,其中沪上阿姨股价累计跌幅11.84%,最新市值约为77亿港元,茶百道、奈雪的茶两家公司年内股价跌幅均超过30%。
霸王茶姬是唯一一家年内股价上涨的新茶饮公司,今年以来股价累计上涨4.9%,最新市值约为23.3亿美元。不过,去年霸王茶姬股价跌幅居于行业首位,即使今年公司股价有所回调,却仍较发行价腰斩。
随着新茶饮赛道迎来价值重估,各家公司实控人的身价随之变动。
张红超、张红甫兄弟是蜜雪集团的实控人,合计持有公司81.99%的股份,以此计算,目前兄弟二人的持股市值约为605亿元。去年6月公司股价高点时,张红超、张红甫兄弟的持股市值一度超过1900亿元,一年多过去,二人的持股市值累计蒸发逾1300亿元。
古茗的控股股东为王云安、戚侠、阮修迪、潘萍萍4人,其通过家族信托合计持有公司73.02%的股份。以最新股价计算,4人合计持股市值约为380亿港元。其中,王云安个人的持股市值为206亿港元。
霸王茶姬创始人张俊杰的身价同样大幅缩水。去年上市首日,霸王茶姬股价最高触及41.8美元/ADS,彼时张俊杰持有公司约53.9%的股份,对应总市值约为41亿美元(约合人民币277亿元)。
随着公司股价下跌,张俊杰的身价随之缩水。目前张俊杰持有霸王茶姬约50.9%的股权,以最新股价计算,其持股市值约为11.9亿美元(约合人民币79.5亿元)。一年半时间过去,张俊杰的身价缩水近200亿元。
高增长神话不再
新茶饮赛道价值重估背后,行业头部公司的叙事方式正在转变。
曾经的蜜雪集团坐拥“平价”这一独特生态位,并凭借这一优势在下沉市场快速扩张。但进入2026年,公司的增长势头却开始降速。
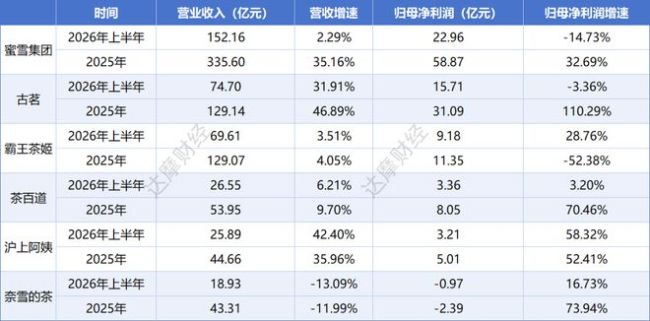
在过去几年中,蜜雪集团的业绩始终保持高增长态势。2023年至2025年间,公司营收增速一直在20%以上。但今年上半年,公司营收增速突然大降至2.26%。
蜜雪集团营收增速显著回落,是公司拓店节奏放缓、单店运营效能下滑叠加带来的结果。
截至今年6月末,蜜雪集团门店总数为6.40万家,上半年净拓店4166家,相较于上年同期的净增6534家减少逾三分之一。与此同时,蜜雪集团的店效也在下滑,今年上半年单店商品销售收入约为23万元,同比下滑17.2%。
经历多年的快速发展后,如今国内现制茶饮市场规模的增长已然开始放缓。据红餐产业研究院《区域茶饮研究报告2026》数据显示,2025年全国现制茶饮市场规模为1957亿元,增速为11.4%,而2026年增速预计将进一步回落至7.3%。
加之去年“外卖大战”带来的高基数影响,进入2026年,增长空间减缓成为新茶饮品牌共同面临的问题。作为行业龙头,蜜雪集团门店数量远超其余玩家,但这也意味着,随着公司进一步拓展门店数量,部分热门地区势必会出现同品牌竞争加剧的问题。
蜜雪集团也意识到了行业面临的问题。在中报业绩会上,公司CEO张渊直言,目前公司已经从“高速发展”进入“高质发展”阶段,集团重心从“增长与扩张”转换为“安全与品质”。他同时表示,主动放缓国内开店节奏并非阶段性调整,而是集团未来长期坚持的战略性发展方向。
相较于蜜雪集团,古茗的营收增速仍保持较高水平。今年上半年,古茗实现营收74.70亿元,同比增长31.91%。
与蜜雪集团类似,今年上半年古茗的开店速度同样有所下滑,今年6月末,公司门店总数为1.44万家,上半年净增797家,而上年同期净增1265家。但从店效上看,上半年古茗单店GMV为141.75万元,同比增长约3.43%。
在业绩会上,古茗方面提及开店速度下降时表示,主要是由于公司优先升级现有门店至第六代门店,并对新门店采取更严格的选址标准。此外,公司还收紧了对新加盟商的准入。门店GMV的增长,与古茗在门店中新增咖啡业务相关。据古茗方面透露,目前咖啡收入已经占到整体收入的20%以上。
在行业头部公司整体降速之际,沪上阿姨反而跑出了加速度。今年上半年,沪上阿姨净增加盟门店1697家,较上年同期的260家大幅增长。截至今年6月末,公司门店总数已达到1.32万家。
随着沪上阿姨门店数量加速增长,公司业绩也大幅提升。今年上半年,公司营收同比增长42.40%至25.89亿元,归母净利润同比增长58.32%至3.21亿元,增速均超过2025年全年水平。
效率差异开始显现
对于新茶饮行业头部企业而言,其生意本质已经不再是经营门店,而是运营供应链,行业头部品牌的比拼核心已经转移至供应链与标准化所带来的规模效应。
在新茶饮行业内,蜜雪集团的门店数远超其余品牌,其供应链能力也十分优异。以柠檬为例,蜜雪集团目前是国内最大的柠檬采购商,采购成本比行业平均低20%以上。
不过,随着蜜雪集团入局咖啡行业,公司曾经引以为傲的供应链效率受到了一定影响。与其他茶饮品牌不同,蜜雪集团采用独立运营“幸运咖”品牌的方式拓展咖啡业务。
由于独立品牌需要构筑独立的门店网络、加盟体系,铺设相应供应链也需要支出额外成本。与此同时,蜜雪集团还对供应链配送方式进行了升级,包括对原有仓库进行常温、冷冻、冷藏三温同园改造,配送端升级三温同车配送等,这些举措均提升了公司的供应链配送成本及整体运营成本。
受此影响,2026年上半年,蜜雪集团的毛利率为30.43%,较上年同期下滑约1.2个百分点。与此同时,公司销售费用达11.23亿元,同比增长22.9%、行政开支6.10亿元,同比增长39.4%。
毛利率下滑、期间费用大增,蜜雪集团的利润水平随之受到影响,公司上半年归母净利润同比下滑14.73%至22.96亿元,这也成为公司上市以来首次利润表现下滑。
相比之下,古茗开展咖啡业务的方式,是在原有的奶茶门店中,增加咖啡机等设备并增加咖啡业务,而非单独开辟业务线。这使得古茗在增加咖啡业务收入的同时,复用了原有的门店、人工与供应链,减少了运营成本增长的压力。
今年上半年,古茗归母净利润下滑了3.36%至15.71亿元,但经调整核心利润大增53.3%至17.30亿元。同期,公司销售费用同比增长20.8%至3.78亿元;行政开支同比增长12.4%至2.08亿元,增速均低于营收增速,这也成为公司利润表现大增的原因之一。
事实上,目前蜜雪集团已经看到了两种不同模式带来的差异。今年4月,公司曾官宣,将在全国门店陆续上线全自动现磨咖啡机。随着蜜雪焕新咖啡业务开展方式,未来其单店运营表现及整体运营效率情况仍值得关注。
但仅从今年以来的表现上看,古茗的业务开展模式,无疑更受市场欢迎。
推荐阅读

“90后”张渊掌印,蜜雪集团进阶
2025年,蜜雪集团交出了一份亮眼的业绩答卷,同时将90后张渊推上CEO之位,向外界释放明确信号:在内卷时代,把控成本和风险、强化资本运作,已经成为公司的新战略。

蜜雪冰城供应商,有了新麻烦
6月26日,北京商报记者获悉,田野股份近日发布公告称,公司董事兼总经理单丹因涉嫌短线交易,被中国证券监督管理委员会立案调查。


蜜雪把现磨咖啡卖到5元,雪王入局这个价谁接得住?
经过了多年的九块九竞争之后,这次蜜雪冰城再次把价格下移,蜜雪这次把现磨咖啡卖到了5元,蜜雪入局价格大战又要开打了?
蜜雪冰城试水现磨咖啡,雪王布局现磨咖啡意欲何为?
最近蜜雪冰城要试水现磨咖啡的消息传来引发了大家的热议,雪王不是已经有了幸运咖了吗?如今自身大力布局现磨咖啡是想干什么?
蜜雪股价持续创新高,奈雪却不断走低,差距为啥这么大?
最近中国的茶饮市场可为啥冰火两重天,这边厢蜜雪冰城股价一路高歌猛进持续创新高,那边厢茶饮第一股奈雪的茶却日子相当不好过。
一年净赚30亿,蜜雪冰城有什么秘密?
港股的奶茶味越来越浓了。奈雪的茶、茶百道和古茗之后,港股即将迎来新茶饮第四股。几天前,“雪王”蜜雪冰城已通过港交所上市聆讯,挂牌在即。



蜜雪集团想“晴天修屋顶”,上半年净利下滑14.7%
8月27日,蜜雪集团(02097.HK)发布的2026年中期业绩报告显示。这份上市后的第二份中报交出了一份喜忧参半的成绩单:上半年实现收入152.16亿元,同比增长2.3%;但期内利润仅为23.19亿元,同比下滑14.7%。这也是蜜雪冰城上市以来、公开财报周期内首次出现半年利润同比下滑,终结了此前多年持续高速增长的业绩态势。