金徽酒半年报的“双面叙事”
近日,金徽酒披露2026年半年度报告。在白酒行业整体仍处深度调整期的背景下,这份财报呈现出鲜明的“双面性”:一方面,营收在行业下滑中实现逆势增长,二季度增速显著加快,省外拓展与线上渠道表现亮眼;另一方面,归母净利同比下滑近三成,二季度单季更是暴跌超八成,“增收不增利”成为市场关注的焦点。
收入端结构性亮点
上半年,白酒行业整体仍处探底调整期。全国规模以上企业白酒产量167.90万千升,同比下降4.70%;酒、饮料和精制茶制造业营收、利润总额同比分别下降7.00%和17.70%。贵州茅台中期归母净利润出现近十年来首次负增长,在这样的大环境下,金徽酒实现营业收入18.16亿元,同比增长3.19%,实属不易。
更值得关注的是季度节奏的转换,一季度公司营收同比下滑约1.5%,而二季度实现营收7.24亿元,同比增长11.12%,环比一季度增速显著提升。这一“V型”反转表明,公司以“控发货、稳价格、促动销”为核心的经营策略正在发挥作用——摒弃粗放压货、聚焦终端真实动销的策略选择,在二季度开始释放成效。
收入端结构性优化同样可圈可点。产品层面,百元以上产品合计占酒类营收达75.79%,300元以上高端产品实现营收4.14亿元,同比增长8.89%,金徽18、金徽28等核心年份系列市场认可度持续提升,二季度高端产品增速进一步加快至约40%,占比提升至27.55%。
市场层面,省外市场实现营收4.60亿元,同比增长20.31%,占酒类营收比例提升至26.07%,“甘青新一体化、陕宁蒙一体化”区域布局持续深化;互联网销售渠道实现营收0.97亿元,同比增长69.94%,二季度增速进一步加快至154.92%;期末合同负债达7.37亿元,同比增长23.24%,在行业合同负债普遍承压的背景下实现逆势增长。
利润端“三重挤压”
与营收端的亮色形成对照的是利润端显著承压。上半年公司实现归母净利润2.14亿元,同比下降28.24%;扣非净利润2.19亿元,同比下降24.28%。二季度压力更为突出,单季归母净利润仅950.32万元,同比暴跌85.26%。即便剔除股份支付影响后,上半年净利润2.16亿元,同比下滑25.71%。
利润下滑主要源于三重因素的叠加:
其一,促销用酒增加推高营业成本。上半年营业成本同比增长12.43%至6.80亿元,增速远超营收3.19%的增幅。公司坚持“控发货、稳价格、促动销”,加大终端市场培育与促销用酒投放以激活真实动销。这一策略虽有助于渠道健康度的维护,但直接推高了当期成本,导致毛利率由上年同期的65.65%降至62.57%,下降约3.08个百分点。
其二,补缴税款形成一次性冲击。此前公司公告,公司及子公司需补缴各项税费6985.09万元及滞纳金1396.72万元,合计8381.81万元。该事项预计减少2026年度净利润约7500万元。若剔除这一因素后,二季度还原后净利润约8450万元,同比增长约32%。换言之,二季度表观利润的大幅下滑,很大程度上是一次性非经常性因素所致。
其三,员工持股计划新增股份支付费用。公司第二期员工持股计划的实施,总摊销期为2026-2028年,2026年全年预计摊销约3300万元,上半年确认其中部分带来额外的股份支付成本。
费用管控方面,公司积极采取措施。上半年销售费用率同比下降0.37个百分点至18.59%,管理费用率下降1.32个百分点至7.93%;期间费用率整体下降2.58个百分点至26.85%。精益化管理和数字化转型持续提升组织效能。然而,成本端与税负端的压力远大于费用端的节约,使利润改善的努力未能充分体现在报表上。
中端承压与省内失速
数据背后,一些结构性隐忧值得关注。
中端产品成为承压主力,公司100-300元价格带产品实现营收9.23亿元,同比下降4.77%。这一价格带贡献了近半营收,其下滑意味着公司的主力产品线正面临较大的市场竞争压力。在消费价格带整体下移的行业背景下,中端产品的失速可能反映出区域酒企在存量博弈中受到的挤压最为明显。
省内市场出现负增长,公司甘肃省内实现营收13.05亿元,同比下降2.18%。虽然省外市场增长弥补了这一缺口,但省内作为公司的核心根据地,其下滑趋势值得警惕。如何在巩固大本营与拓展省外市场之间取得平衡,是公司面临的长期课题。
经营现金流与货币资金同步下滑。上半年,公司经营活动产生的现金流量净额2.12亿元,同比下降34.01%;期末货币资金较期初9.9亿元下降25.9%。公司现金流的收缩反映出经营压力的传导。
短期扰动不改长期逻辑
尽管利润端承压明显,多家券商仍对金徽酒给予了积极评级,华鑫证券认为公司产品结构持续优化、省外开拓效果见效。二季度公司收入超预期,补缴税款属于一次性扰动,公司的基本面趋势并未逆转。
金徽酒的这份半年报,本质上是一个关于“战略取舍”的叙事。在行业整体下行、多数酒企被迫收缩的背景下,公司选择了逆势投入——加大市场培育、推进省外扩张、发力线上渠道、坚持终端动销而非压货冲量。这些投入在短期内侵蚀了利润,但也为渠道健康度的维护、市场版图的扩张和品牌势能的积累奠定了基础。
综合来看,费用管控的持续改善、合同负债的逆势增长、高端产品与省外市场的结构性突破,都为公司后续的盈利修复提供了支撑。然而,中端产品承压、省内市场失速、现金流收缩等隐忧也不容忽视。
在白酒行业从“增量竞争”转向“存量博弈”的漫长周期中,金徽酒的2026年这份半年报既展示了区域龙头的经营韧性,也揭示了转型之路的复杂与艰难。
推荐阅读



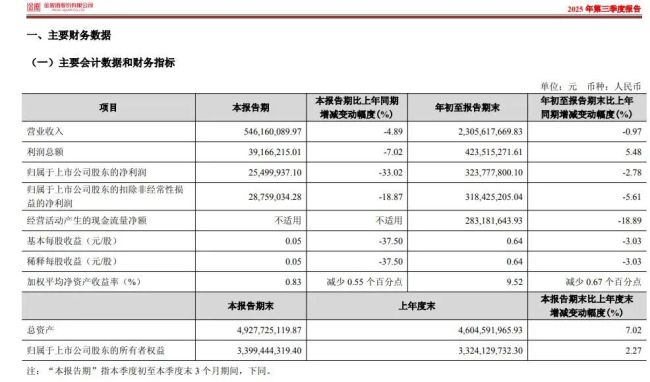
金徽酒连续7年无法实现业绩目标,存货17.87亿创历史新高
在投资者看来,多次与实控人近亲属控制的企业发生交易,很难简单认定为偶然,企业的解释难以完全消除投资者对利益输送的担忧。

金徽酒遭中央安全生产考核巡查组点名隐患,补税拖累上半年净利下滑28.24%
补税是白酒消费税穿透式监管下的行业共性合规成本,金徽酒主动结清有助于卸下历史包袱。
口子窖陷渠道重构阵痛,徽酒老三腹背受敌
2025年,口子窖经销商数量大增184家(主要在省外),但批发代理收入却暴跌36.4%,单商贡献腰斩,陷入典型的“增商不增收”困境。