冰火两重天:古茗狂奔增长,奈雪的茶裹足泥潭
文丨李振兴
8月26日,两家港股茶饮企业古茗、奈雪的茶同日先后交出的中期成绩单呈现出戏剧性的分化。前者营收猛增32%利润丰厚,后者营收下滑13%亏损持续。同样的消费环境,同样的行业竞争,造就了天差地别的两家企业。
整体业绩天差地别
从最直观的数据看,古茗2026年上半年收入达74.7亿元,同比增长31.9%;期内利润15.68亿元,虽因2025年同期存在优先股公允价值变动收益5.57亿元的高基数而名义下滑3.6%,但经调整核心利润大涨53.3%至17.3亿元,经调整核心利润率高达23.2%。
反观奈雪的茶,收入从2025年同期的21.78亿元下滑13.1%至18.92亿元,期内净亏损虽有收窄,但仍亏掉9758万元,经调整净亏损为9671万元。经营活动现金流净额从1.38亿元腰斩至6070万元,下降56.1%。
对比两者,双方的体量差距已从"同一量级"演变为"古茗收入是奈雪的4倍"。要知道,2021年奈雪上市时收入43亿元,彼时古茗尚未上市,如今局面已然逆转。
最根本的分野在于商业模式。
古茗走的是纯加盟路线,截至2026年6月30日门店总数达14351家,较2025年同期的11179家增长28.4%。期内新开1318家,关闭521家,净增797家。
这些门店97.3%的收入贡献来自向加盟商销售货品及设备以及提供服务。古茗的GMV总额达197.47亿元,同比增长40.1%,单店日均GMV稳定在7800元,与上年同期的7600元基本持平。
古茗的财务逻辑清晰:门店扩张直接拉动收入增长,而成本的增长慢于收入。销售成本增长28.4%,低于收入增速31.9%,毛利率从31.5%提升至33.4%。销售及分销开支增长20.8%,行政开支增长12.4%,均慢于收入增长,这体现出加盟模式下显著的经营杠杆效应。经调整核心利润增速53.3%远超收入增速,便是最好的证明。
奈雪的茶则深陷直营模式的刚性成本困境。其直营门店1315家,加盟仅370家,收入仍以直营为主。直营门店收入从19.12亿元降至16.39亿元,降幅14.3%。平均单店日销售额从7600元降至7000元,订单量从296.3单降至286.7单,客单价从25.7元降至24.3元。
"量价齐跌"在每一个关键指标上都清晰可见。
精细化经营与被动收缩
更值得关注的是奈雪外卖占比持续攀升。直营门店收入中,外卖订单占比从48.1%升至55.9%,其中53.3%来自第三方外卖平台。
这直接推高了配送服务费占收入比重从9.2%升至10.4%,而这一费用在古茗的加盟模式下几乎不构成压力。奈雪的配送服务费高达1.97亿元,几乎吃掉了全部毛利改善的空间。
在成本端,古茗的精益运营与奈雪的茶的被动收缩形成对比。
古茗的供应链效率是其核心护城河。截至2026年6月30日,古茗经营24个仓库,总建筑面积约27.7万平方米,冷库库容超8.2万立方米,约73%的门店位于仓库150公里范围内,向约99%的门店提供两日一配的冷链配送。到店配送成本不足GMV总额的1%。这种极致高效的供应链,使其能以有竞争力的价格向加盟商供货,同时维持自身高毛利。
在研发投入上,古茗期内推出51款新品,其中12款为咖啡饮品,约13500家门店已配备咖啡机,小程序注册会员达2.36亿,季度活跃会员约5,900万。古茗的研发开支仅1.24亿元,占收入1.7%,却支撑起庞大的产品创新体系,单位研发投入的产出效率极高。
奈雪的茶在成本端确实做了减法:员工成本从6.49亿元降至5.42亿元,占收入比重从29.8%降至28.6%;使用权资产折旧从1.46亿元降至1.17亿元,占收入比重从6.7%降至6.2%;其他资产折旧从1.45亿元降至1.12亿元,占收入比重从6.7%降至5.9%。
奈雪的茶在门店优化、小店型策略和人员精简。但奈雪的茶做减法更多是"被动收缩",关闭表现不佳的门店、缩减单店面积。
与此同时,奈雪的茶广告及推广开支却从0.94亿元增至1亿元,占收入比重从4.3%升至5.3%,说明奈雪在品牌营销上还是不得不加大投入以维系客流,但收效甚微。注册会员虽达1.26亿,月活仅302万,活跃会员占比不足2.4%,而古茗的2.36亿会员对应季度活跃5900万,活跃率高达25%,两者会员运营效率差距悬殊。
高线城市鏖战与下沉市场深耕
奈雪的茶坚持"在一线、新一线和重点二线城市提高市场渗透率",直营门店中一线及新一线城市占比高达69.7%为916家。这一策略使其在高线城市与喜茶、霸王茶姬等高端品牌正面交锋,价格战、租金战、人才战层层叠加。高线城市高昂的租金和人力成本,叠加消费降级趋势下客单价持续下滑,成为奈雪难以摆脱的枷锁。
古茗则深耕二线及以下城市。截至2026年6月30日,82%的门店位于二线及以下城市,45%的门店位于乡、镇区域。这种"农村包围城市"的布局不仅避开了高线城市的激烈竞争,更契合了下沉市场消费升级的浪潮。更重要的是,古茗依托密集的门店网络和高效的冷链物流,在低线城市构筑了深厚的供应链壁垒------后来者想在同样区域复制一套覆盖数千家门店的冷链体系,时间和资金成本极为高昂。
对比之下,奈雪的茶直营模式的高成本结构在行业下行周期中暴露无遗。加盟模式将租金、人工等刚性成本转移给加盟商,总部仅需承担供应链和品牌管理费用,天然具备抗周期性。奈雪直到2023年才姗姗来迟开放加盟,370家的规模与古茗超14,000家的网络完全不在同一量级,错失了加盟扩张的最佳窗口期。
在产品端,奈雪的烘焙产品收入从1.97亿元暴跌32.4%至1.33亿元,瓶装饮料从1.07亿元下滑31.5%至0.73亿元,这两项曾被寄予厚望的多元化尝试均告失利。而核心现制茶饮也从16.39亿元降至14.56亿元,降幅11.2%。
"茶饮+烘焙+瓶装"的多元化故事并未兑现增长预期,反而分散了资源。
2026年下半年的茶饮赛道,分化只会更加剧烈。古茗的可转债发行(19.6亿港元,转股价23.54港元,较公告日溢价15.5%)显示出资本市场对其增长前景的信心;奈雪的股价则早已跌破发行价,市值大幅缩水。当资本退潮,谁在裸泳,答案已写在两份财报的字里行间。
年初开局,奈雪的茶股价约在1.2港元/股的水平。1月20日,该股还曾出现一波快速拉升,盘中大涨5.26%报1.2港元。此后股价一路下行。截至6月30日收盘,奈雪的茶股价仅剩0.65港元,较年初的1.2港元下跌约45.8%。
推荐阅读
海天味业2026年H1核心品类存量博弈,第二曲线尚不可扛旗
8月26日,调味品行业龙头海天味业发布的2026年半年度报告显示,上半年海天味业实现营业收入161.46亿元,同比增长6.01%;归属于上市公司股东的净利润为41.9亿元,同比增长7.13%。
44亿砸向新能源 东方电气的"转型账"算得过来吗?
东方电气合计44亿元加码风电与氢能,虽转型决心强烈,但风电低毛利、氢能遇冷、现金流承压,第二曲线落地尚存较大不确定性。
初代网红茶饮快乐柠檬北京仅剩一店!有老粉曾失望称“踩雷”!重心放到海外了?
近日,北京商报记者注意到,初代网红茶饮代表快乐柠檬在北京市场已仅剩石景山一家门店,全国多地门店规模同步缩水。
北京“上班族”流行去电影院午睡?VIP厅沙发平躺两小时还配毛毯,月卡不到70元…这生意能赚钱么?
“写字楼办卡用户续卡率较高,并且部分用户存在错峰到店的特点,并非每日到场。”
中国飞鹤 2026 上半年营收 93.6 亿元,乳蛋白自产开启第二增长曲线
8月26日,中国飞鹤(06186.HK)发布2026年半年度业绩报告。报告期内,公司实现营收93.6亿元,同比增长2.3%;净利润9.01亿元,盈利质量持续改善,在行业周期波动中展现稳健经营韧性。
飞鹤2026半年报营收93.6亿元,乳蛋白原料自产重塑长期发展韧性
8月26日,中国飞鹤发布2026年上半年业绩报告。报告期内,公司实现营收93.6亿元,同比增长2.3%;净利润9.01亿元,盈利质量持续改善。现金流、经营质量持续保持良性态势,稳定兑现企业长期经营价值与股东回报。
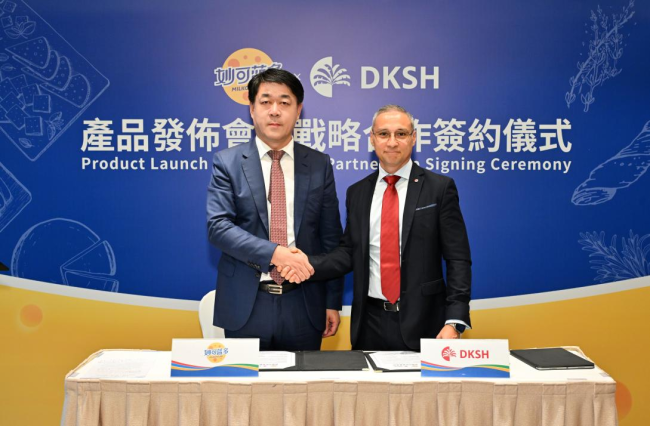
“中国的妙可蓝多,世界的中国奶酪”,妙可蓝多在香港召开战略合作发布会
8月26日,妙可蓝多在香港召开发布会,与全球领先的商业运营和拓展公司DKSH(大昌华嘉)达成战略合作,共同推动妙可蓝多系列奶酪产品进入香港市场。妙可蓝多总裁蒯玉龙、大昌华嘉大中华区副总裁Hugo Reyes率双方高管团队出席活动。
澳优发布2026半年度业绩公告:全家营养战略迈向纵深,营养品业务同比增长52.7%
8月26日,澳优(1717.HK)正式发布2026半年度业绩公告。2026年1-6月,澳优实现营收为人民币31.63亿元。
新乳业2026上半年营收增长5.20%,归母净利润增长17.24%
8月26日晚,新乳业发布2026年上半年业绩报告。报告期内,新乳业实现营业收入58.13亿元,同比增长5.20%;归母净利润4.65亿元,同比增长17.24%;归母扣非净利润4.76亿,同比增长15.81%;销售净利润率8.19%,同比增加0.79个百分点。在兼顾发展需求与股东回报的基础上,新乳业实施2025年半年度及年度利润分配方案,合计派发现金红利超3.87亿元(含税),分红总额较上一年度增幅超57%,以切实行动传递发展信心,彰显了“以投资者为本”的理念与共享价值的长期承诺。
牛津大学全球CEO班遭遇杀猪盘?牛津大学、全球CEO学员予以否认
近期,一则关于“牛津大学全球CEO班”的争议引发广泛关注。在百度、抖音上搜索数百条耸人听闻的标题和内容,甚至被称为针对中国富豪的“杀猪盘”。针对这一风波,牛津大学及牛津大学全球CEO班学员分别发布了声明。

传统主业承压、跨界前景不明,安德利“二代”接班难理“旧账”?
作为国内首家果汁饮料行业“A+H”双上市企业,安德利于8月24日发布的2026年半年度报告显示,营收和净利润双双下降。
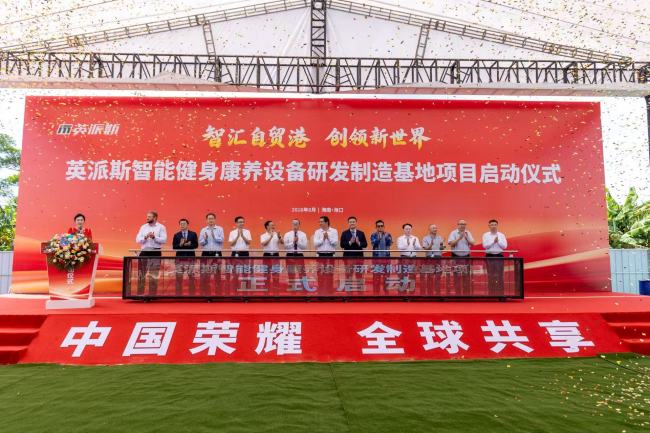
英派斯6.59亿落子海南自贸港,从“产品出海”迈向“生态出海”
8月24日,海口国家高新技术产业开发区美安科技新城,英派斯智能健身康养设备研发制造基地项目正式启动。