油电分化加剧、出口持续托底,8月乘用车零售环比修复
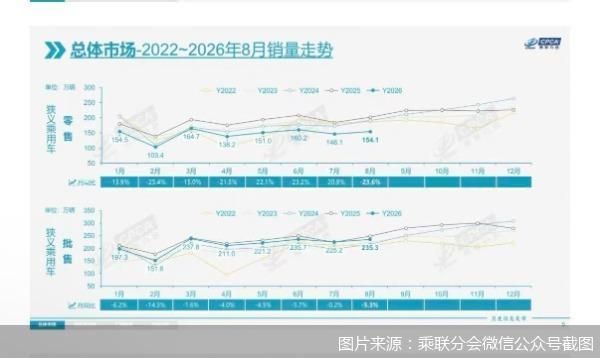
8月作为车市的传统淡季,行业结构性分化正持续加剧。9月8日,中国汽车流通协会乘用车市场信息联席分会(以下简称“乘联分会”)发布的数据显示,2026年8月全国乘用车市场零售154.1万辆,同比下降23.6%,环比增长5.5%;今年以来累计零售1171.6万辆,同比下降20.8%。
乘联分会指出,8月国内乘用车市场呈现“总量弱修复、环比走强、结构极致分化”的运行态势,淡季尾部阶段正在“筑底蓄力”,行业结构性调整进一步深化。
具体来看,市场总量环比修复但同比仍承压,结构性分化极致放大,“燃油深度降温、新能源强势领跑”成为市场主线。8月燃油车全线收缩,零售同比下降超40%,近乎腰斩式下滑,其中纯燃油车同比下降45%,普通混合动力车同比增长10%。与此同时,新能源渗透率持续突破新高,8月新能源零售100.5万辆,同比下降10.1%,环比增长5.7%,渗透率达65.2%,再创历史新高。
值得注意的是,世界新能源车渗透率总体呈现快速提升趋势。2022年已经达到13.1%水平,2023年达到15.9%,2024年达到19.5%,2025年达到23.6%,2026年世界新能源车渗透率达到24.1%。其中,德国达到32.6%,挪威达到81%,英国达到35%,而美国仅有7%,日本仅有4%,由此可见世界新能源车发展极不均衡。
此外,出口正在持续发挥托底作用,有效稳住车企批发与产能。8月乘用车出口(含整车与CKD)88.8万辆,同比增长77.8%,环比下降4.2%,占乘用车厂商销量38%。8月新能源车占出口总量的58.4%,较同期大幅增加18个百分点,8月自主品牌出口78万辆,同比增长82%;合资与豪华品牌出口10.8万辆,同比增长53%。
受出口增速影响,8月厂商批发销量235.3万辆,同比仅下降5.3%,环比增长4.5%,批发同比增速较零售高出18.3个百分点。
从乘用车消费特征来看,当前市场呈现三大核心特征:高油价继续抑制燃油车的需求,“油电替代”加速,新能源渗透率在65%以上高位运行,消费者购车决策中用车成本的权重持续上升;换购需求挤压首购需求,“消费升级与消费降级退出并存”,B级及以上高端车型需求旺盛,但A级和A00级经济型电动车受多重因素影响持续萎缩;以智驾驱动的新消费需求正在形成,消费者对AI智驾功能的关注度快速提升,技术体验正成为继续航和补能之后的第三大购车决策因素。
对于今年9月车市的展望,乘联分会指出,9月市场进入传统“金九银十”消费旺季,终端客流有望持续回暖。随着电动车大型化趋势愈加突出,家庭出行选择自驾大型电动车的性价比较高,10月的国庆出游有望进一步拉动大型电动车销量。此外,在我国反内卷工作持续深入之下,9月车市有望延续环比修复态势,在高基数效应消退后,同比降幅将明显收窄。
北方工业大学汽车产业创新研究中心主任纪雪洪指出,当前车企利润率普遍承压,2026年1—7月行业利润率仅有3.6%。在此背景下,能够实现健康盈利,并在智能化上形成差异化竞争力的企业,有望维持增长动能。同时,中国品牌在海外市场,尤其是新能源赛道已具备显著优势,后续仍需进一步加快在国际市场的布局和扩张。
推荐阅读
康欣新材、兴业科技同日被立案:两份信披罚单同步落地,财报疑点待解
回溯企业发展背景以及历年交易所监管记录,两家公司均存在长期财务疑点,曾多次被下发问询函。目前两家公司仍未披露具体违规细节,监管问询与调查取证工作仍在推进。
走出周期低谷但短板还在 派能科技彻底翻身?任重道远
2026年上半年,经历去年储能行业价格战、渠道去库存的深度调整后,户储龙头派能科技(688063.SH)迎来周期反转,业绩实现修复。
运动相机租赁悄然走红 谁被租出了原形
芯片成本上涨和新业务阶段性投入是影石在财报中说出的利润下滑原因,还有没说出的,在与大疆的“贴身肉搏”中,影石正在逐渐丧失定价权。
李仙德的储能豪赌 轻资产模式能复制光伏的成功吗?
光伏亏掉30亿的那个夏天,李仙德把储能事业部的注册资本从5000万一口气加到5.5亿,增幅1000%。
鸣鸣很忙好想来“称重回应”引争议:赔偿按“称错商品差价”计算,“十倍”基数成焦点
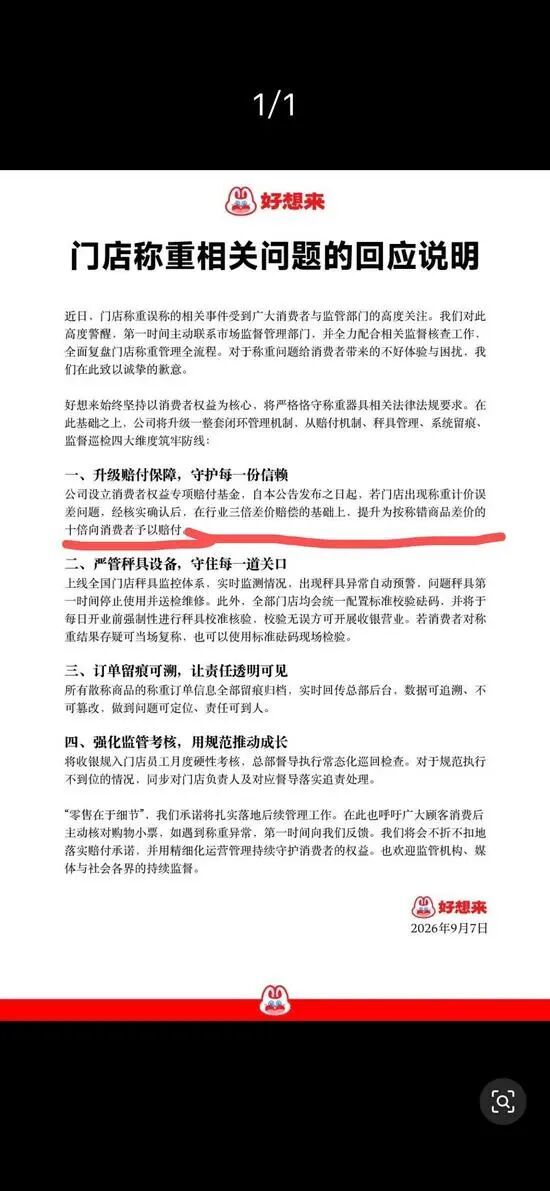
9月7日,鸣鸣很忙集团和好想来集团就近期门店称重问题发布《关于门店称重问题的回应》,向消费者致歉,宣布成立专项基金先行赔付,并同步调整赔付标准,自9月7日起,旗下门店如出现称重问题,按“称错商品差价的十倍”进行赔偿。
豪掷26亿押注欣旺达动力,理想汽车迈出去宁王化“最狠”一步
动力电池赛道再度上演重磅资本运作,理想汽车欲斥资26.5亿元加码欣旺达动力。而这笔交易除了暗藏欣旺达动力冲刺IPO的野心之外,更重要的是能够反映出理想汽车摆脱宁德时代“依赖症”的决心。
港股概念追踪|猪周期大拐点临近 机构布局养殖板块(附概念股)
机构调研显示,本轮生猪养殖周期存在三大超预期要素,分别是非上市主体产能去化超预期、中小养殖主体现金流紧张超预期、未来猪价上行高度有望超预期。

Lululemon(LULU.US)绩后暴跌18%、年内已腰斩 分析师判断:抄底时机未到
高端瑜伽运动服饰龙头Lululemon(LULU.US)在交出又一季惨淡财报后,股价应声暴跌18%,跌至约100美元。

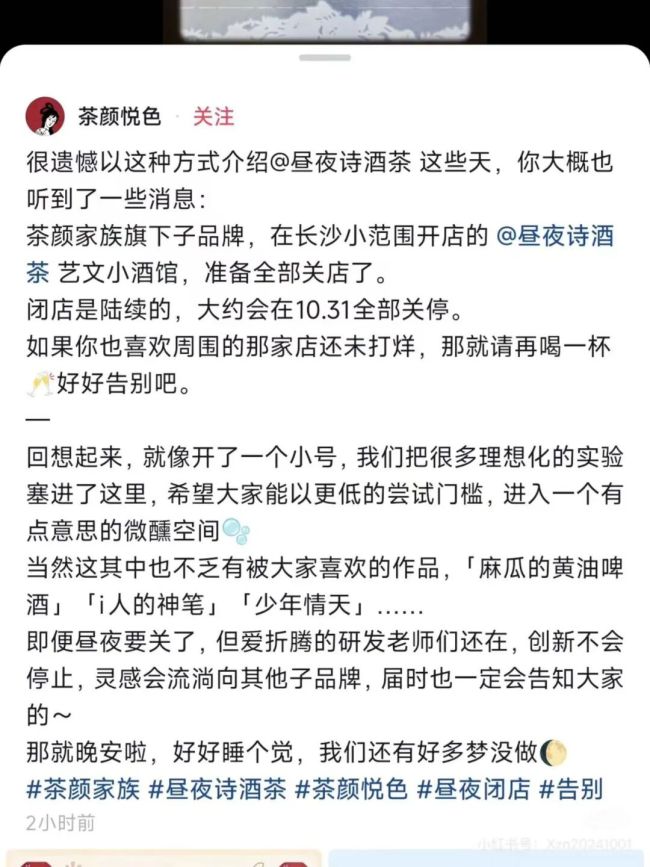
“商业模型没有被验证”,茶颜悦色将关闭子品牌“昼夜诗酒茶”所有门店
9月7日晚间,茶颜悦色发布公告,子品牌“昼夜诗酒茶·艺文小酒馆”准备全部关店,预计在2026年10月31日前陆续完成。

电动自行车存量时代格局重构,雅迪爱玛业绩大跌,九号小牛增收不增利
2026年上半年,新版电动自行车新国标全面落地后的首个完整经营周期,国内电动两轮车行业整体进入深度调整阶段。