奈雪的茶"伪复苏":减亏靠“砍”不靠“卖”,营收、单店日销都在跌
蓝鲸新闻8月28日讯(记者郝妍)作为初代网红奶茶,奈雪的茶还未走出困境。
近日,奈雪的茶发布2026年上半年业绩报告,上半年经调整净亏损9670万元,同比收窄18%。但减亏并不意味着“复苏”,报告期内营收、单店销售额等多项关键指标持续走低,奈雪的"复苏",似乎仍停留在纸面上。
减亏靠砍不靠卖
在经历过持续亏损后,奈雪的茶财报中最亮眼的莫过于减亏。根据财报,2026年上半年,奈雪经调整净亏损9670万元,同比收窄18%。但值得注意的是,这种“减亏”并不意味着经营状况的改善,在经历2025年首次出现营收下滑后,2026年的营收并无改善,上半年收入18.93亿元,同比下降13.1%。收入下滑,亏损减少,这显然是奈雪的茶在"以收缩换减亏"。
首先是“人的收缩”。财报数据显示,上半年,公司员工成本从去年同期的6.49亿元降至5.42亿元,降幅16.5%,对此财报解释称,集团持续优化门店人员结构。
其次是“门店的变化”。财报显示,到今年6月末奈雪的茶门店数为1685家,而截至2025年底,奈雪茶饮店总数为1646家,整体呈现微增状态,但是门店的结构却发生了不少的变化。财报显示,一线城市直营门店仍在收缩,增量主要来自二线及以下城市与加盟业务,这意味着一直在消费者心目中定位为中高档新茶饮店的奈雪的茶,扩张逻辑已明显转向下沉市场与轻资产模式,但下沉市场也远非蓝海,从星巴克到霸王茶姬,中高端茶饮早已争夺“下沉市场”,而蜜雪冰城等品牌也靠规模在下沉市场站稳脚跟,留给奈雪的茶无论时间和空间都非常有限。
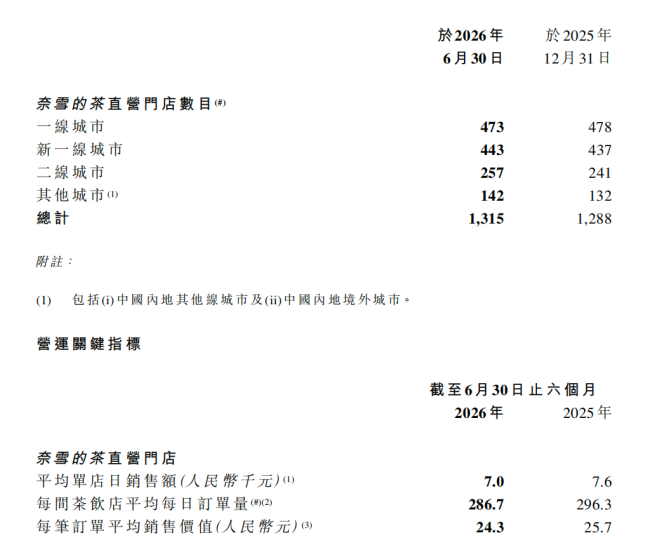
但是这种看似在优化经营的方法似乎并没有改善单店的经营状态。今年上半年,奈雪直营门店平均单店日销售额为7000元,同比下降7.9%;每店日均订单量286.7单,下降3.2%;客单价24.3元,下降5.4%,三个核心指标都在跌。此外,财报显示奈雪的茶直营门店中外卖订单比例也不断上升,升至55%,相应地配送服务费占比也升至10.4%,本就艰难的门店利润在外卖订单中被进一步挤压。
烘焙不香了,奈雪去哪里找增长?
各种指标的下滑背后,是奈雪的茶战略选择的结果。
窄门餐眼数据显示,目前市面上奶茶饮品赛道共有5910个品牌,超过37万家门店,但生存战也非常残酷,过去一年少了近5万家奶茶店。这意味着在红海竞争中想要脱颖而出,要么有规模,要么在细分赛道难以取代。
从规模看,在同行动辄5000家、甚至破万的门店体量面前,奈雪截至今年6月底的1685家门店,已经难言头部。而在特色上,经过多年的摇摆游移,奈雪似乎也在一点点丢掉自己的辨识度。
现制烘焙一度是奈雪的茶在消费者心目中的重要标签,也是"一杯好茶一口软欧包"模式的另一半。但近些年,这一配置越来越少,"现制"也悄悄转向了"预制"。2025年股东会上,有股东当面质疑:"不是说原材料降价不降质吗?奈雪的面包怎么从现做变成预制了?"对此,高管表示,“预制面包”是为了保证口感,如果按原来的把现烤面包放在展柜中,冷了之后再加热,味道还不如冷链配送来的。
无论这番解释能否说服消费者,事实是:奈雪的烘焙产品营收正在大幅下滑,今年上半年同比减少32.4%;瓶装饮料收入同样下降31.6%,多元业务持续收缩。在各路奶茶、咖啡品牌争相跨界推新品、延伸消费场景、拉高单店营收的当下,奈雪却走向了相反的方向。
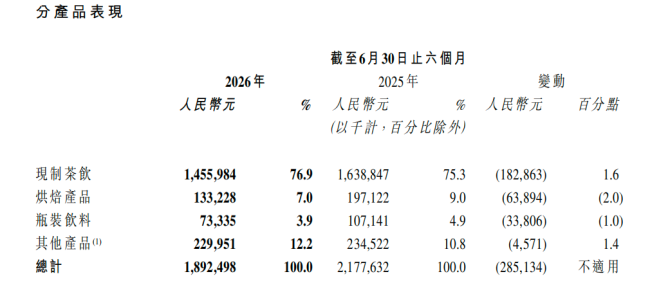
收缩本身不难理解。连续亏损之下,砍掉不赚钱的烘焙和瓶装业务,把资源集中到现制茶饮与轻食上,是止血的理性选择。但问题在于:聚焦之后,奈雪面对的是一片拥挤的战场。财报里,奈雪给未来列出了四个方向:持续优化门店模型、围绕"绿色健康"做产品、完善加盟体系、稳步推进海外业务。但客观地说,绿色健康是每个头部品牌都在喊的口号,加盟是同行早已跑通的模式,海外市场则仍在试水……这些方向,没有一条能正面回答"奈雪凭什么重新增长"这个更根本的问题。
推荐阅读

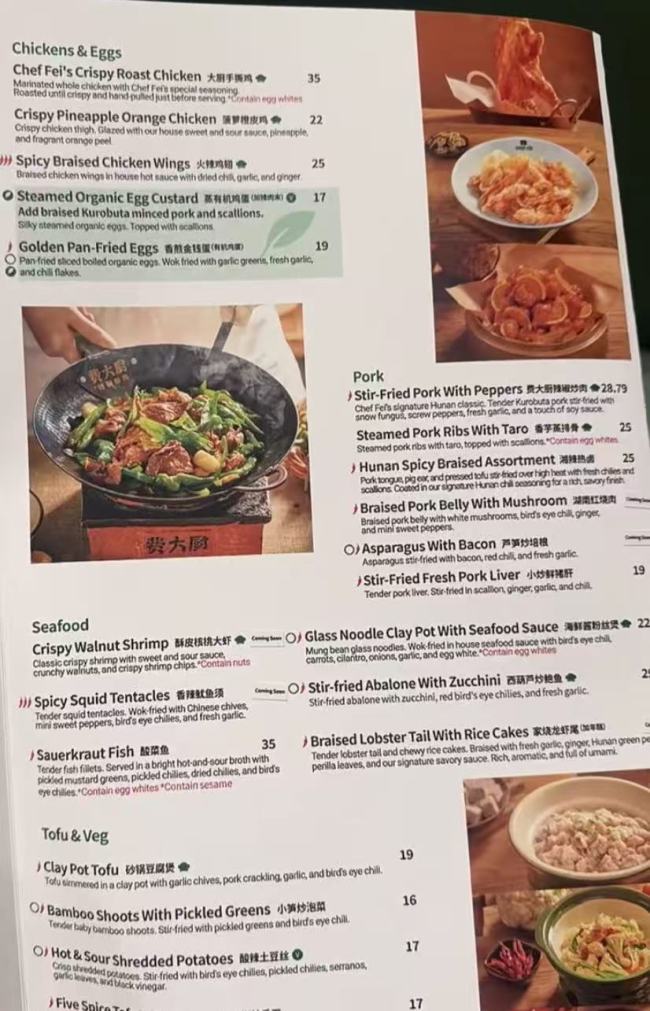
费大厨美国开店仍沿用“中国小炒肉大王”口号,一盘辣椒炒肉售价近200元,口味进行本地化改良
根据现场菜单显示,辣椒炒肉28.79美元、辣椒炒牛肉32.79美元、金钱蛋19美元、蒸有机鸡蛋17美元、大厨手撕鸡35美元……

铜师傅净利下跌九成,“中年男人的泡泡玛特”向女性市场要增长
对此公司解释为,业务扩张所作的战略性投入影响。管理层相信,随着新店运营成熟、产能释放和新产品上市,相关投入的效益将在未来逐步体现。

业绩腰斩、市值蒸发九成,IF椰子水“进退维谷”
近日,IF椰子水母公司IFBH发布了截至当年6月30日的中期业绩公告,报告期内营业收入5039.5万美元,同比下滑46.7%。
再度现身“旧爱”万华化学,邓晓峰“嗅”到了什么?
8月28日,万华化学收出“三连阳”,总市值重回2400亿元上方。公司半年报显示,曾两进两出万华化学的邓晓峰,又回来了。二季度,他管理的高毅晓峰2号致信基金买入2495.95万股,新进公司第七大流通股东。


蜜雪把现磨咖啡卖到5元,雪王入局这个价谁接得住?
经过了多年的九块九竞争之后,这次蜜雪冰城再次把价格下移,蜜雪这次把现磨咖啡卖到了5元,蜜雪入局价格大战又要开打了?
张小泉因孙宇晨景甜事件被网友玩梗成“指甲刀概念股”,最新回应
8月28日,A股老字号刀剪企业张小泉(301055.SZ)开盘涨11.68%,股价报32.99元。
想喝"裕蓮茶楼"点成了"裕蘭茶楼",奶茶圈再现“李逵李鬼”
在中国有近37万家奶茶店,其中品牌综述近6000个,而这其中有不少品牌却相似到让人“误以为是一家”。
董明珠何以亲自下场当校长 “毕业即入职”能长期兑现吗?
在格力营收下滑、员工总数减少背景下,如果未来不能止住颓势,优先录用毕业生的承诺可能会成为负担,能否持续消化更庞大的毕业生,也将是一个需要长期面对的现实考验。
当一家电力设备公司开始靠理财“躺赢”
公司真正的考验在于,能否将充裕的现金储备转化为技术研发与市场拓展的持久动力,在新型电力系统建设的产业变局中重塑主业的竞争壁垒。
君乐宝集团就香港食安中心产品检测情况发布说明
2026年8月30日,君乐宝乳业集团股份有限公司就香港食物环境卫生署食物安全中心抽检一批次1升纸盒装UHT常温纯牛奶一事发布情况说明,公布全流程核查结果。