细读双良节能半年报:账面压力减轻,经营底气增厚

双良节能近日披露2026年中报,实现营收30.7亿元,归母净利亏损7.66亿元,光伏行业持续调整对公司利润形成拖累。但财报中亦呈现多组积极信号:经营现金流逆势增长18.21%至8.19亿元、负债端主动压降且资产负债率回落4.1个百分点、合同负债增长33.27%夯实订单储备、节能节水装备以28.56%毛利率实现盈利托底、制氢系统批量销往海外。
现金流逆势增长降杠杆同步推进
对于身处周期的制造企业而言,现金流往往比账面利润更能说明经营真实质地。
2026年上半年,双良节能经营活动产生的现金流量净额为8.19亿元,较上年同期的6.93亿元增长18.21%。其中,销售商品、提供劳务收到的现金达25.54亿元。在同期业绩承压的情况下,经营现金流依然保持大额为正且实现增长,意味着公司主营业务仍在持续“造血”。
与现金流改善相对应的是公司在负债端的主动收缩。截至报告期末,公司总负债172.55亿元,较2025年年末的207.36亿元下降16.79%;资产负债率由85.01%降至80.91%,单期回落4.10个百分点,呈现逐步向好趋势。
债务结构优化,短期借款由78.08亿元降至56.52亿元,降幅27.61%;应付票据由14.83亿元降至9.75亿元,降幅34.25%;应付债券由25.64亿元降至14.21亿元,降幅44.59%。
费用端同样体现出紧缩开支的成效,上半年管理费用1.40亿元,同比下降13.56%;财务费用1.77亿元,同比下降7.64%,其中利息费用1.90亿元,同比下降21.59%,债务规模压缩对财务成本的减轻作用已经反映到利润表中。
节能装备托底氢能批量出海
订单是装备企业未来收入的先行指标,而合同负债正是观察订单蓄水池的窗口。
报告期末,双良节能合同负债余额16.33亿元,较年初12.25亿元增长33.27%。合同负债以预收货款为主,逆势扩张意味着客户预付款增加、在手未交付订单充足,为后续收入确认提供了支撑。
与此同时,公司存货较年初下降6.52%,在建工程较年初下降92.27%至0.73亿元,前期大额产能建设已基本完工转固,资本开支高峰已经过去,公司经营重心从产能扩张转向存量产能精细化运营。
分业务结构看,节能节水装备板块的“压舱石”作用在本期体现得尤为充分。半年报附注显示,上半年公司节能节水装备实现收入10.21亿元,对应营业成本7.29亿元,毛利率达28.56%,实现毛利约2.91亿元,收入占比提升至33.24%。
公司空冷业务在火电复苏与煤化工需求支撑下规模持续扩大,在火电空冷和煤化工空冷市场占有率稳居行业前列,并推出融合自然通风优势的新一代NDACC深度节能型空冷技术。半年报披露后不久,公司8月11日公告中标华能山西分公司山阴2×100万千瓦“上大压小”煤电项目空冷EPC项目,中标金额3.39亿元。
国际化上,公司空冷系统成功进入以色列、墨西哥等市场,海外H型空冷产品实现业绩突破。溴化锂机组所处行业CR5超过80%,近期推出零下8摄氏度低温吸收式冷水机组,为多晶硅行业首例同温区吸收式制冷应用;换热器业务则向CCUS、地热加二氧化碳储能、核电辅机等高附加值场景延伸,中东石化订单稳步落地。
如果说节能装备决定了双良节能穿越周期的下限,氢能业务则打开了市场对其成长期限的想象空间。据香橙会氢能数据库统计,2026年上半年双良氢能以95MW的电解槽订单规模位列全国第三,客户覆盖国家能源集团、京能集团、中能建等中央企业以及宝丰能源等民营龙头。
光伏业务在行业出清中蓄力
今年上半年,双良节能光伏产品收入18.96亿元,两家硅片子公司双良硅材料(包头)和恒利晶硅新材料业绩承压,本期计提2.07亿元资产减值损失,其中存货跌价准备约1.87亿元。但行业层面的边际变化正在累积,4月17日,多个部门联合召开光伏行业座谈会,从产能调控、价格执法、质量监管、兼并重组等方面部署“反内卷”综合治理。
8月上旬八大多晶硅龙头企业联合签署《反内卷倡议书》,承诺产品售价不低于完全成本,多晶硅主力期货合约8月3日单日上涨2960元每吨;中国有色金属工业协会硅业分会数据显示,8月第三周183N硅片成交均价环比上涨40%。管理层在半年报中对行业的判断已由此前的“底部震荡”调整为“供需格局得到显著修复、价格在探底后呈现企稳回升迹象”。
在行业出清过程中,双良节能将精力集中于成本曲线的左移。公司现有及规划新增产能全部采用1600炉型单晶炉及相应拉晶工艺,可满足182毫米、210毫米大尺寸及主流N型硅片质量要求;公司深化“极致降本”专项行动,硅片非硅成本、综合方棒用电单耗持续优化,同时动态调节生产负荷,实现产销高度匹配与库存周转改善,产品在多家核心大客户质量考核中稳居前列,市占率保持行业领先。
双良节能上半年仍在承受光伏周期出清的压力,但经营现金流的逆势增长、负债规模的主动压降、合同负债的大幅增加,证明公司的经营底盘并未松动;节能节水装备以近29%的毛利率持续贡献现金流和毛利,氢能业务则完成了从技术储备、订单签约到批量海外交付的关键跨越。
对于这家深耕节能领域三十余年的企业而言,双良节能短期靠节能装备防御、中期看光伏修复弹性、长期寄望氢能空间的成长路径已经清晰,而穿越周期最终依靠的,从来不是叙事,而是现金流、订单和成本这些朴素的经营事实。
推荐阅读

北京超20年吉野家老店将关闭?有网友称“不如以前了”!多地还在开新店…
近日,有网友发帖称,吉野家(望京店)将闭店。北京商报小编致电该门店得知,吉野家(望京店)预计在9月底关店。门店关闭后,离得最近的一家是吉野家(湖光南街店)。
康欣新材、兴业科技同日被立案:两份信披罚单同步落地,财报疑点待解
回溯企业发展背景以及历年交易所监管记录,两家公司均存在长期财务疑点,曾多次被下发问询函。目前两家公司仍未披露具体违规细节,监管问询与调查取证工作仍在推进。
走出周期低谷但短板还在 派能科技彻底翻身?任重道远
2026年上半年,经历去年储能行业价格战、渠道去库存的深度调整后,户储龙头派能科技(688063.SH)迎来周期反转,业绩实现修复。
运动相机租赁悄然走红 谁被租出了原形
芯片成本上涨和新业务阶段性投入是影石在财报中说出的利润下滑原因,还有没说出的,在与大疆的“贴身肉搏”中,影石正在逐渐丧失定价权。
李仙德的储能豪赌 轻资产模式能复制光伏的成功吗?
光伏亏掉30亿的那个夏天,李仙德把储能事业部的注册资本从5000万一口气加到5.5亿,增幅1000%。
鸣鸣很忙好想来“称重回应”引争议:赔偿按“称错商品差价”计算,“十倍”基数成焦点
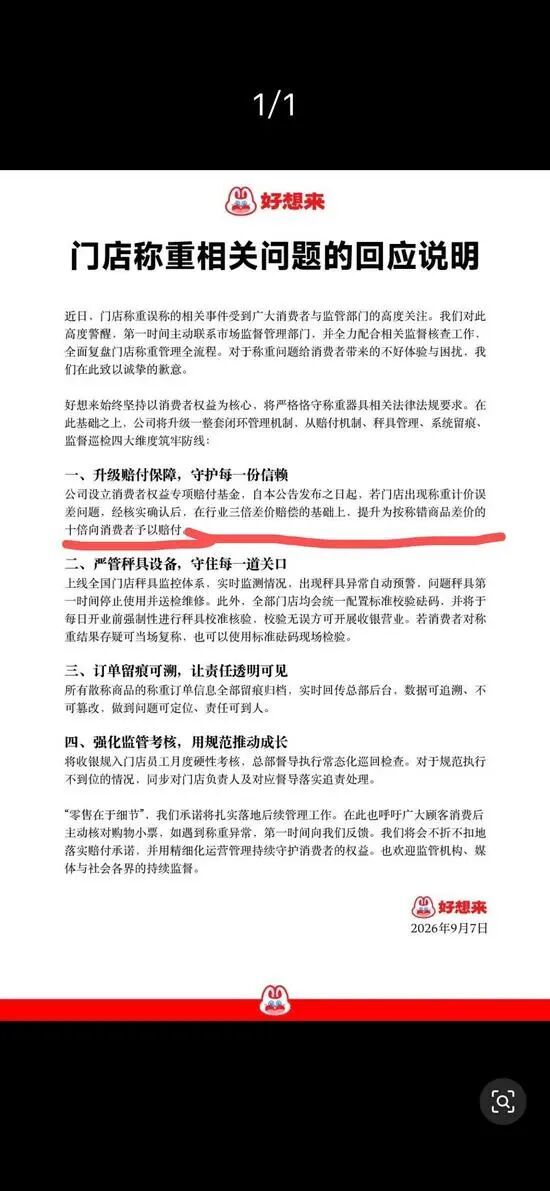
9月7日,鸣鸣很忙集团和好想来集团就近期门店称重问题发布《关于门店称重问题的回应》,向消费者致歉,宣布成立专项基金先行赔付,并同步调整赔付标准,自9月7日起,旗下门店如出现称重问题,按“称错商品差价的十倍”进行赔偿。
豪掷26亿押注欣旺达动力,理想汽车迈出去宁王化“最狠”一步
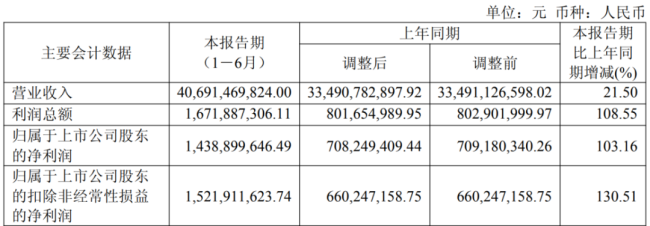
动力电池赛道再度上演重磅资本运作,理想汽车欲斥资26.5亿元加码欣旺达动力。而这笔交易除了暗藏欣旺达动力冲刺IPO的野心之外,更重要的是能够反映出理想汽车摆脱宁德时代“依赖症”的决心。
港股概念追踪|猪周期大拐点临近 机构布局养殖板块(附概念股)
机构调研显示,本轮生猪养殖周期存在三大超预期要素,分别是非上市主体产能去化超预期、中小养殖主体现金流紧张超预期、未来猪价上行高度有望超预期。

Lululemon(LULU.US)绩后暴跌18%、年内已腰斩 分析师判断:抄底时机未到
高端瑜伽运动服饰龙头Lululemon(LULU.US)在交出又一季惨淡财报后,股价应声暴跌18%,跌至约100美元。

“商业模型没有被验证”,茶颜悦色将关闭子品牌“昼夜诗酒茶”所有门店
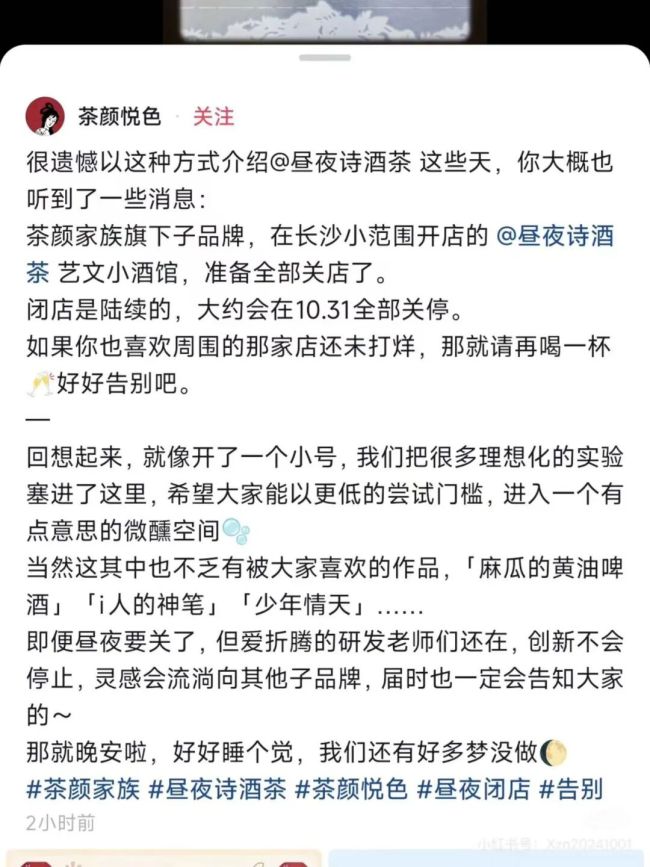
9月7日晚间,茶颜悦色发布公告,子品牌“昼夜诗酒茶·艺文小酒馆”准备全部关店,预计在2026年10月31日前陆续完成。